
Retour
La lettre CODINF de Juin 2026
Franchissement des 70 000 défaillances d'entreprises, hausse des taux de la BCE, impacts géopolitiques et économiques sur les TPE-PME, et toute l'actualité du credit management.
17 min.
Ce mois de juin arrive après une vague de chaleur qui a surpris.
Où que l’on se tourne, le désordre actuel du monde offre peu de répit. Difficile de rester tête froide quand la température et la pression augmentent : coup de chaud dans les statistiques des défaillances d’entreprises, un nouveau record, inflation (notamment de l’énergie et des matières premières), en conséquence le retour amorcé de la hausse des taux d’intérêts et donc pression sur la croissance économique, des trésoreries de TPE-PME au plancher, des impayés qui augmentent : l’insolation guette.
Mais d’autres éléments apparaissent : entreprises qui réagissent et adaptent leur cap; possibilité de réclamer son dû légalement mais sans passer par un juge; facturation électronique - obligatoire dès septembre 2026 - qui offre une traçabilité inédite des flux; et même le secteur de la construction, si longtemps sinistré, affiche des chiffres en amélioration.
Même sous canicule, le credit manager garde la tête froide. Il transforme l'incertitude en vigilance, et la vigilance en action. Il lit les signaux avant que la tempête n'éclate.
Ce n’est pas la fête de la musique tous les jours, mais il tente d’éviter les fausses notes.
Bonne lecture !
Alain Wolgensinger
Credit Manager Conseil, CODINF
Les chiffres de la Banque de France pour avril 2026 sont tombés, comme un couperet : 6104 défaillances, battant le précédent record d’avril 2025 (5 854) - cf. graphe ci-dessous. Mais cette fois-ci le fait marquant est ailleurs : le seuil des 70 000 a bien été franchi en cumul sur les 12 derniers mois (70 228).
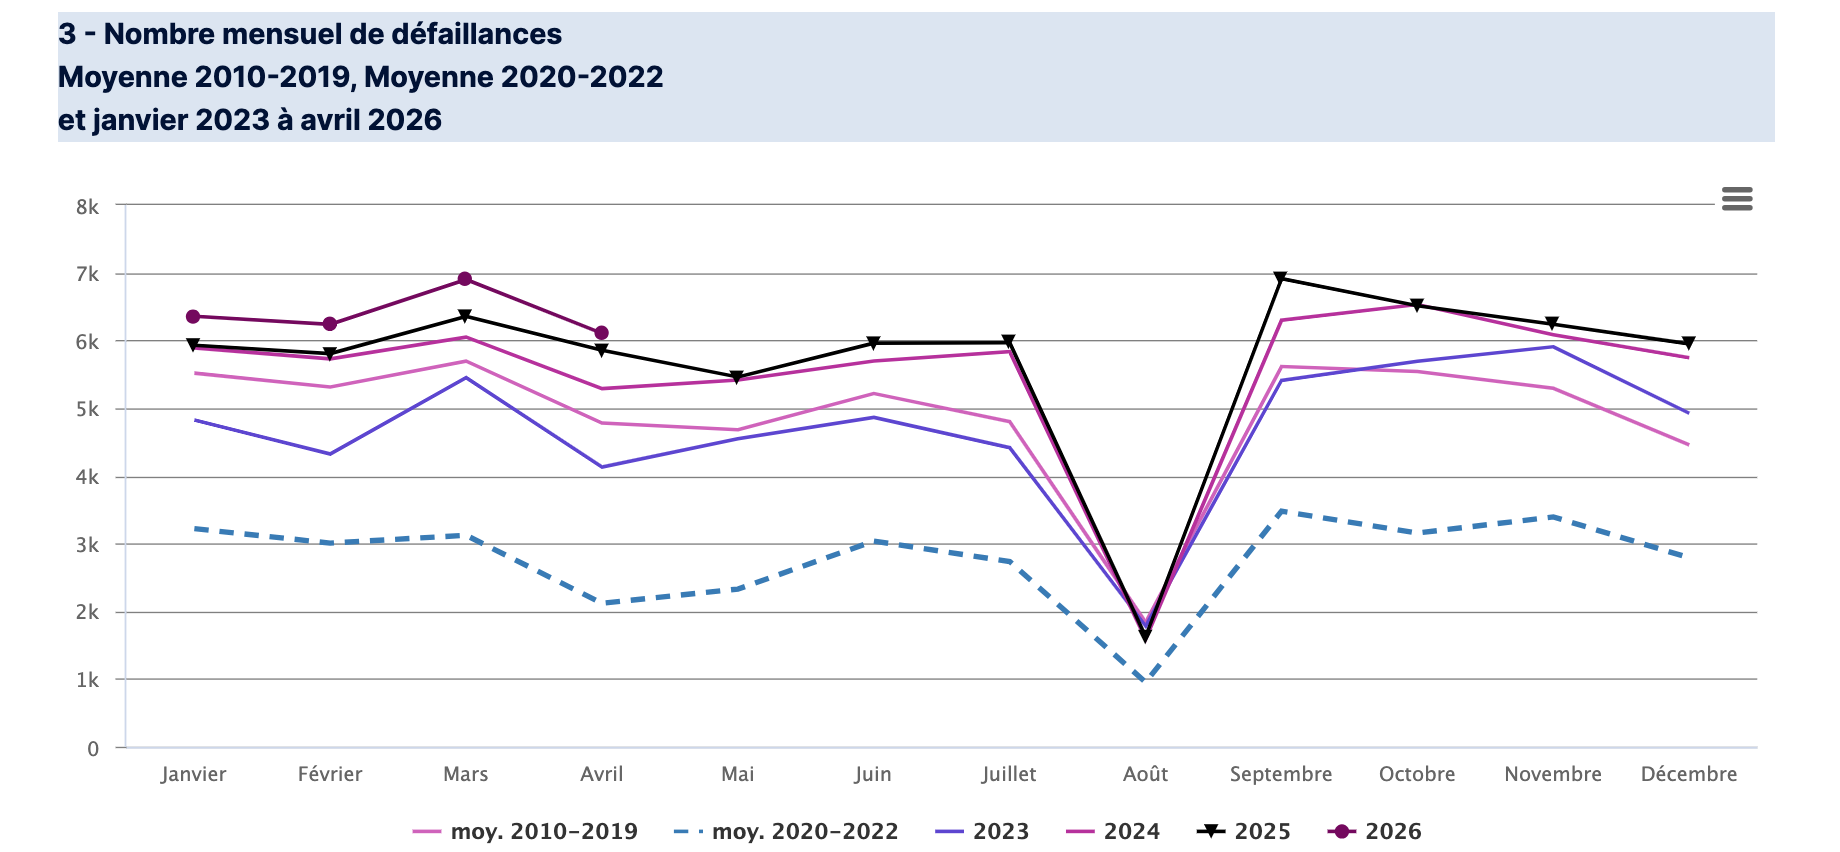
Du coup, ce gros nuage noir masque un double rayon de lumière dans cette grisaille printanière :
seul le secteur de la construction est en résilience, double : (1) les chiffres d’avril 2026 sont meilleurs (14 607 vs. 14 893 en avril 2025) et, même, (2) meilleurs que sur la période 2010-2019 (14 684). Le bitume et la brique auraient-ils mangé leur pain noir ?
Réflexe de credit management : Pour une représentation du risque la plus fidèle possible, aucun critère ne peut/doit être négligé, surtout en période de crise.
La BCE - Banque centrale européenne a tranché. Par crainte du retour de l’inflation attisée par la crise du Moyen-Orient, l’institution a décidé un relèvement des taux à 2,40% (+0,25%). Cela ne va pas arranger certains secteurs comme l’immobilier…
Prudence excessive ou sage ? Trop tôt pour le dire. Espérons que ce ne soit pas BCE : Brutale Chute d’Espoir.
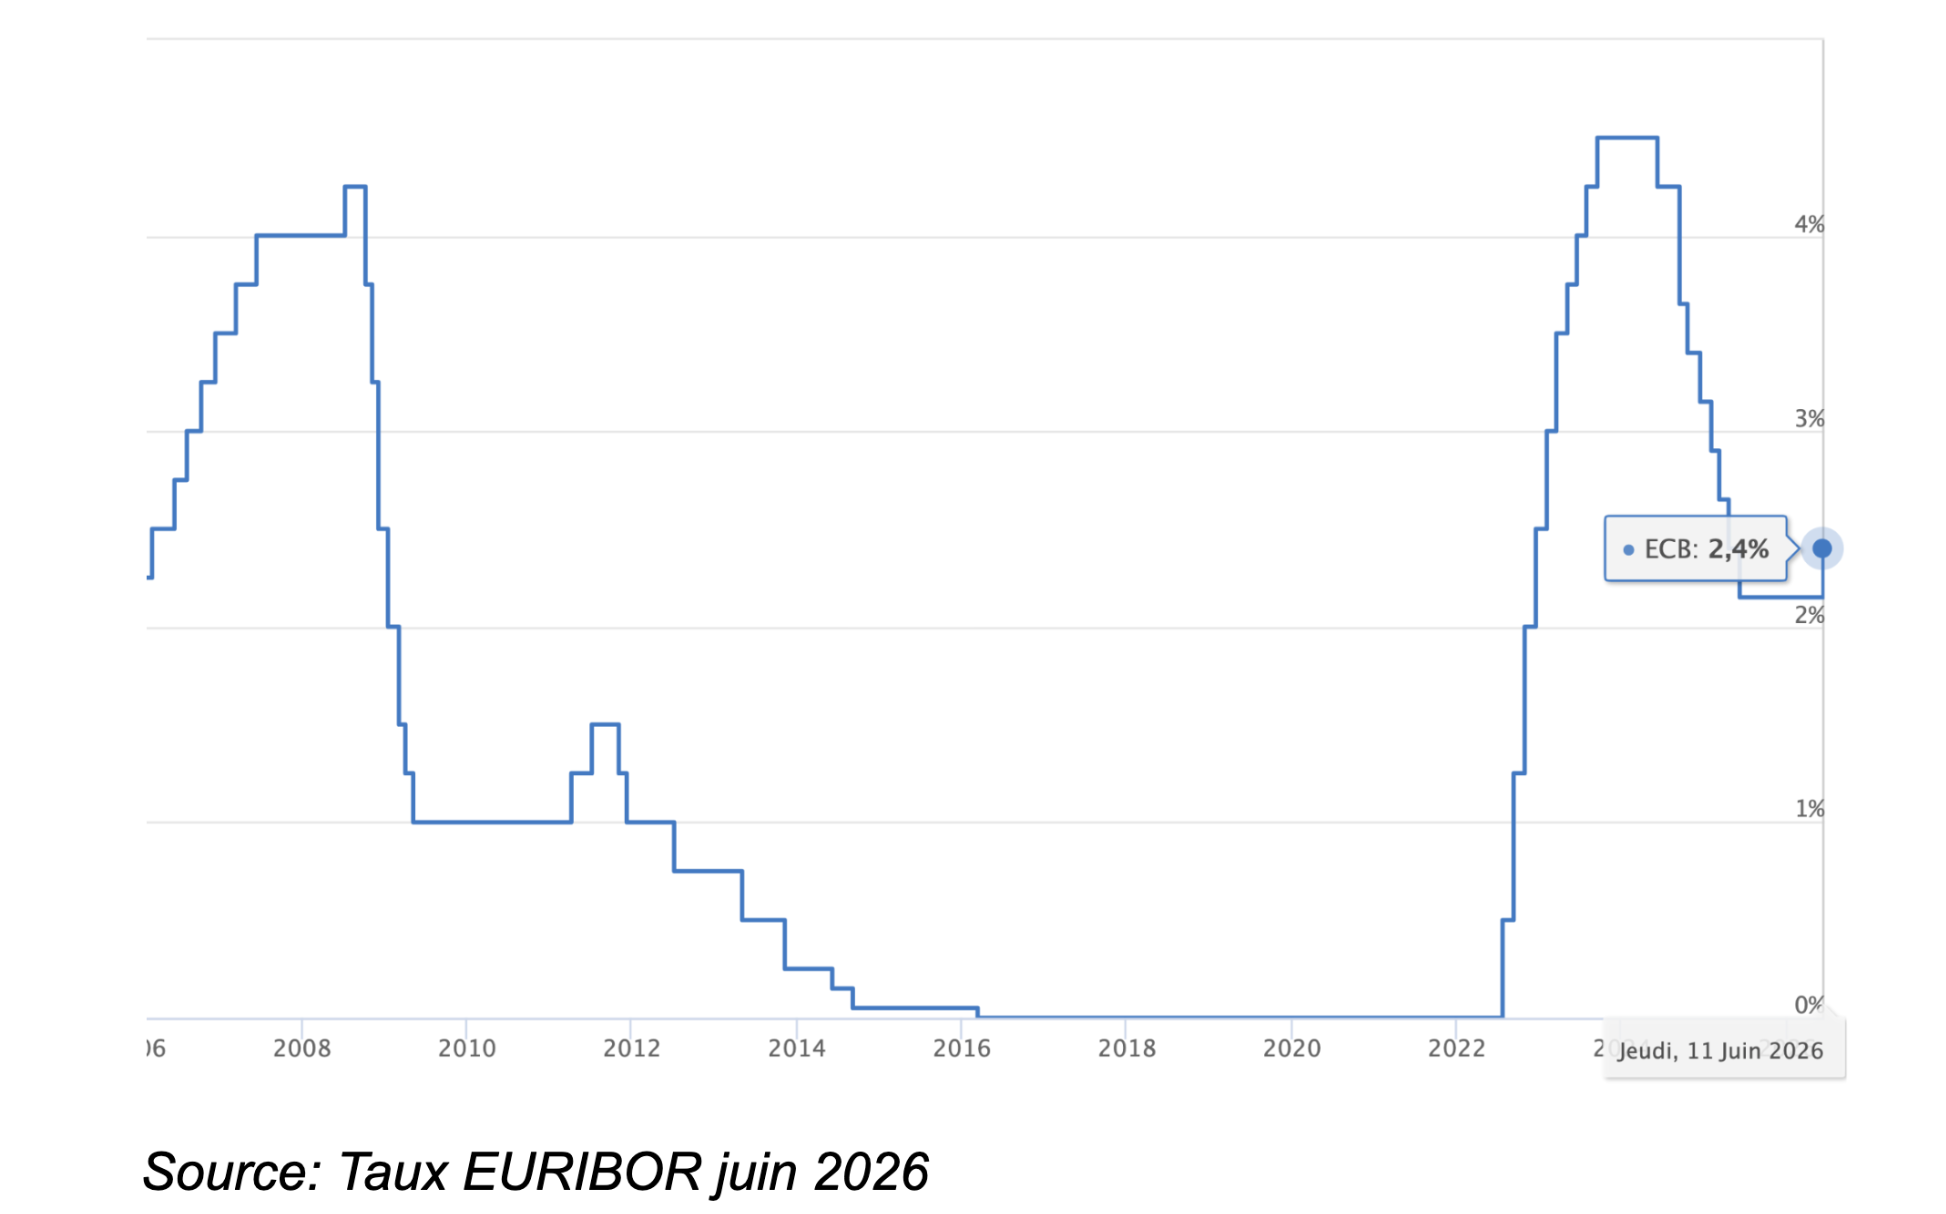
Réflexe de credit management : Pour une trésorerie fragile, la hausse du coût de financement peut être fatale. Revérifier l’exposition des clients les plus fragiles et ajuster le plafond d’encours ou/et surveiller les règlements au plus près.
Fidèlement, cette banque et cet institut publient leur baromètre « Trésorerie, Investissement et Croissance des TPE-PME » trimestriel. Très utile car il souligne l'impact du conflit au Moyen-Orient pour les 1.100 répondants (une TPE/PME sur deux s’estime impactée, modérément ou fortement). Mais aussi, 2 graphes sont frappants (cf. infra): les marges qui se compriment et les trésoreries qui se tarissent. Le baril de pétrole deviendrait-il un baril de poudre ?
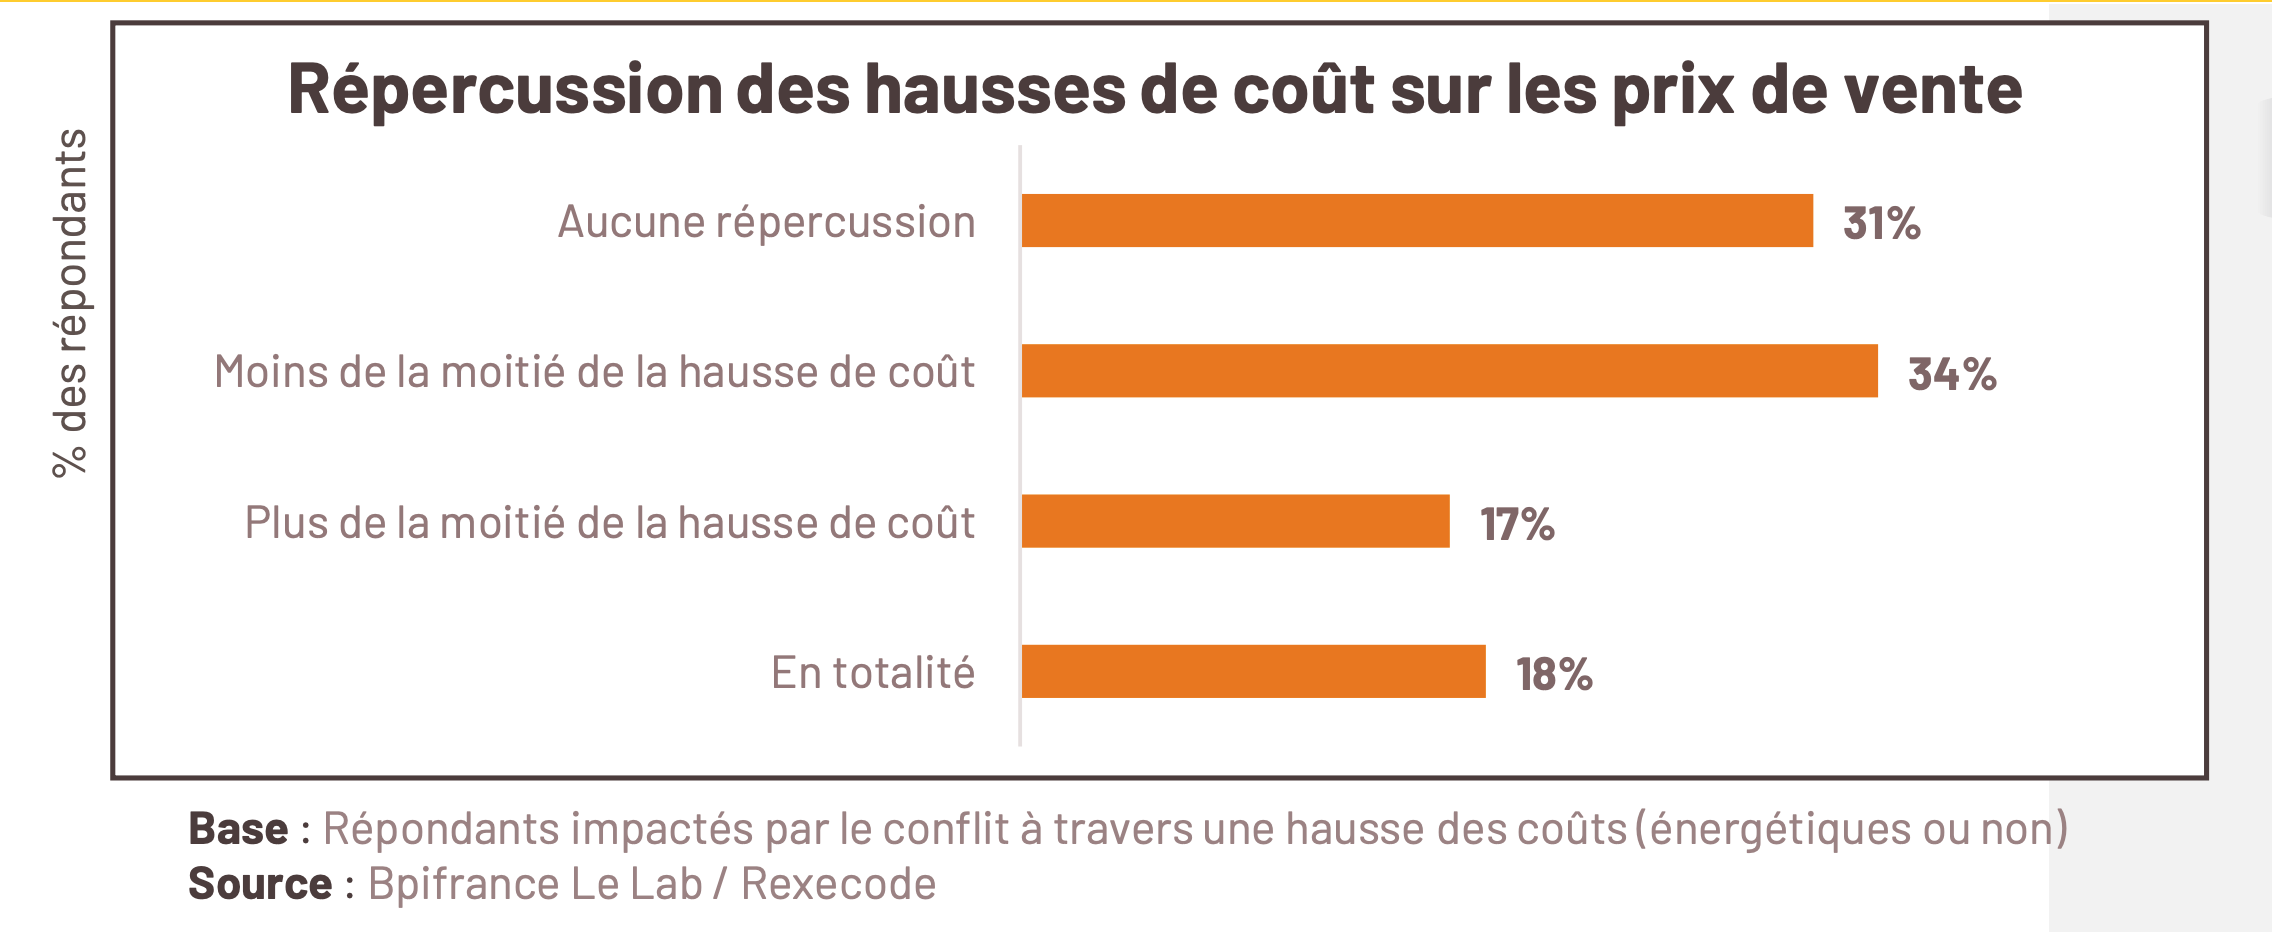
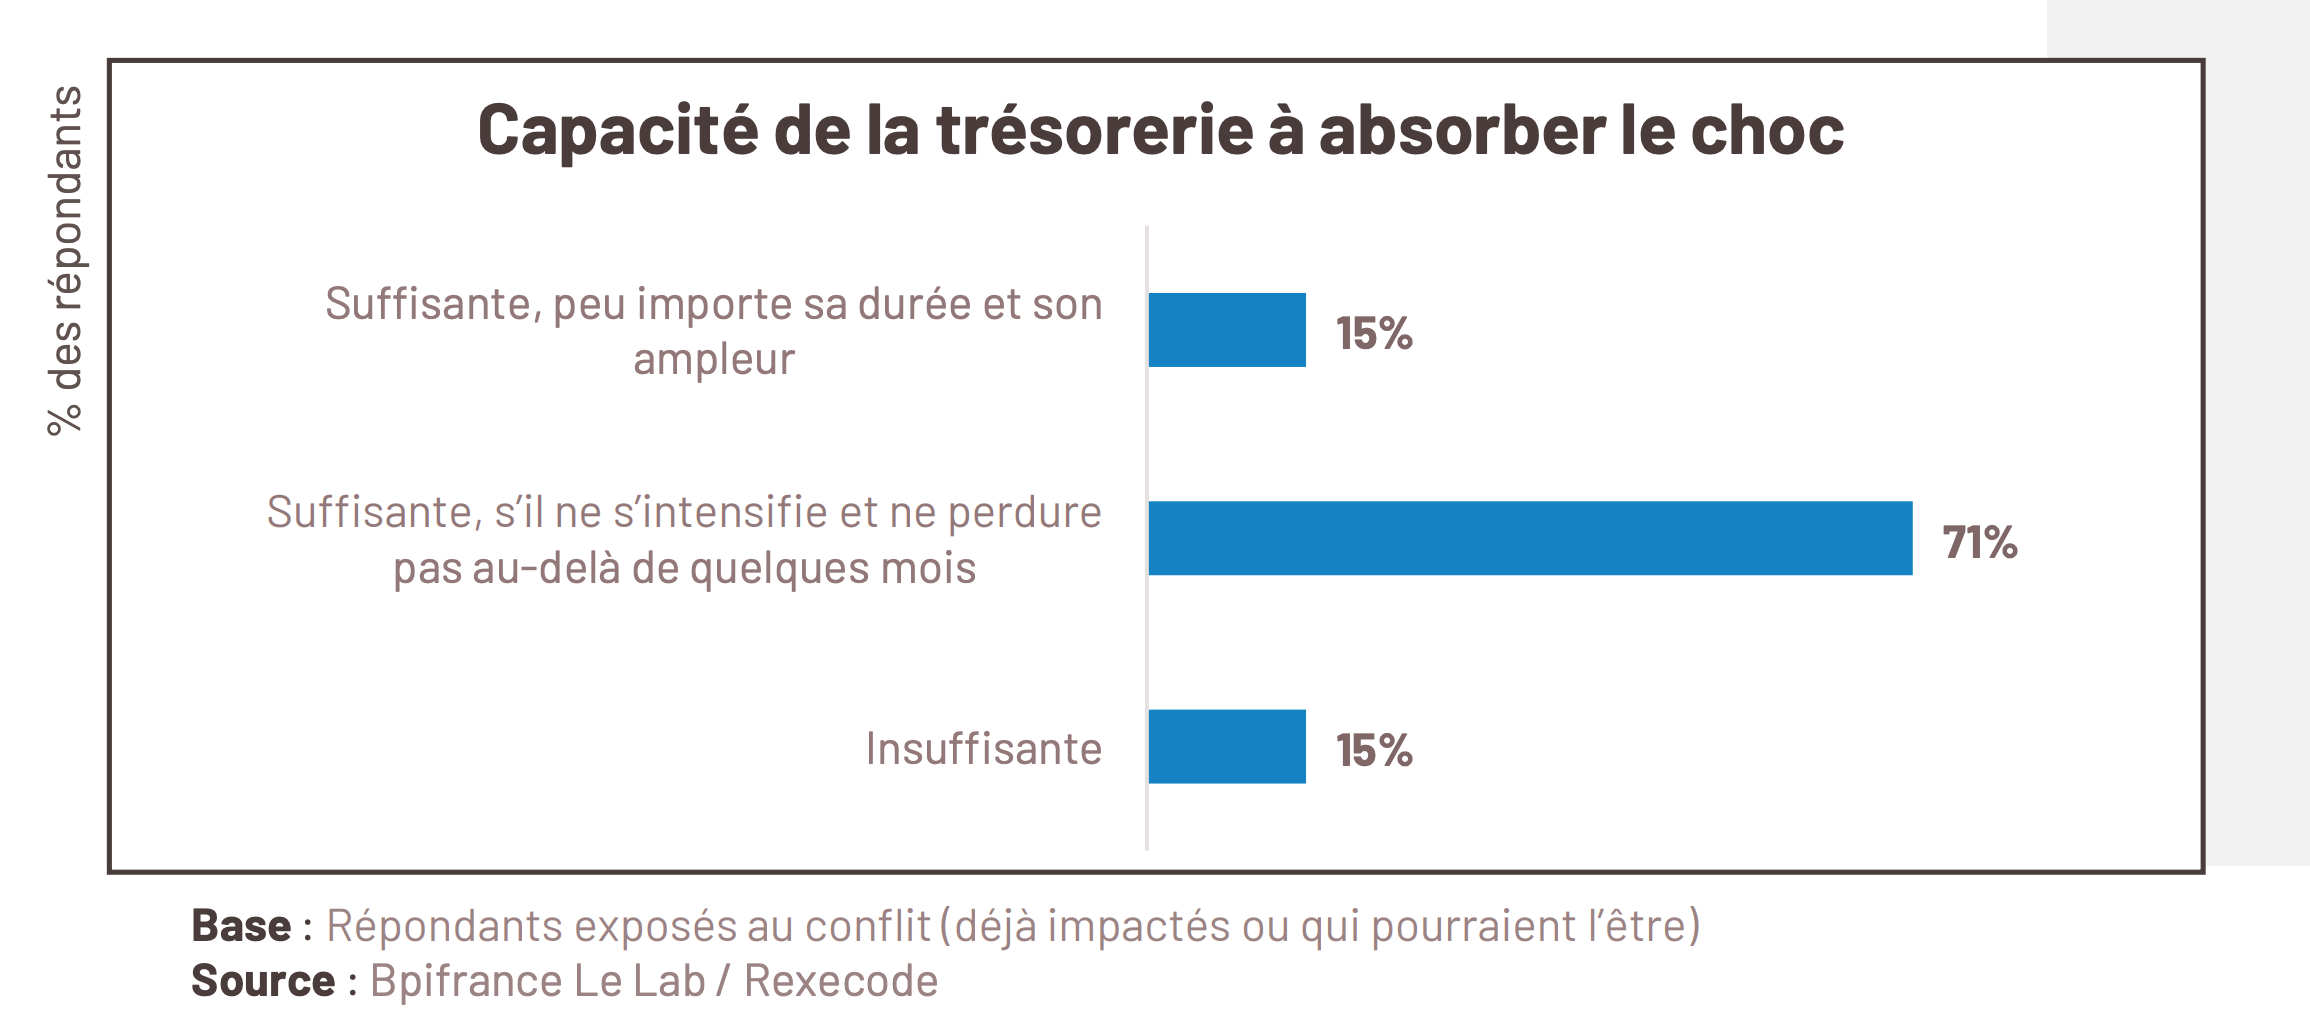
Réflexe de credit management : la viabilité se joue sur la trésorerie uniquement. Même une entreprise rentable mettra la clé sous la porte si elle n’est jamais payée (ou trop tard !).
Ce n’est certes pas le premier article sur ce thème (oh non !) mais assurément un des plus intéressants : la COFACE vient de publier un article sur la facturation électronique qui (1) fait la synthèse des aspects technique et organisationnel, (2) propose une rubrique Questions/Réponses qui remet les idées en place (rôle de Chorus Pro, durée légale de conservation, quid du B2C,...) et (3) surtout rappelle brutalement que l’impayé reste possible ! De quoi faciliter la to-do liste de ceux qui n’ont pas encore basculé. Et un rappel promotionnel : assez des impayés ? choisissez l’AC (assurance crédit)
Réflexe de credit management : la technologie n’est utile au credit management que si les procédures de surveillance/protection/recouvrement ont d’abord été mises en place.
Le site Impots.gouv.fr vient de remettre à jour la liste des plateformes agréées facturation électronique (ex-PDP plateformes de dématérialisation partenaires, expression sans doute jugée trop peu parlante ? ;-), par type de format (pour rappel: Format ODS, XLSX, PDF).
Réflexe de credit management : le suivi des factures, nécessaire au credit management, est facilité par la technologie… qui évolue parfois (très) vite. Prévoyez du temps là aussi.
La petite révolution juridique que les créances commerciales incontestées dont nous parlions dans la Lettre CODINF de mai 2026 génère beaucoup de commentaires et analyses juridiques, notamment chez des Cabinets d’avocats. Tous soulignent que le débiteur qui fait silence au commandement de payer adressé par un commissaire pour une créance certaine, liquide et exigible reconnaît cette dette (!), qui passe ensuite par le greffier et non plus le juge du Tribunal de commerce. Après la dématérialisation, la déjudiciarisation ?
Réflexe de credit management : Attention au formalisme (édition facture, CGV, bons de livraison signés,...) ! Sans ces documents, point de créance incontestée, et donc recouvrable.
Parue fin mai, une enquête de la Confédération des PME a sondé la dégradation conjoncturelle et le choc de coûts auprès de 2 350 dirigeants de TPE - PME. Là encore, les tensions sur la trésorerie de ce tissu d’entreprises est clairement relevé : presque 4 entreprises sur 10 (38%).
Mais aussi, et c’est là une note plus optimiste, leurs efforts et leur résilience pour échapper à cet étau : 6 entreprises sur 10 réagissent ! :
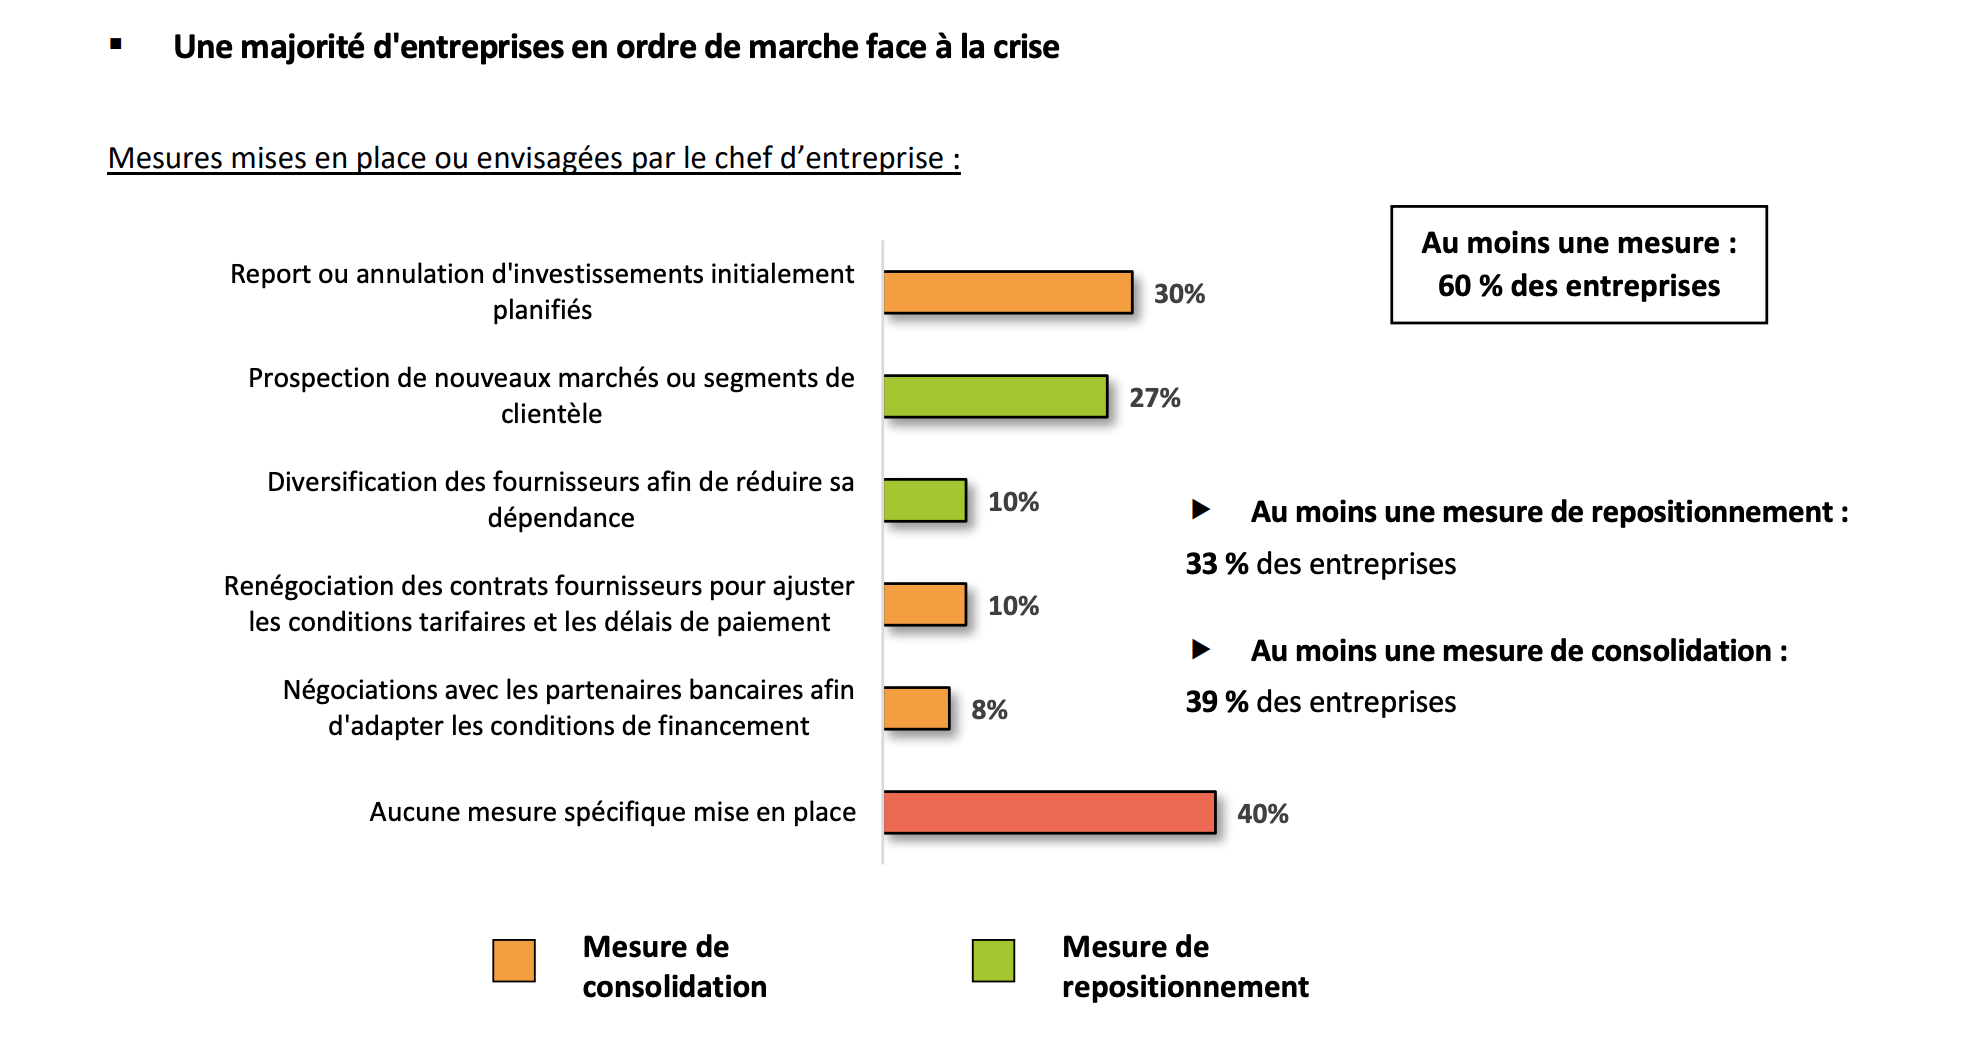
Source : enquête CPME “TPE - PME : entre dégradation conjoncturelle et choc de coûts, les entreprises cherchent leur cap” (mai 2026) - page 5
Réflexe de credit management : Un secteur/une entreprise en crise ne doit pas nécessairement être jetée aux orties. Mais bien évidemment être scrutée de près pour sonder sa capacité à rebondir.
La célèbre verrerie du Loiret pratiquement 2 ans après ses dernières difficultés est à nouveau placée en RJ depuis ce 1er juin. Pour la 5ème fois en 20 ans… L’entreprise est donc en cessation de paiement, ne pouvant honorer ni ses salaires, ni ses fournisseurs. Et ce, malgré un CA en augmentation (+7% en 2025), une énorme levée de fonds de 5 M€ auprès du public l’an dernier et une structure de Scop réputée réinvestir davantage.
L’effet ciseau (coûts énergie et matières premières en hausse, difficiles à répercuter) et l’érosion sur les marchés étrangers (autrefois 80% de ses ventes) auront finalement eu raison de cette période d’espoir. Le rêve se brise, comme du verre.
Réflexe de credit management : Le risque sur une entreprise en multi-procédure RJ est élevé, quels que soient ses rebonds médiatiques. Surtout si elle dépend de l’étranger plus que l’inverse. Pas de "cette fois, c'est différent" qui tienne. Bonne pratique : consulter l'historique BODACC des contreparties
Si vous maîtrisez la langue de Shakespeare, n’hésitez pas à lire l’étude réalisée par le Cabinet Allianz Research “Brace for Middle East spillovers”, autrement dit “Préparez-vous aux répercussions [NDLR: spillovers en anglais] du conflit au Moyen-Orient” : 30 pages d’une vision internationale avec une prospective sur les risques de défaillances d’entreprises à travers les Continents et les pays, les secteurs les plus exposés, les évolutions géographiques et sectorielles 2026. Passionnant ! Tous les Etats ne sont pas logés à la même enseigne (loin de là !).
Et on découvre également la notion de “séquelles post-pandémie” [NDLR: Post-pandemic hangover en anglais] : certains pays ont été plus frappés de défaillances, parce que les créations y ont été plus dynamiques après la pandémie. Maroc, Finlande, Estonie, Pays-Bas,... en font partie. Il fallait y penser : dans ces pays, c’est un backlash, pardon, un retour de balancier.
Réflexe de credit management : dis-moi où ton client travaille, je te dirai s’il est exposé. Faites une revue annuelle de votre portefeuille clients à partir de ce type d'analyse de risque pays et réévaluez vos encours le cas échéant.
Le meilleur dossier de recouvrement est celui qui a été constitué dès le premier bon de commande. Bon de commande signé, accusé de réception, preuve de livraison ou d'exécution, facture conforme, CGV acceptées, relances écrites horodatées : chaque document manquant est un argument offert à votre débiteur pour contester ou gagner du temps.
En cas de procédure judiciaire, c'est la qualité du dossier - pas la légitimité morale de votre créance - qui détermine l'issue.
Traitez chaque transaction comme si elle allait finir devant un juge. Statistiquement, une sur cent y finit effectivement.
Leçon credit management : Ce conseil prendra tout son sens dès parution du décret d’application de la loi sur les créances commerciales incontestées (voir section "Créances commerciales incontestée", en début de lettre)
VRAI ou FAUX : J’ai adressé à mon client une MED (Mise en demeure) avant de déclencher une procédure en contentieux (IP - Injonction de payer). Il m’a réglé simplement une partie. Pas besoin de nouvelle MED : je peux lancer directement ma requête en injonction de payer.
REPONSE: VRAI, mais…
En droit français, un paiement partiel après une mise en demeure ne rend pas caduque la mise en demeure initiale. Pour autant, il peut être prudent d'envoyer une nouvelle mise en demeure pour (1) mettre à jour le montant dû et ainsi éviter toute ambiguïté, (2) exiger le solde restant, (3) renforcer la position en cas de litige (le débiteur ayant été pleinement informé du solde impayé) et (4) accélérer la décision du Tribunal d’accorder l’ordonnance en IP.
Ce n'est donc pas une obligation légale, mais bien une bonne pratique.
Réflexe de credit management : ne jamais oublier que les partenaires extérieurs n’ont pas notre connaissance fine du dossier. Donc toujours leur mâcher le travail.
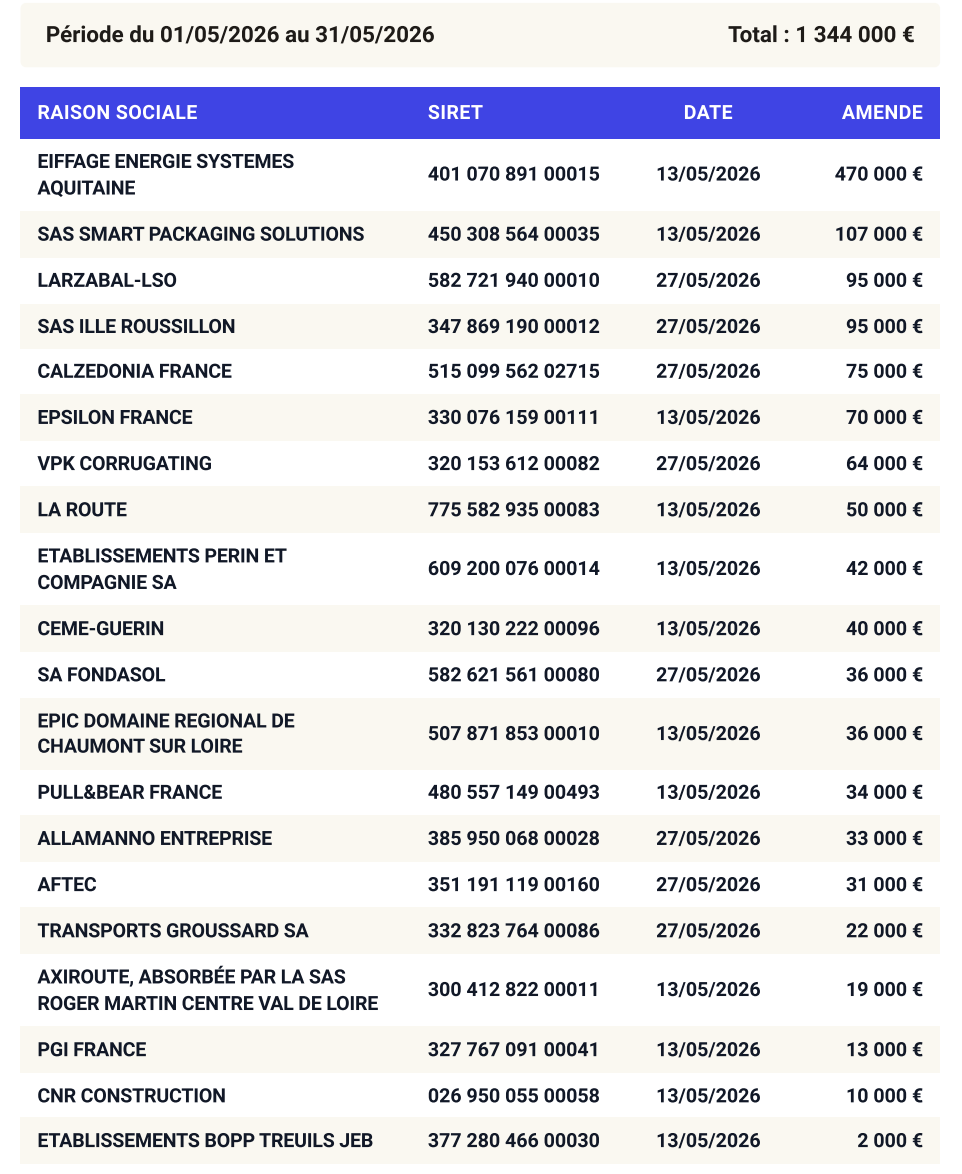
L'essentiel de l'actualité et des bonnes pratiques en gestion du crédit client. Déjà +6 000 décideurs incrits.
Décryptages juridiques, cas pratiques du poste client, fiches outils et conseils directement applicables : recevez chaque mois l'expertise d'Alain Wolgensinger dans votre boîte mail.
D'autres ressources
Lettre CODINF

Prévention
6 min.
10 mai 2026
Modèle

Recouvrement
2 min.
3 févr. 2026
Fiche mémo
Juridique
5 min.
11 juil. 2026