
Retour
La Lettre CODINF d'octobre 2026
0 min.
Octobre, mois d’Halloween : nul besoin de masque pour se faire peur, il suffit d’ouvrir les statistiques.
Côté frissons : des défaillances toujours très élevées, des retards de paiement qui ne ménagent presque plus personne, des taux qui remontent, et des entrants dans l’au-delà (ou presque), ces marques qu’on croyait increvables.
Côté chaud : un taux de défaillances stable rapporté au nombre d’entreprises, des créations dynamiques et des retards français en recul. Hors d’ici, épouvante !
Morale de saison : les monstres les plus dangereux sont ceux qu’on ne regarde pas. Une lampe torche (DSO, prérelance, suivi mensuel de trésorerie) les ramène à leur taille d’ombres. L’effroi recule dès qu’on y voit plus clair, à condition de s’en donner la peine.
Bonne lecture, et joyeux Halloween : que vos seules mauvaises surprises soient dans les sachets de bonbons ! ;-)
Alain Wolgensinger
Credit Manager Conseil, CODINF
Les études et les statistiques pleuvent en ce début d’automne. Quelles que soient les sources (Banque de France et ses statistiques mensuelles, BPCE L’Observatoire avec sa conjoncture septembre 2026), le compteur des défaillances d’entreprises tourne autour de 71 000 fermetures en rythme annuel sur 2026 (vs. environ 69 000 en 2025).
Tableau sombre : les TPE, plus fragiles, sont les premières victimes (3/4 des procédures). Secteurs en première ligne : commerce (vente et réparation auto, alimentation), immobilier et transport routier sont. Comment s’en étonner avec une inflation de retour depuis 2022 (attaque de l’Ukraine), une hausse des taux d’intérêt (cf. infra : BCE) et un quasi-choc pétrolier. Certes la consommation des ménages a progressé depuis 2019, mais pas pour les produits ni tous les services : véhicules, alimentation et énergie sont à la peine.
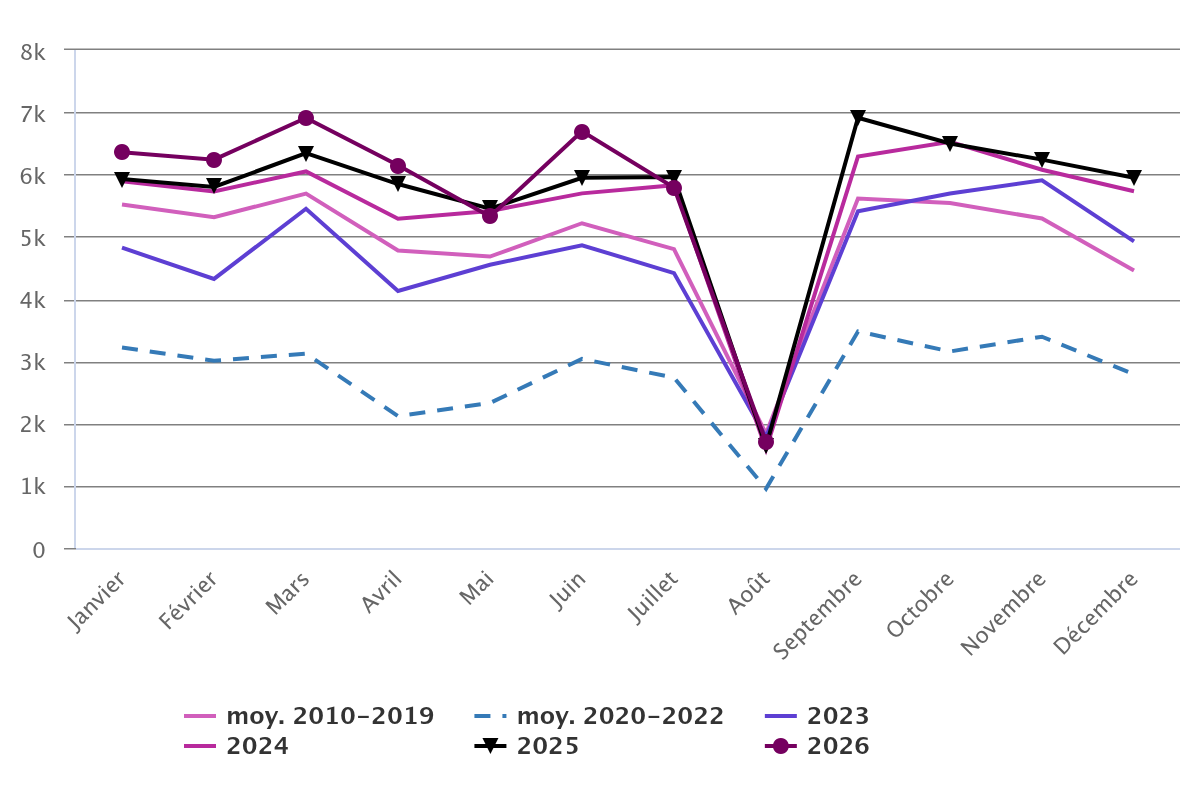
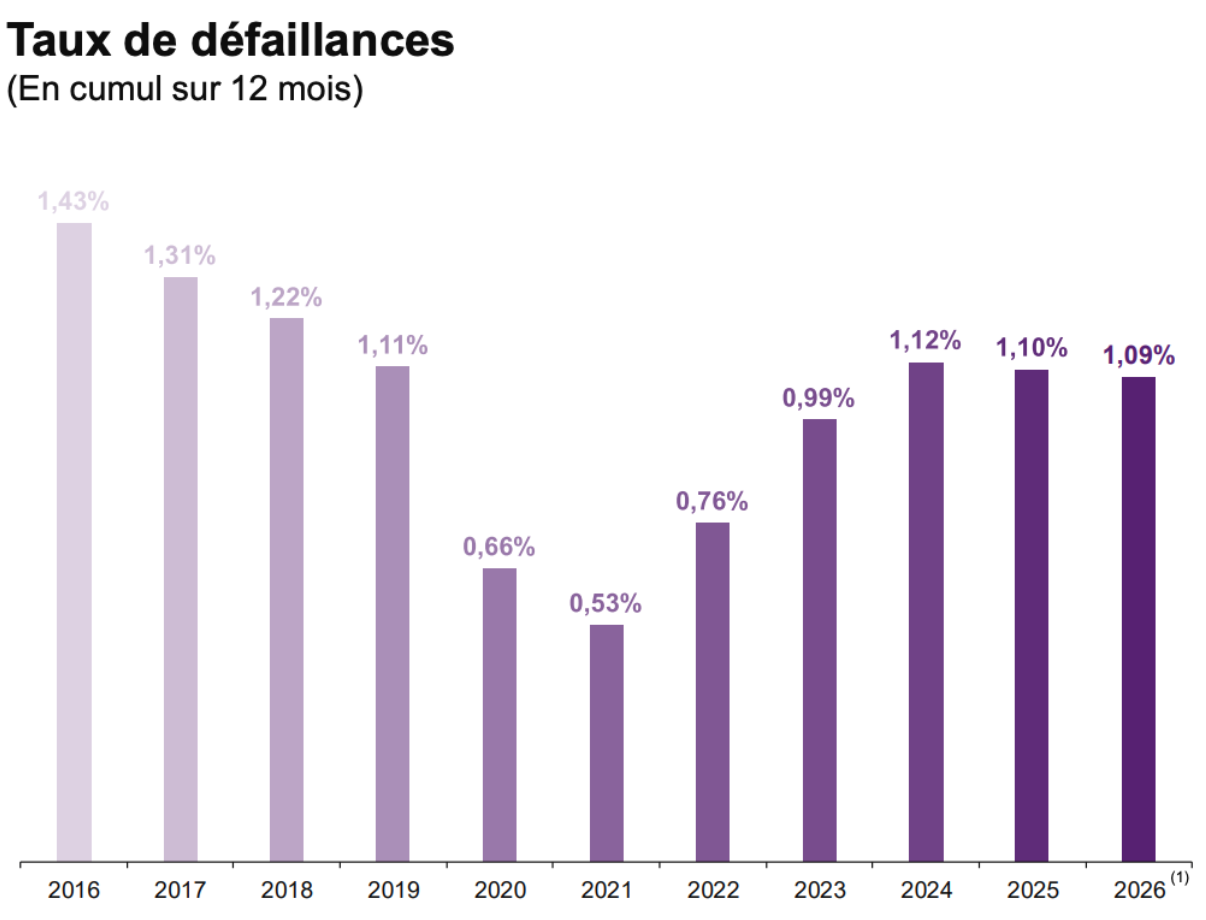
Mais comme toujours, chez CODINF, nous aimons scruter également les signaux positifs, qui trop souvent passent sous les radars : notamment le chiffre août 2026 meilleur que la moyenne normale 2010-2019 (1706 défaillances au lieu de 1836) et surtout le taux de défaillances, stable voire en baisse ! depuis 3 ans (en raison de la création d’entreprises, toujours dynamique dans le pays) :
Sans oublier les segments du commerce les plus résilients (Equipement du logement, Habillement et chaussures,..) ou encore les choix de consommation des Français (hôtellerie, restauration, info-comm, sports et loisirs,...).
Rien de tel que le clair-obscur pour donner du relief au tableau.
Leçon credit management : (1) Être prêt à aller dans le détail : les grands ensembles sont trompeurs. (2) Le bilan annuel arrive trop tard. La trésorerie se suit mois par mois, au besoin avec son (expert-)comptable pour une TPE/PME.
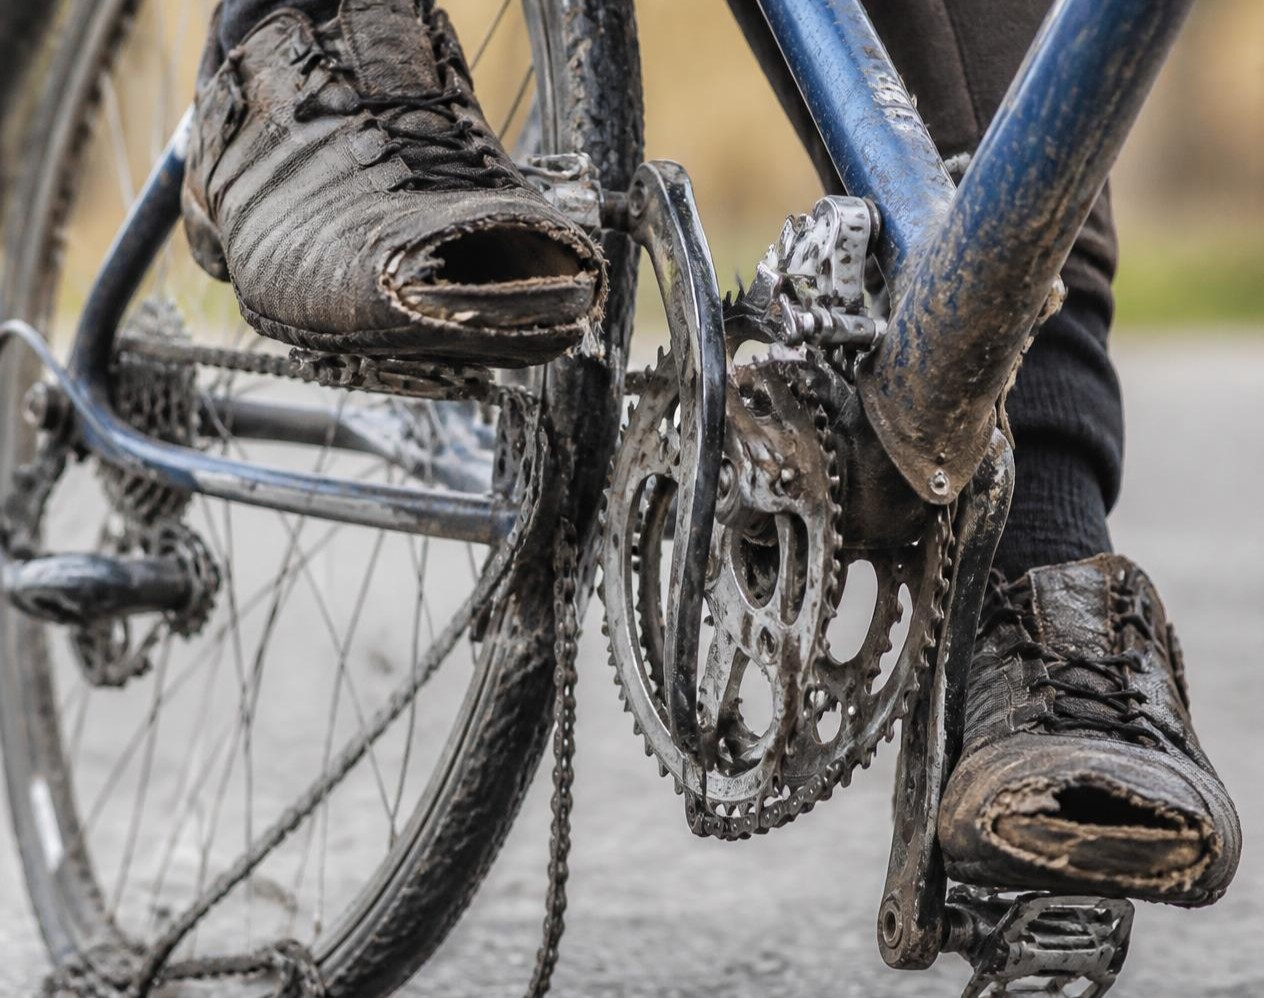
Deux chutes de célébrités retentissantes à quelques semaines d’intervalle. André, marque plus que centenaire fondée à Nancy en 1896 et forte de 500 magasins début des années 80 au temps de sa splendeur, mise en liquidation judiciaire le mois dernier (après 3 redressements en 5 ans !). Lapierre, installée à Dijon depuis 1946 (plus de 100 salariés et un CA de près de 100 M€ en 2025, l’embellie écologique du monde d’après COVID), entre en redressement judiciaire fin août, après la faillite de sa maison mère Accell mi-août.
Causes communes : marchés contractés, propriétaires successifs ou dépendance à un groupe. Causes propres : pour André, Covid (rappelez-vous la période COVID où les magasins fermés devaient régler leur loyer !), coût des matières, concurrence accrue (e-commerce, ultra fast fashion et seconde main) ; pour le cycle, un effet domino européen (352 entreprises du vélo en procédure en deux ans, une sur vingt contre une sur 35 à 40 en moyenne, 15 seulement poursuivent via un plan).
Sic transit gloria mundi… ainsi passe la gloire du monde.
Leçon credit management : marque célèbre ne veut pas client solide. Jugez sur les comptes, l’actionnariat et les incidents de paiement, pas sur la notoriété.
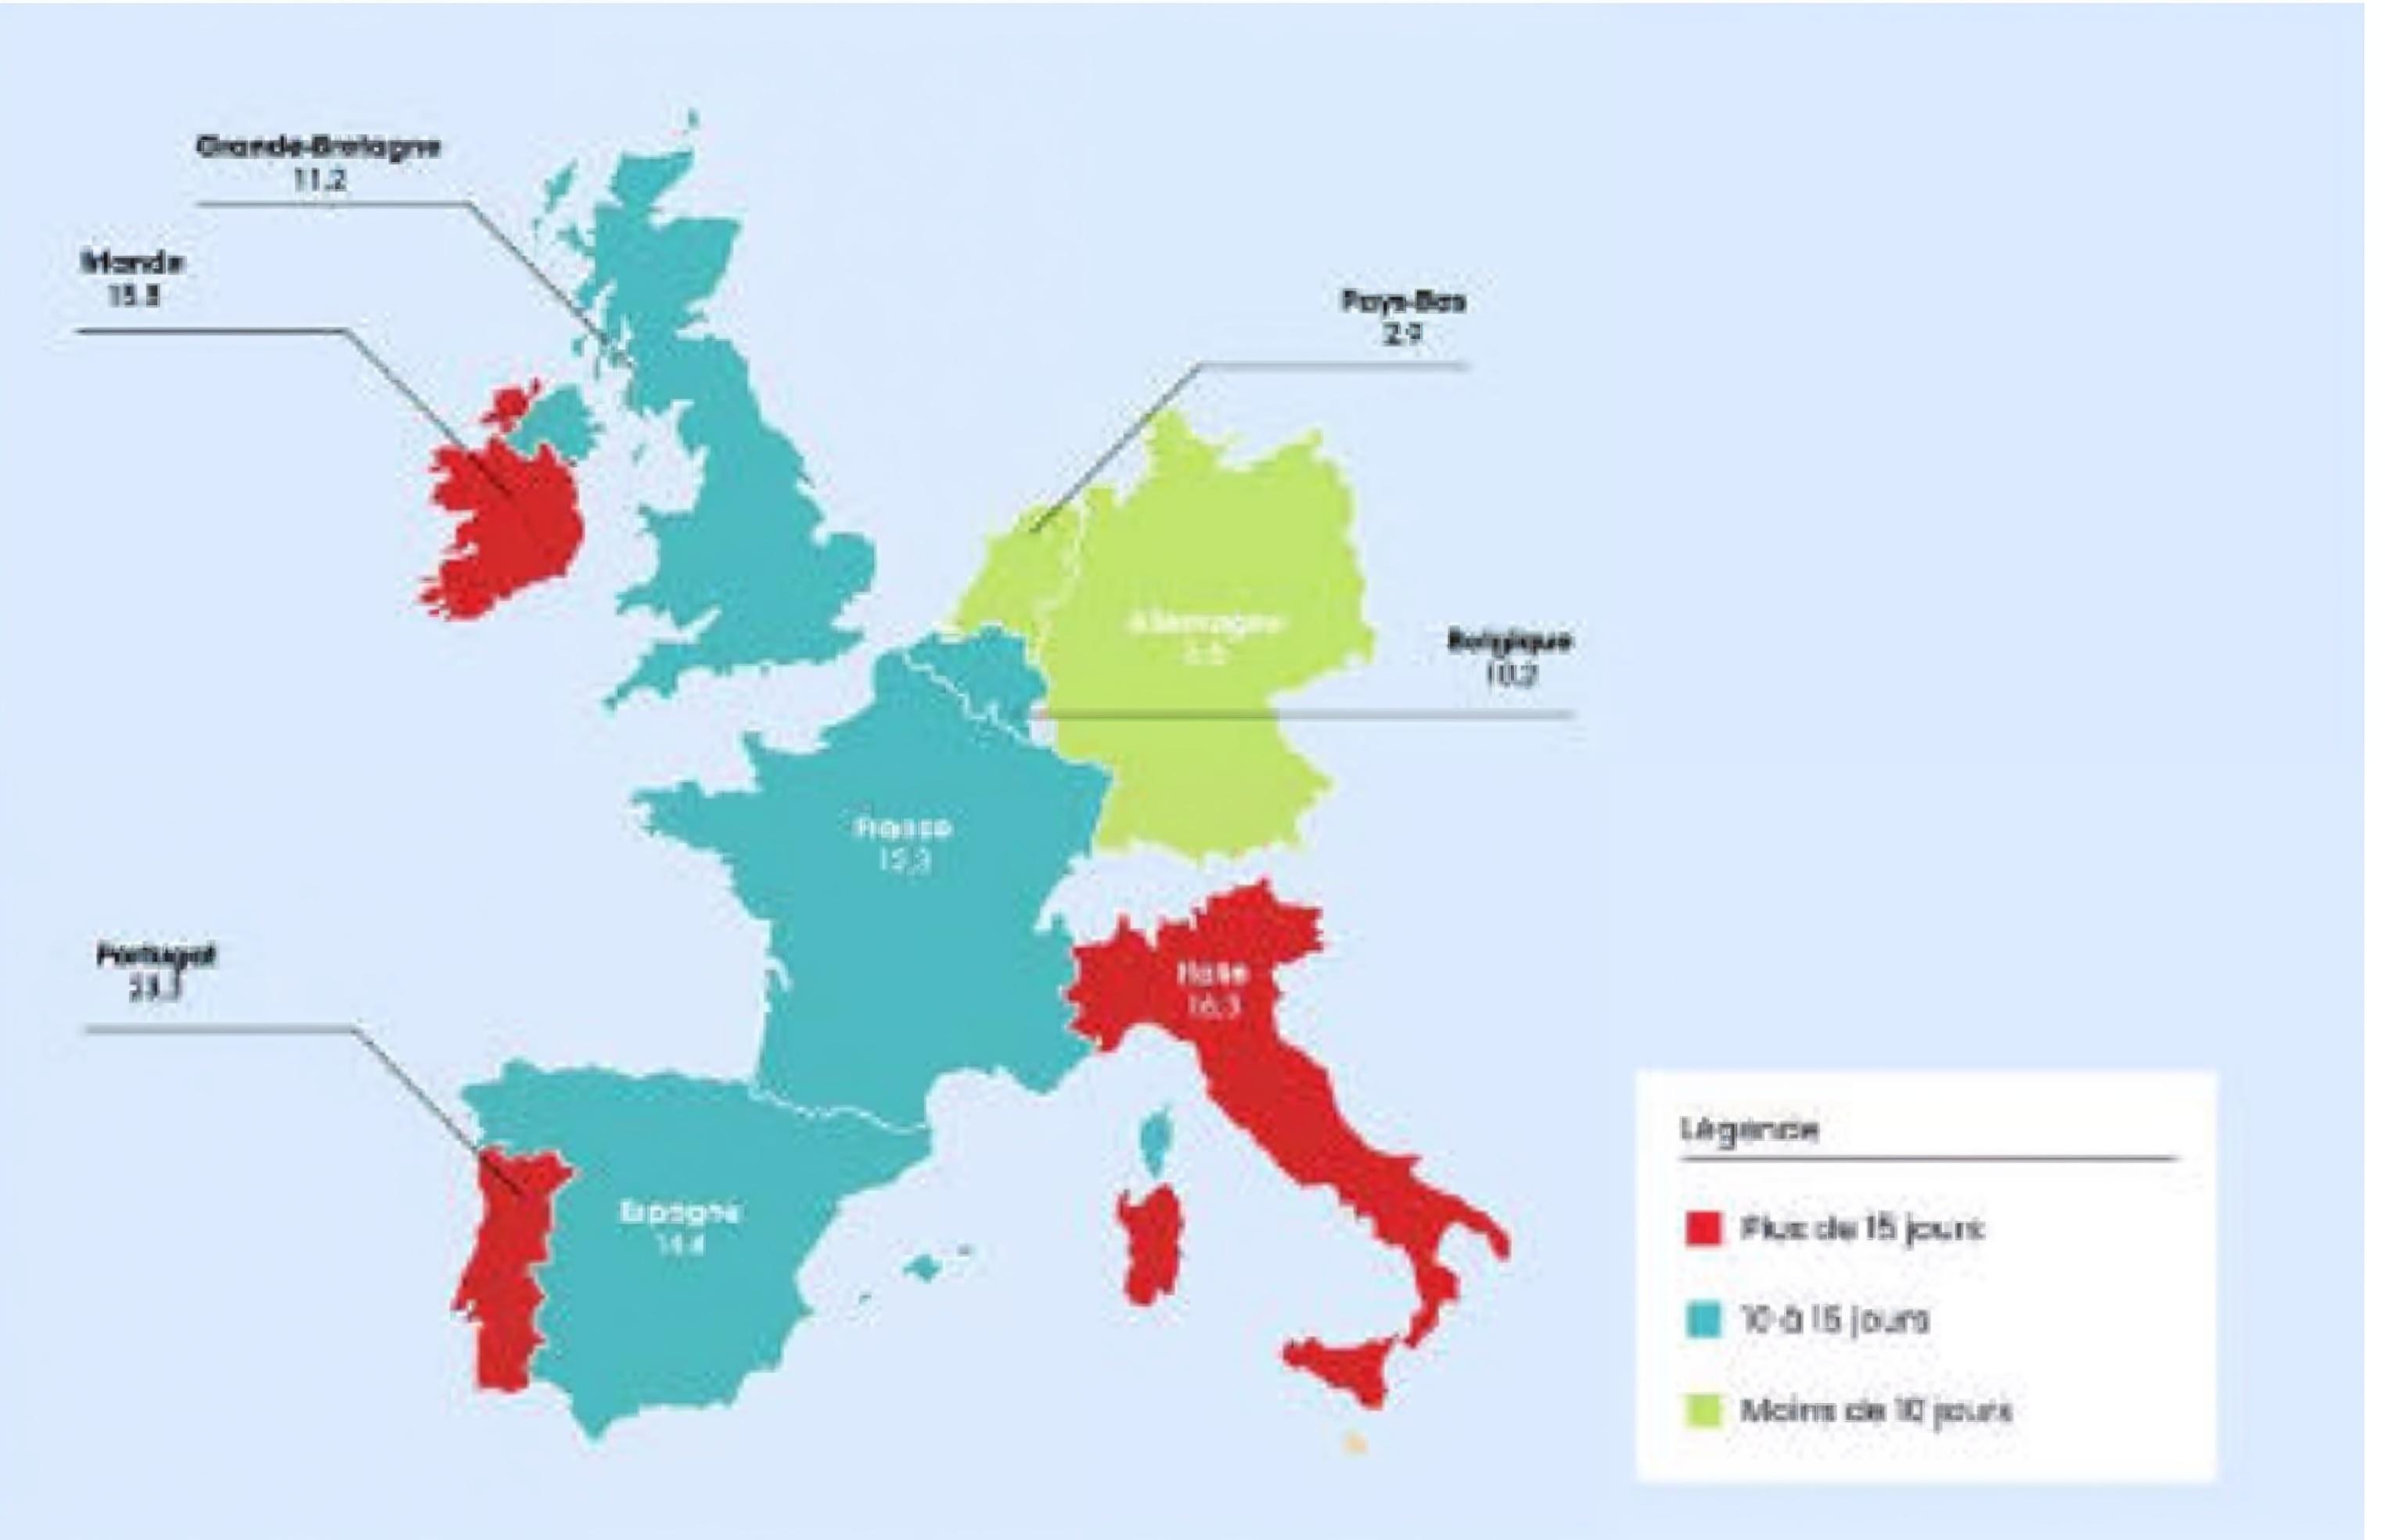
Le cabinet Altarès vient de publier le mois dernier son étude sur le comportements de paiement France - 1er semestre 2026
La France a fait de nets progrès après 2 années de dérives : (1) Son retard moyen a baissé à 12,3 jours (mieux que la moyenne européenne : 13,1 jours) - cf. schéma ci-dessous. Et (2) près de la moitié des entreprises règle à l’heure ses fournisseurs (49,7% vs. 45,2% l’an passé).
Autre intérêt de cette enquête : révéler/rappeler que nos voisins européens, même les plus dynamiques au plan économique, montrent des comportements (très) contrastés
Leçon credit management : (1) S’informer mais relativiser : la moyenne nationale n’est pas votre réalité. Mesurer vos propres retards, client par client, et relancer dès J+1 (voire J-5 - cf infra Coin Conseil). (2) Pour les exportateurs : pas de profil-type universel chez les clients hors-France, donc suivi d’autant plus strict que le recouvrement est plus complexe.
Coface publie plusieurs enquêtes de paiement 2026 sur la France et sur l’Allemagne : 690 entreprises interrogées en France, 503 en Allemagne.
On apprécierait un peu plus d’uniformité dans les présentations mais le constat est commun : dans les deux pays les entreprises subissent des retards de paiement en hausse, toutes (plus de 8 sur 10 en Allemagne (82%), près de 9 sur 10 en France (89%).
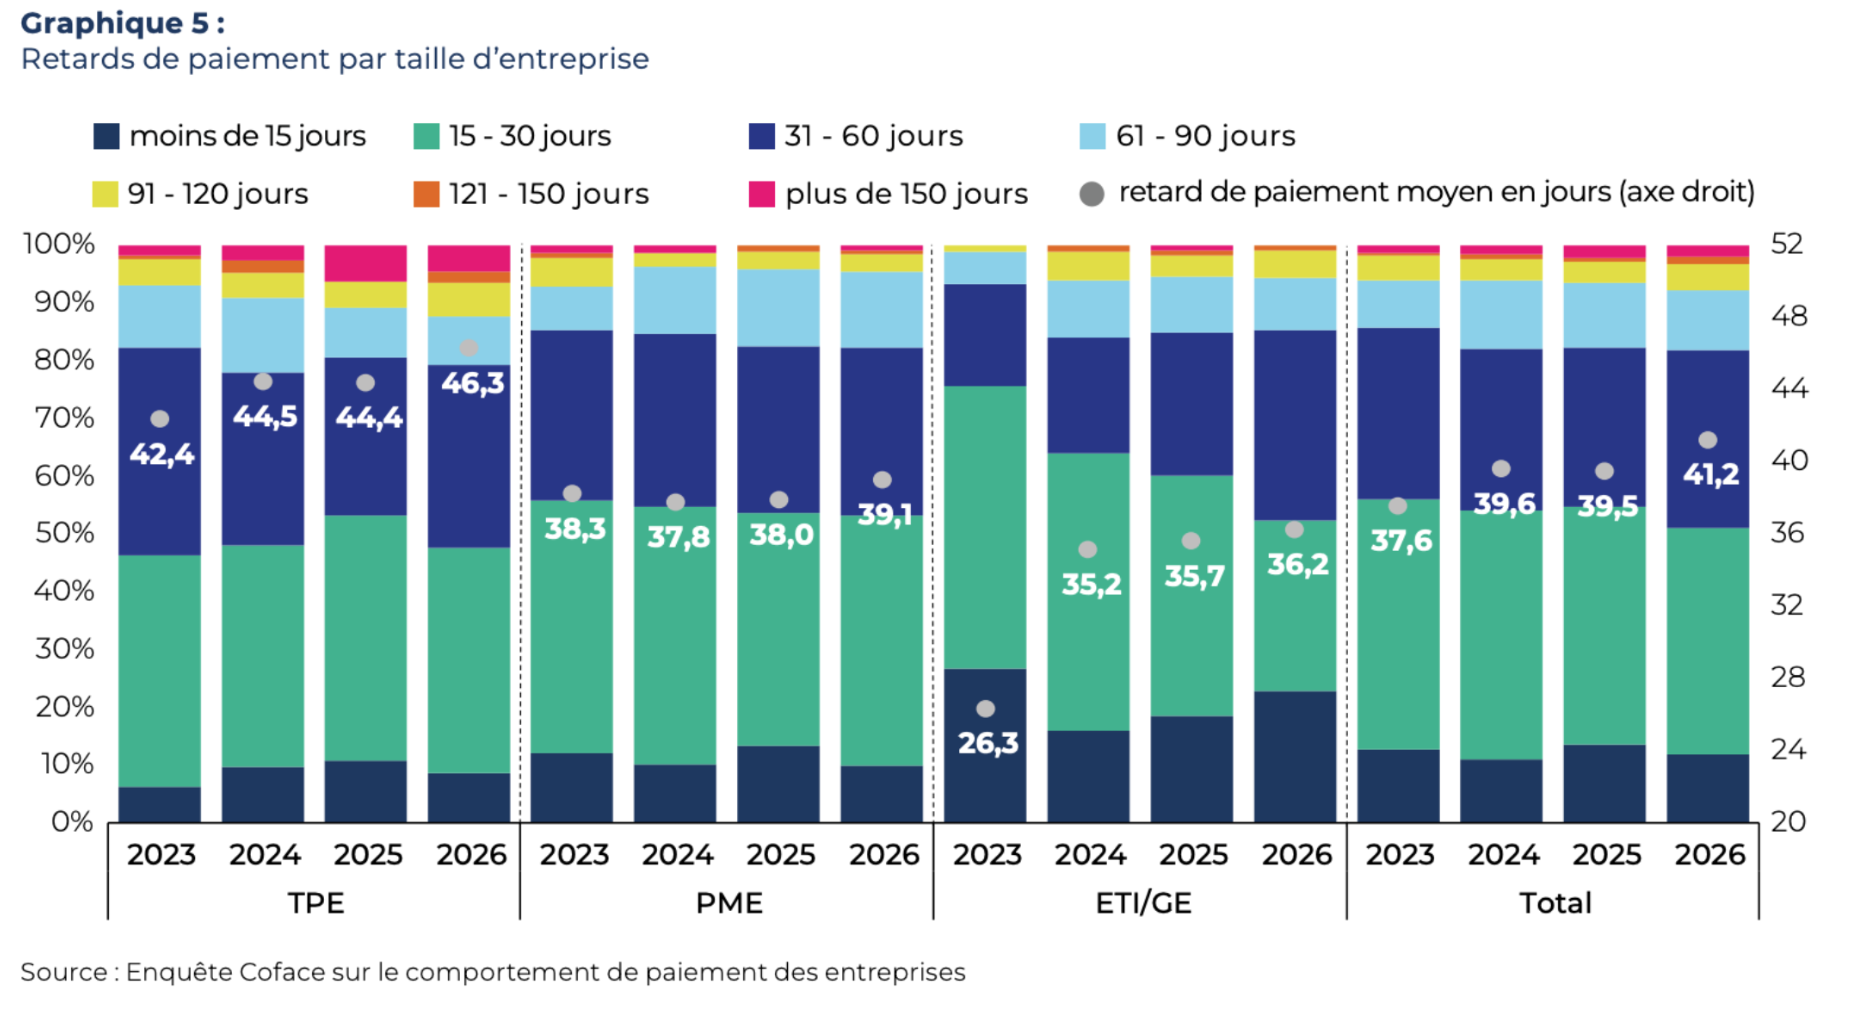
Retards certes différents mais significatifs : près de 32 jours en Allemagne (31,8) et plus de 41 jours (41,2) en France [NDLR: nous parlons bien du retard, pas du délai effectif].
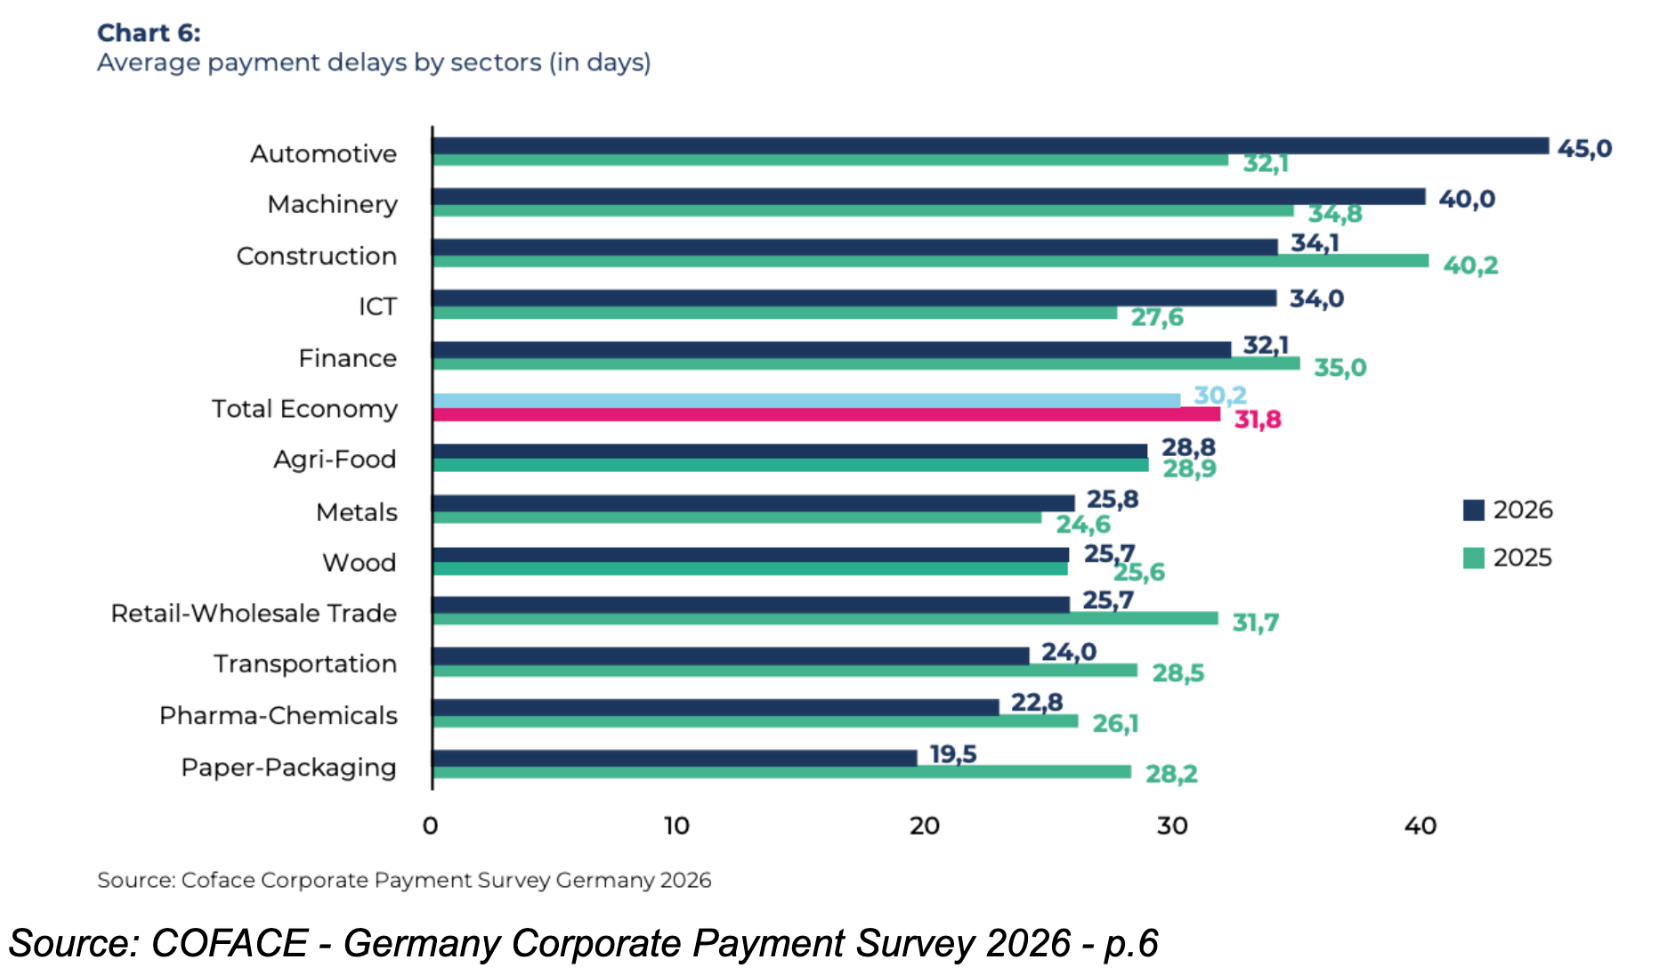
A comparer avec le délai moyen accordé (avant échéance) : environ 50 jours en France (49,6); environ 33 jours en Allemagne (32,5). De facto, les mauvais clients s’auto-accordent un doublement du délai initial…
Il n’est point de frontières dans les mauvais comportements de paiement.
Leçon credit management : (1) A l'export, chaque pays a ses usages. Aligner vos conditions sur la norme locale (après vérification de préférence ;-). Mais (2) rester prudent de facto : un délai usuel n'est pas un paiement garanti, même avec les pays dits vertueux, et surtout à distance (sauf si le client commande régulièrement). Et (3) surveiller les tendances, idéalement sectorielles, souvent parlantes.
[NDLR : les écarts de chiffres entre les études peuvent s’expliquer par des méthodologies différentes : un retard moyen peut se calculer toutes factures comprises (yc celles réglées à l’heure) ou sur toutes les factures payées avec retard.]
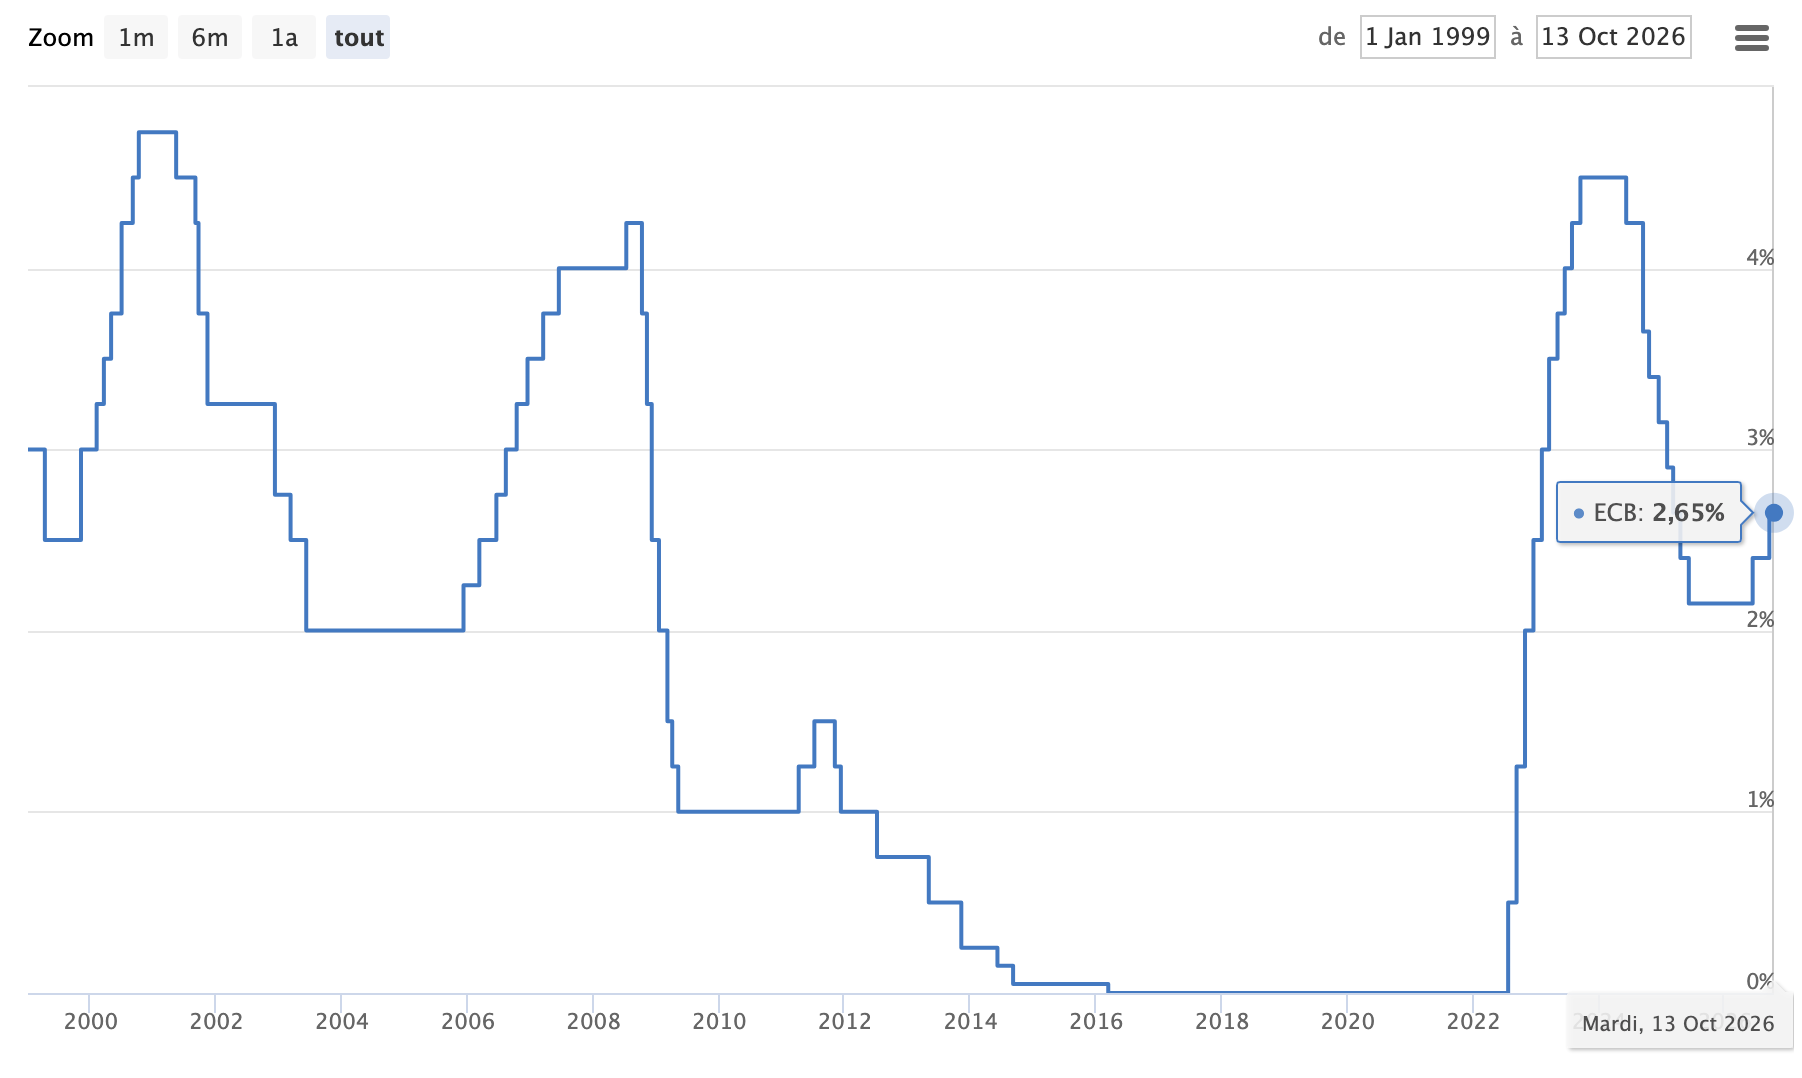
Le mois dernier, la BCE a relevé ses taux de REFI* de 0,25 point, à 2,65 %. C’est la seconde hausse de l’année après celle de juin, pour juguler une inflation de 3,3 % en août dans la zone euro. Avec un pétrole qui flirte autour des 100 $, une nouvelle hausse n’est pas exclue.
Mauvaise nouvelle pour l’économie : une hausse des taux d’emprunt tant pour les particuliers que pour les entreprises (BPCE L’Observatoire - cf. supra - envisage la possibilité d’atteindre 4 % fin 2026 (3,5 % en juin dernier).
Pour un fournisseur, c’est donc aussi le moment de repenser à ses pénalités de retard (pour rappel, REFI+10% donc actuellement 12,65% si les CGV ont “oublié” cet aspect - REFI+8% sur les marchés publics qui parlent d’intérêts moratoires).
*Le REFI, c’est le taux payé par les banques (pour se refi-nancer) lorsqu’elles empruntent de l’argent à la BCE. A l’inverse, le taux de rémunération versé par la BCE aux banques qui lui confient leurs excédents de liquidités, c’est le DFR = Deposit Facility Rate.
Leçon credit management : Le coût de l’argent monte, donc vos retards clients également. Relancer (voire pré-relancer) sans retard ni hésitation. Pour se motiver : chiffrer ce que chaque retard vous coûte.
DSO = Days Sales Outstanding : le nombre de jours de chiffre d’affaires qui dorment chez vos clients. Calcul : créances clients TTC ÷ chiffre d’affaires TTC × 365. Exemple : 200 000 € de créances pour 1,2 M€ de chiffre d’affaires TTC, soit 61 jours. Si vos conditions de règlement sont à 30 jours, vous financez gratuitement 31 jours de ventes, environ 100 000 €.
Les études précitées indiquent des chiffres différents : plusieurs thermomètres, mais aucun n’est le vôtre. Le DSO, lui, l’est. Suivi chaque mois et client par client, il alerte bien avant l’impayé.
Leçon credit management : calculer votre DSO ce mois-ci et comparer-le à vos conditions de règlement. L’écart, c’est ce que vous prêtez à vos clients. (De quoi se motiver pour relancer…)
Seule une entreprise sur deux (49,7 %, Altares) paie à l’échéance et 89 % en subissent les retards (Coface) : attendre la date limite pour relancer, c’est déjà arriver après la bataille.
La prérelance consiste à contacter son client 5 à 10 jours avant l’échéance sous un prétexte technique : facture bien reçue ? conforme ? bon de commande, validation en cours ? Un mail ou un appel suffit.
Elle désamorce les litiges, identifie le bon interlocuteur et surtout révèle les signaux faibles : un client évasif ou qui multiplie les excuses mérite attention, à l’heure où même des marques tombent. Et avec des taux qui remontent (BCE), chaque jour gagné compte.
Attention toutefois à le réserver aux nouveaux clients ou mauvais payeurs.
Leçon credit management : Appeler avant l’échéance, pas après. Cinq minutes à J-5 valent mieux que trois relances à J+30.
« Ce n’est pas parce que les choses sont difficiles que nous n’osons pas ; c’est parce que nous n’osons pas qu’elles sont difficiles. » Sénèque
VRAI ou FAUX : Même si je ne les facture pas, les pénalités pour retard de paiement qui me sont légitimement dues peuvent m’être utiles.
REPONSE : VRAI
Hormis les marchés publics où les Trésoriers payeurs sont censés appliquer spontanément les intérêts de retard sur les contrats noués avec l’Etat, les pénalités de retard, même légitimes, ne sont pas toujours facturées par le fournisseur.
MAIS elles peuvent se révéler fort utiles lors de la négociation avec le client : lister les montants (sans oublier les IFR - Indemnités de Frais de Recouvrement de 40€ minimum sur chaque facture) légalement dûs par le client délinquant peut être un bon moyen de calmer ses ardeurs à vouloir obtenir des baisses de prix.
Leçon credit management : en credit management, il faut savoir faire flèche de tout bois. Les pénalités de retard sont une arme à garder, même sans la dégainer.
D'autres ressources
Fiche mémo
Prévention
6 min.
12 oct. 2026
Fiche mémo
Prévention
5 min.
23 mai 2026
Modèle

Prévention
2 min.
11 janv. 2026