
Retour
La lettre CODINF de Juillet-Aout 2026
16 min.
Ce mois de juillet est placé sous le signe de la chaleur - qu'elle soit estivale (avec un thermomètre très/trop généreux) ou sportive, à l'heure où le Mondial de football fait vibrer les pelouses outre-Atlantique, la France a de quoi vibrer et tenter de se distraire un peu de ses tracas économiques (Merci à l’équipe de France pour nous avoir fait rêver à une finale jusqu’à ce 14 juillet).
Pourtant, difficile de crier victoire côté trésorerie ou pérennité des entreprises. Si les chiffres de la Banque de France laissent entrevoir une timide accalmie sur les défaillances (voir plus bas), les retards de paiement, eux, continuent de grimper - de quoi faire suer plus d'un trésorier, canicule ou pas ; l’e-commerce international fait toujours une concurrence menaçante contre la distribution européenne ; Dutreil 2 pourrait compliquer la transmission intergénérationnelle des bijoux familiaux ;
Alors, ce mois de juillet sera-t-il celui de la concorde entre statistiques rassurantes et réalité du terrain ? Entre institutions bienveillantes (Médiatrice du crédit, DGCCRF) et dirigeants trop frileux pour s'en saisir ? Rien n'est moins sûr. Mais comme chaque mois, le Codinf vous aide à garder la tête froide. Mais aussi à regarder ce qui se passe ailleurs, souvent très instructif voire rassérénant.
Bonne lecture, et bel été à tous ! On se retrouve à la rentrée de septembre ;-)
Alain Wolgensinger
Credit Manager Conseil, CODINF
Les chiffres de la Banque de France pour mai 2026 sont tombés. Surprise, ils sont moins brûlants qu’on aurait pu penser : à fin mai 2026, le nombre de défaillances dépasse toujours le seuil des 70 000 (70 077) sur les 12 derniers mois.
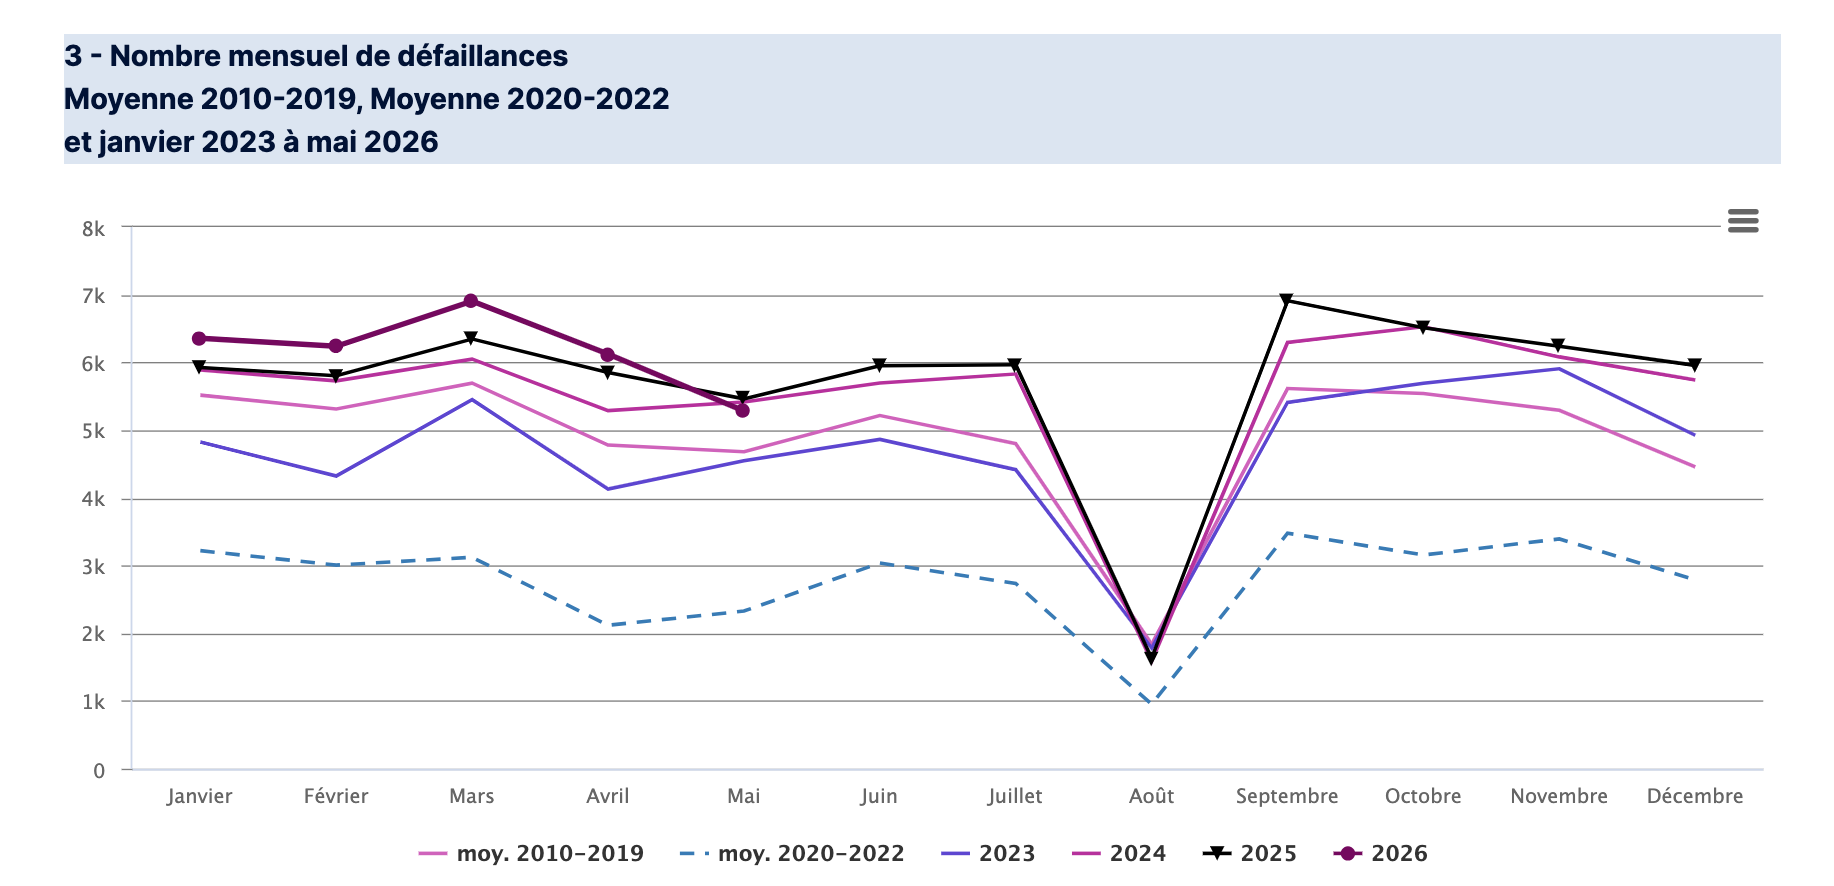
Mais 4 points positifs sont à noter :
(1) une très légère décélération du rythme annuel par rapport à avril dernier (70 257)
(2) une meilleure performance sur mai qu’en 2025 et en 2024
(3) un secteur de la construction, toujours frappé (environ 40 défaillances/jour), mais de moins en moins présent : près de 25% des défaillances sur la période 2010-1019 contre seulement 20% aujourd’hui.
(4) enfin, un secteur de l’industrie qui retrouve une moyenne “normale” (celle de la période 2010-2019) : 4 443 sur l’année glissante en cours, 4 442 autrefois.
Si ce n’était la chaleur accablante, on se lèverait presque pour saluer ces bonnes nouvelles. Mais au moins ça ne sont pas des mirages.
Réflexe de credit management : des données brutes ne sont pas toujours parlantes. Mieux vaut repérer une tendance graphique ou une moyenne pour fixer les idées.
Un peu passé sous les radars d’une économie souvent chahutée, le nouveau Pacte Dutreil est bien entré en vigueur, avec la parution récemment d'avis d'experts sur la question.
Pour rappel, cette loi de 2003 (parue en pleine canicule, déjà !) voulait alléger le coût fiscal de la transmission des entreprises familiales (suite à décès ou donation) pour éviter de perdre ces joyaux souvent industriels que sont les ETI (entreprises de taille intermédiaire), beaucoup plus nombreuses en Allemagne et en Italie. A dire d’experts, elle a fait son travail (selon les statistiques de la DGFiP / Direction générale des finances publiques 5 000 entreprises familiales transmises en 2024, à plus de 90 % sous forme de donation) mais à un coût fiscal jugé trop élevé compte tenu de certaines dérives voire abus (actifs discutables tels que jets privés ou bateaux de luxe logés dans de commodes holdings cédées sans coûts ou presque).
Pour rappel : selon un rapport du Sénat publié en 2022
(1)- Selon la source et la définition qu’on donne au mot “cession”, 250 000 à 700 000 entreprises devraient être transmises dans les 10 années suivantes,
car (2) un quart des dirigeants ont plus de 60 ans
et (3) la situation demeure inquiétante avec une baisse quasi-continue des cessions, malgré des réformes en 2017 (sur Dutreil 1 notamment) :
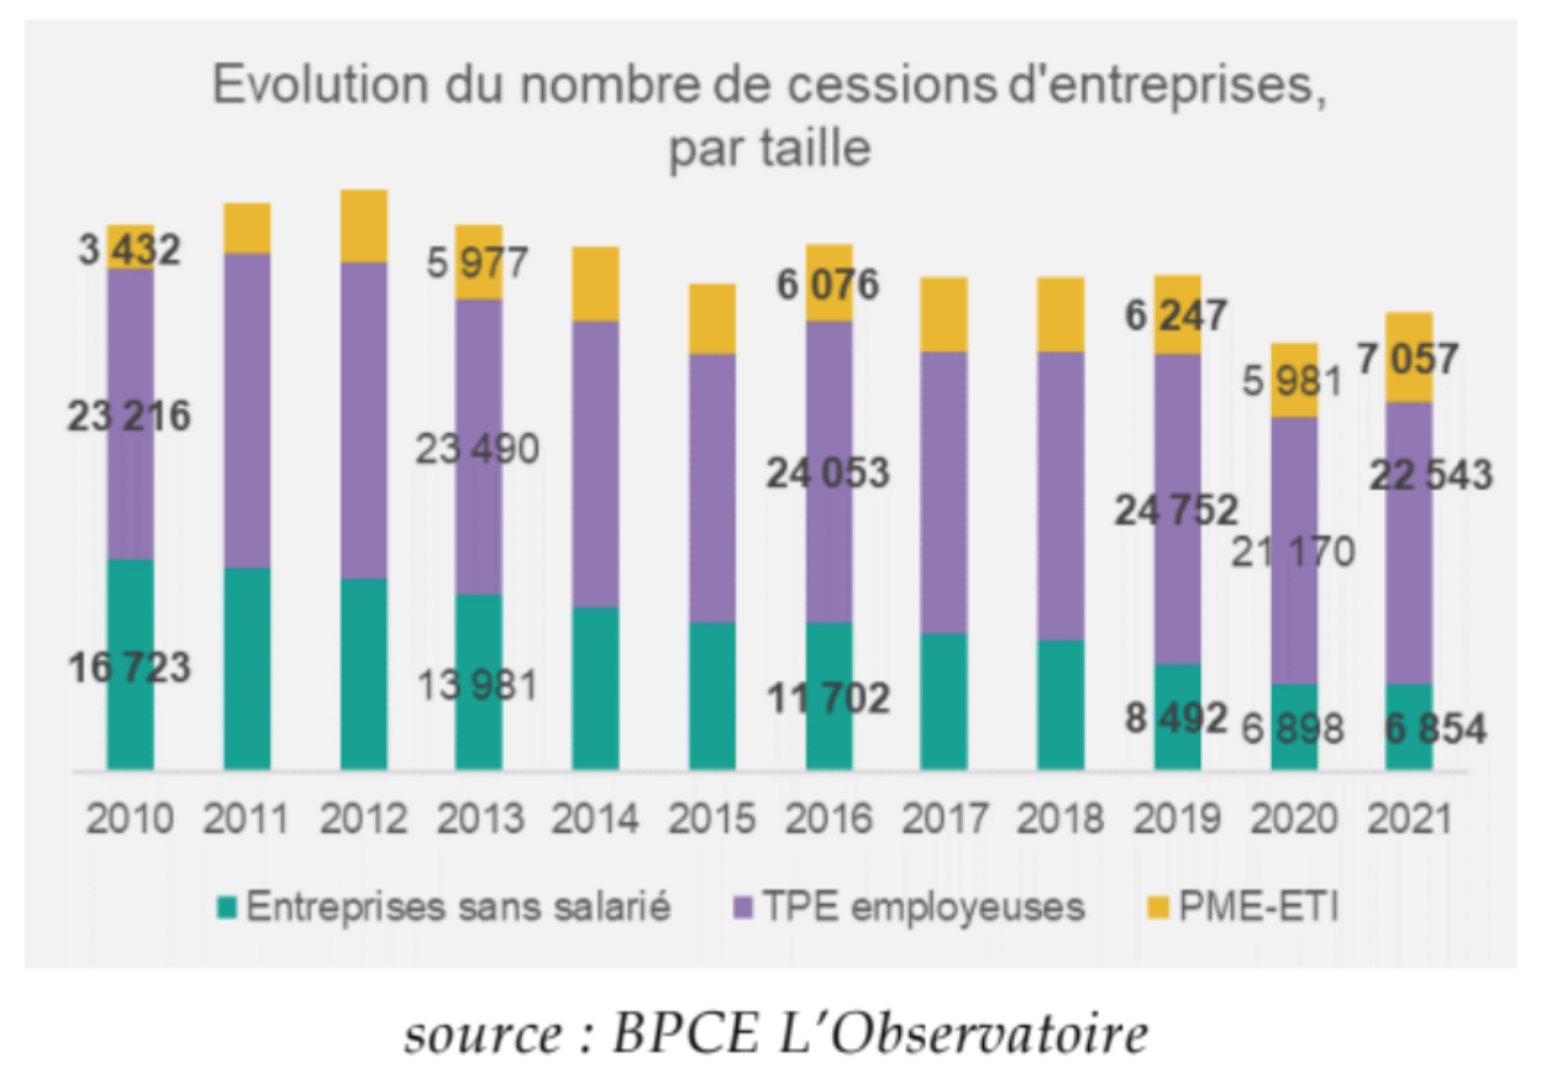
Source: Rapport Sénat “Reprendre pour mieux entreprendre dans nos territoires” - octobre 2022
Avec Dutreil 2, les conditions se sont clairement durcies (activité économique “réelle”, engagement de conservation collectif et individuel rallongé de 2 ans pour passer à 6 ans,..).
Coup de balai ou coup de frein ? L’avenir le dira.
Réflexe de credit management : Le critère “cheveux gris” du dirigeant reste un critère important dans l’évaluation de la pérennité d’une entreprise, surtout dans un contexte législatif durci
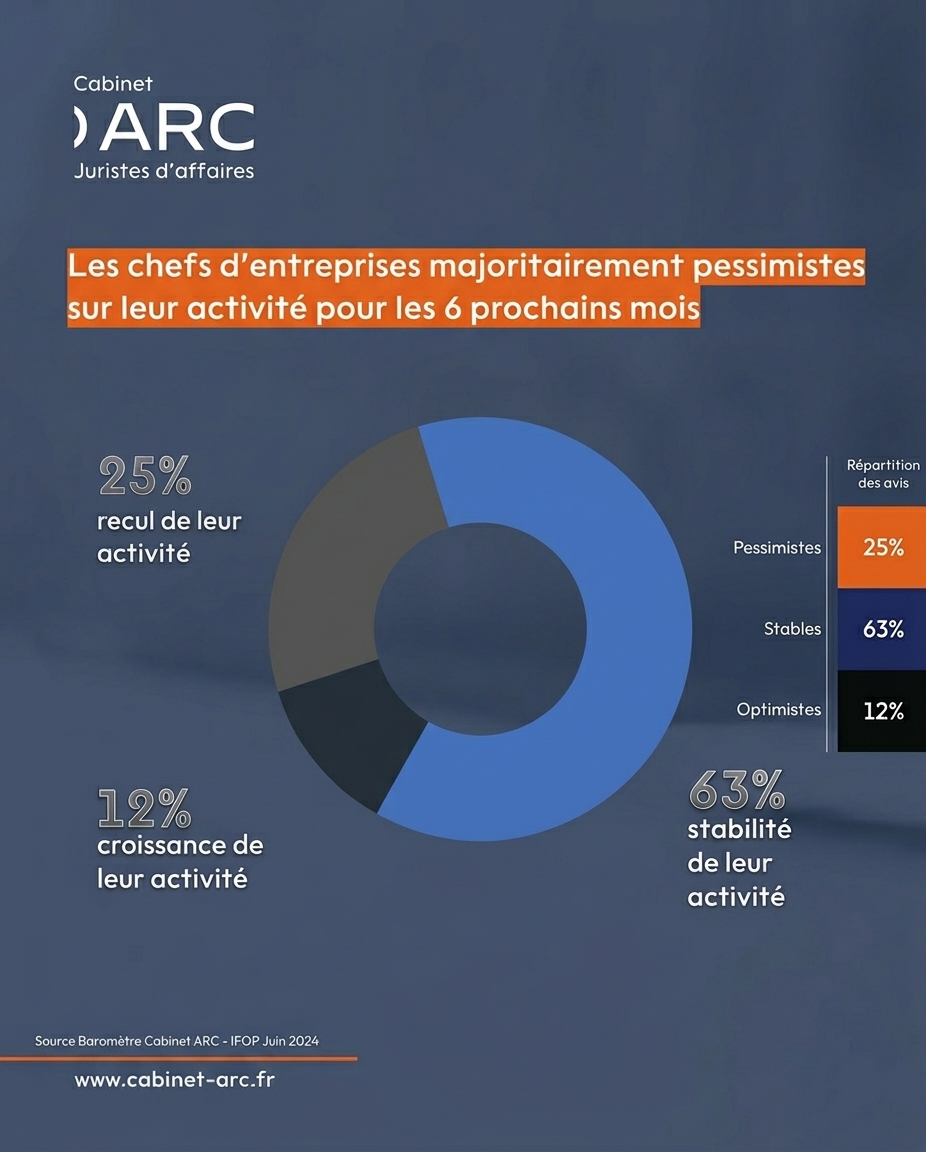
Nos confrères du cabinet ARC ont publié les résultats de leur baromètre réalisé avec l’IFOP auprès de plus de 500 entreprises.
La situation n’est clairement pas à l’optimisme : 25% des entreprises entrevoient un recul de leur activité au cours des 6 prochains mois et les trésoreries souffrent des retards de paiement, dûs essentiellement aux pratiques de certains grands groupes qui externalisent la gestion de leurs factures dans d’autres pays ainsi que des excès d’une partie du secteur public.
Certains établissements de santé et collectivités territoriales sont à quasiment 19 jours en moyenne de retard de paiement (+1,5 jours en un an !). Ce qui par ricochet finit par toucher aussi les fournisseurs des fournisseurs.
Bref, le délai de paiement devient une variable d’ajustement. Avec d’autres effets délétères : assureurs-crédit et banques se désengagent des PME trop peu capitalisées ou n’offrant pas de garanties suffisantes.
Enfin, l'étude identifie certaines difficultés à venir pour la mise en place de la facturation électronique prévue pour cet automne : clients indélicats qui affirment n’avoir reçu aucune facture et renvoient leurs fournisseurs vers la plateforme ; blocage du système informatique de certaines entreprises constaté lors de certains envois massifs de factures. D’où une désorganisation possible qui pourrait générer d’abord …des retards de paiement !
Tout cela milite selon lui :
(1) pour le déplafonnement des sanctions DGCCRF (cf. infra) : actuellement 2 M€, demain 1% CA de l’entreprise sanctionnée si la loi Rietmann passe à l’Assemblée Nationale (Lettre Codinf 2026-03 > Retards de paiement : le Sénat dit “c’est navrant”). Mais le match législatif n’est pas encore gagné.
(2) pour le calcul d’une notation des délais de paiement via la facturation électronique.
Réflexe de credit management : une trésorerie saine est un critère-clé de la pérennité de toute entreprise. Et on peut ajouter : en général, pas de trésorerie saine sans solide capitalisation de départ, facile à calculer à partir des comptes sociaux du client.
Amateurs (anglophones) d’émotions fortes, lisez absolument Payment Study 2026, l’étude mondiale sur les habitudes de paiement dans 38 pays représentant 90% du PIB mondial réalisée par CRIBIS, membre du réseau Dun & Bradstreet, avec la contribution du Cabinet Altares.
Vous pourriez tomber de votre chaise en découvrant ces paradoxes que la Suisse est moins ponctuelle dans ses paiements (68,5% des factures payées à temps) que la Russie (80,9% !) ou la Pologne (86,6%).
Ou encore que la Hongrie est la championne des bons payeurs en Europe du Sud (75,8% des paiements réglés dans les temps ; seulement 0,2% de grands retards).
Par delà ces anecdotes amusantes et roboratives, l’évolution par pays et par secteur économique sont des plus intéressantes également.
Réflexe de credit management : comme indiqué dans une précédente lettre, savoir s’arracher aux préjugés (voir la lettre CODINF de février 2026 - Section Coin Conseil). Le bon payeur n’est pas toujours là où on le croit.
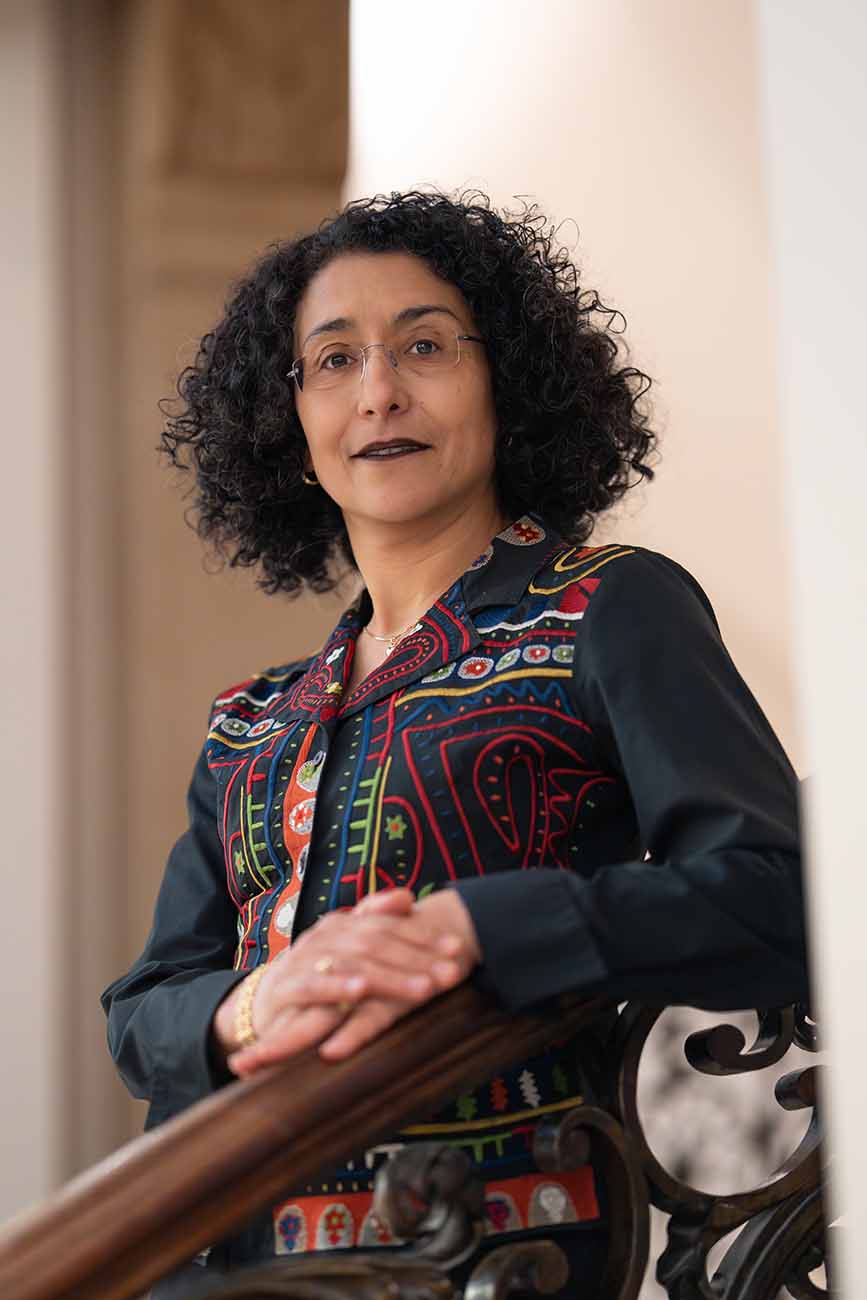
Nous le disions en début d’année, Hassiba Kaabeche est la nouvelle Médiatrice du crédit. Et pourtant elle s’alarme en ce début juillet du peu de dossiers éligibles traités.
Chiffres 2025 : 1 034 dossiers traités (dont plus de 1 sur 5 pour les fameux PGE*) - avec un taux de succès de 64%.
Chiffres 2026 : même tendance (moins de 500 dossiers éligibles sur le premier semestre), alors même que le nombre des défaillances a franchi le seuil des 70 000 !
Et, ce qui est frappant, plus de la moitié des demandes ne sont pas éligibles (57% !) : situation trop dégradée, dispositif non concerné,..
Les causes semblent multiples : (1) crainte des dirigeants d’exposer leurs difficultés à l’ensemble du secteur bancaire, (2) méconnaissance du dispositif ou de son périmètre d’intervention, (3) possible révision de la cotation BDF pour l’entreprise qui ne peut faire face.
On saluera le message simple et clair : “Venez nous voir tôt”. Mais on signalera aussi que la Banque de France (qui héberge ce dispositif de médiation) pourrait communiquer plus intensivement (l’interview à l’AFP n’est même pas reprise sur le site institutionnel).
*NDLR : Prêts garantis par l'État durant la crise sanitaire du Covid-19 jusque fin 2021, remboursables sur une période maximale de 6 ans.
Réflexe de credit management : côté créancier, un outil institutionnel (et gratuit), donc bon à connaître.
En cette période de Mondial de football, une émission emblématique du secteur public (“France Inter / On n’arrête pas l’éco”) faisait intervenir des experts sur l’économie du ballon rond.
Il y était évoqué que nombre de clubs de foot en France sont en déficit.
Comment tiennent-ils, du coup ? Réponse : en “vendant” leurs joueurs de talent, souvent de plus en plus cher, pour renflouer les caisses (“la bulle des transferts” étant l’autre nom de ce mercato). Et parfois en se tournant vers le “Private Equity” (fonds d’investissements privés), d’autant plus présents que certains Etats leur sont interdits (ex: aux USA, aucun investisseur étranger ne peut détenir plus de 20% d’un club sportif).
Réflexe de credit management : cet exemple est la démonstration-même qu’il n’est pas de méthode universelle pour évaluer la solidité d’un client. Quel credit manager trouverait normal ailleurs que son client ne tienne que grâce à des produits exceptionnels ?
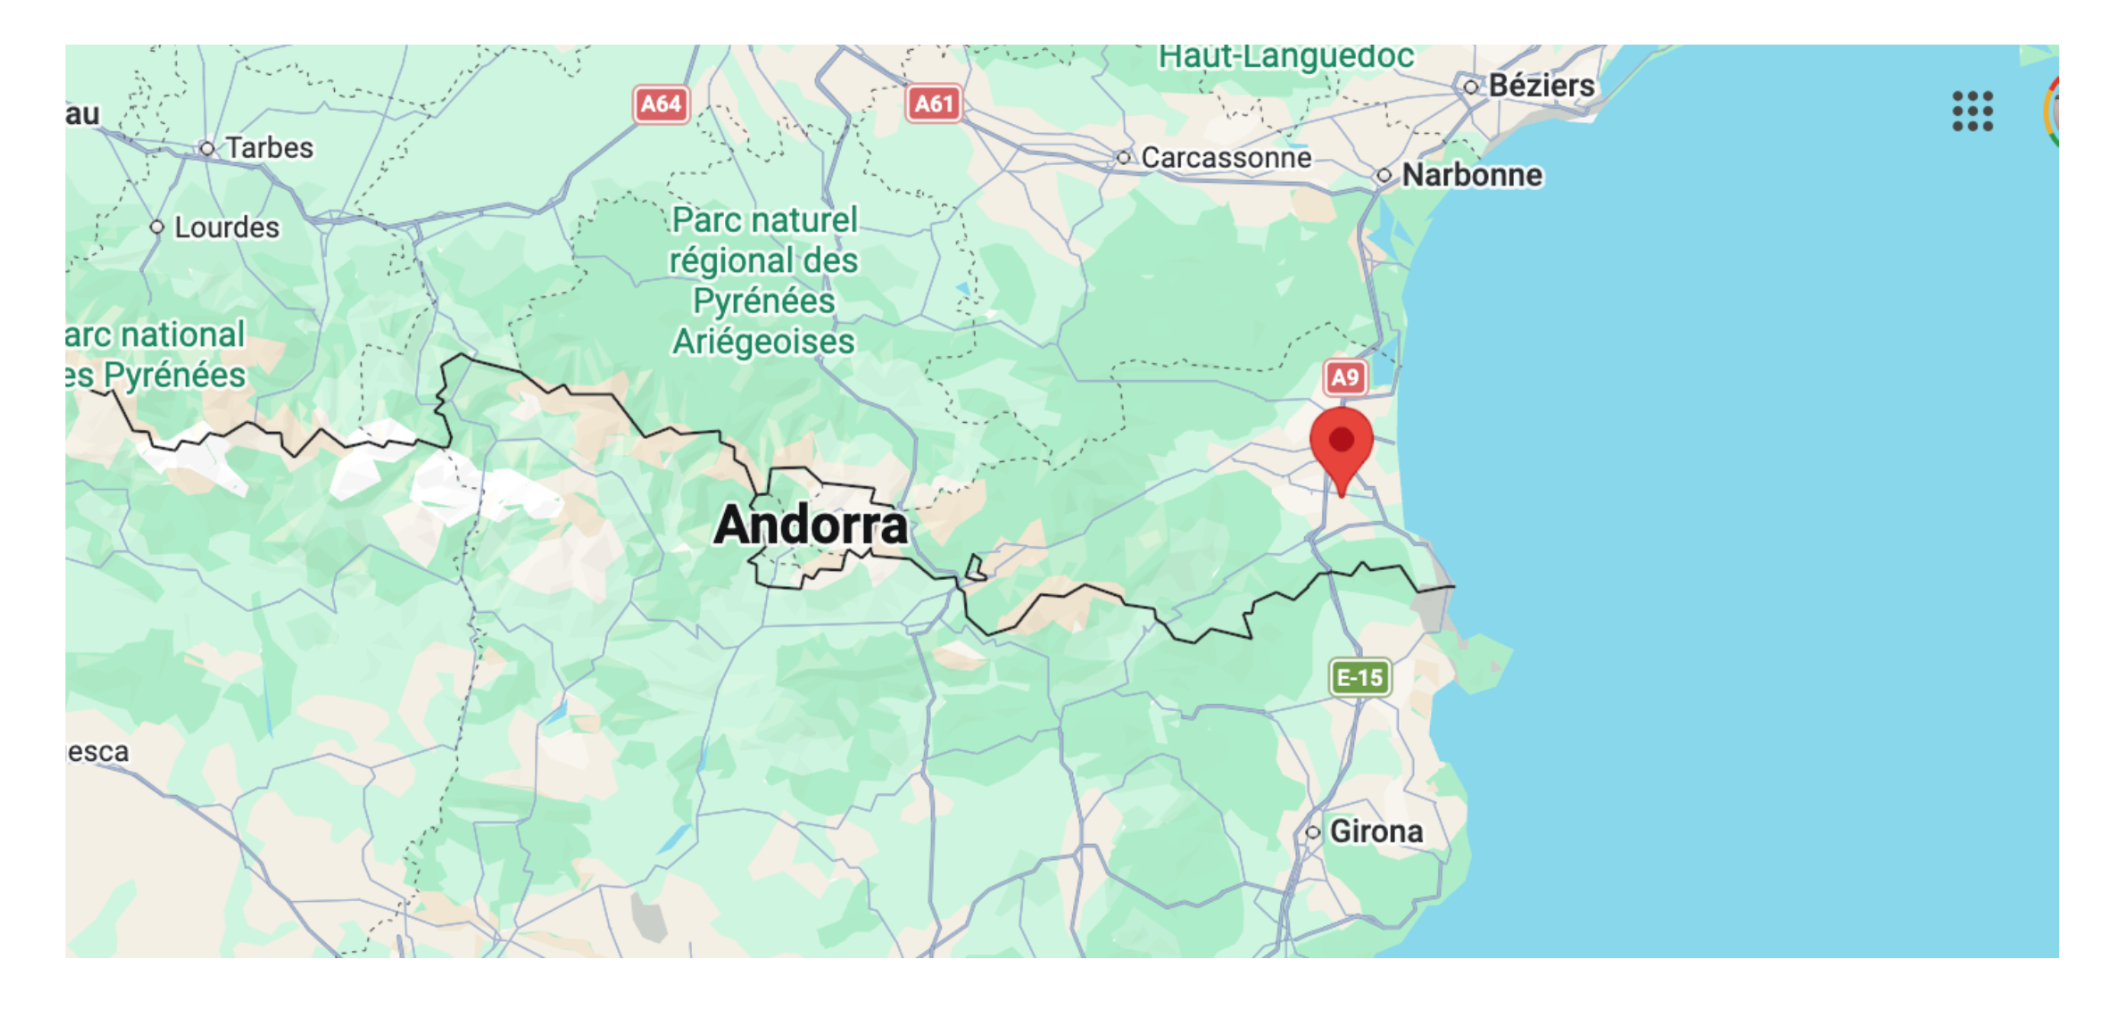
Dans le contexte de nombreuses défaillances d’entreprises, un petit commerce de proximité situé dans la commune rurale de Bages, près de Perpignan (Occitanie), a dû interrompre son activité début juin. Raison économique ? Que nenni ! Il s’agit d’une fermeture administrative temporaire (pour une durée de 180 jours) décidée par le Préfet du département. Explication : des faits répétés de revente illégale de tabac ! [NDLR: la proximité avec Andorre, réputée pour son tabac moins cher, y serait-elle pour quelque chose ?]
Réflexe de credit management : ‘Dura lex, sed lex’ (la loi est dure mais c’est la loi). La moralité perçue ou supposée de l’entreprise cliente peut/doit faire partie des critères d’évaluation du risque sur sa pérennité.
Enfants, nous disions souvent d’un “ratiboisage” après une coupe de cheveux (haircut) chez le coiffeur. Ce terme est employé dans le monde financier anglo-saxon pour évoquer ces abandons de créance réclamés par un débiteur ou un repreneur auprès des créanciers.
Imaginez la situation que traversent les créanciers d’entreprises pourtant géantes comme l’opérateur SFR ou encore le groupe Casino, finalement scindées et cédées par parties.
Réflexe de credit management : Encore une fois, ne pas attendre une reprise d’entreprise (ni même sa nationalisation) pour tenter de récupérer toute ou partie de ses avoirs.
Nous citions déjà ce conseil dans la Lettre CODINF d'avril, valable lorsqu’une entreprise saine est rachetée par un nouveau dirigeant qui peut devenir rapidement un mauvais payeur au final.
Mais alors que dire du cas où l’entreprise rachetée n’est pas saine, voire au bord du précipice ?
Dans ce cas, les débiteurs sont généralement priés de bien vouloir abandonner une partie de leurs créances pour faciliter la cession et leur éviter de tout perdre.
Sans oublier les faux repreneurs qui attendent en fait la liquidation pour tenter de récupérer des actifs jugés stratégiques à vil prix (mais certainement pas les dettes des fournisseurs !).
Réflexe de credit management : Si vous n’êtes pas à la table de négociation avec votre débiteur, vous pourriez être au menu. Ne pas attendre pour lui mettre la pression avant qu’il ne soit en RJ, s’il fait la sourde oreille.
VRAI ou FAUX : Les pénalités de retard sont automatiques, juste après la mise en demeure, et dues après avoir été facturées.
REPONSE : VRAI (première partie), FAUX (deuxième partie), VRAI (troisième partie)
VRAI car les pénalités courent dès le 1er jour de retard : autrement dit, le seul fait que la date d’échéance soit dépassée suffit à les déclencher (d’où l’intérêt de bien calculer ladite date d’échéance)
FAUX car la mise en demeure préalable n’est pas nécessaire (idée fausse mais tenace, hélas)
VRAI car elles doivent effectivement être facturées. Et c’est logique car sinon (1) elles resteront dues sur le papier mais n'entreront jamais dans la trésorerie et (2) comment le client connaîtrait-il le montant exact ?
Au passage : quand les facturer précisément ?
Deux logiques possibles :
1) Dès l'échéance franchie (à titre de relance/fermeté) mais le retard continuant à courir, il faudra ajuster le montant si le paiement tarde encore.
2) Au moment du paiement effectif (ou de la relance ferme), une fois le nombre exact de jours de retard connu - ce qui évite d'avoir à corriger la facture ensuite. C'est souvent l'option la plus simple en pratique.
À retenir côté comptabilité : ces pénalités ne sont pas soumises à la TVA et se calculent sur le montant TTC de la facture.
Réflexe de credit management : ne jamais oublier que les partenaires extérieurs n’ont pas notre connaissance fine du dossier. Donc toujours leur mâcher le travail.
D'autres ressources
Lettre CODINF

Prévention
6 min.
10 mai 2026
Checklist
Prévention
5 min.
7 mars 2026
Fiche mémo
Juridique
5 min.
20 avr. 2026