
Retour
La lettre CODINF de Mai 2026
Nouvelle procédure de recouvrement, loi de simplification de a vie économique, suivi des défaillances d'entreprises, et toute l'actualité du credit management.
6 min.
Ce mois de mai a commencé avec une pluie abondante… de nouvelles pas toujours rassérénantes.
A commencer par les statistiques des défaillances d’entreprises dont on voit également qu’elles impactent le taux de chômage, qui remonte. Sans pouvoir espérer un mieux dans les prochains temps compte tenu du désordre du monde actuel.
Pourtant, nous avons choisi également de ne pas ignorer ces mesures notamment juridiques qui ont pour désir de simplifier (un peu) la vie du business : accès aux marchés publics, procédures judiciaires accélérées, mesures dérogatoires spécifiques,...
Et pendant les éclaircies, n’oublions pas de contempler le ciel bleu : il cache en arrière-fond des actualités étonnantes et instructives pour le Credit Manager qui sait y porter son regard.
Sans oublier que le Credit Management ça vaut aussi pour les plus riches : le luxe nous l’apprend.
Bonne lecture !
Alain Wolgensinger
Credit Manager Conseil, CODINF
Les chiffres de la Banque de France pour mars 2026 sont tombés : pas de printemps en vue. Sans surprise, nouveau record des défaillances (6861 défaillances sur mars). En cumulé, le chiffre sur les 12 mois écoulés frôle les 70.000 (69 938 pour être exact). Et on notera que la progression la plus forte concerne les ETI-Grandes Entreprises : +15,3%, passant il est vrai de 59 à 68.
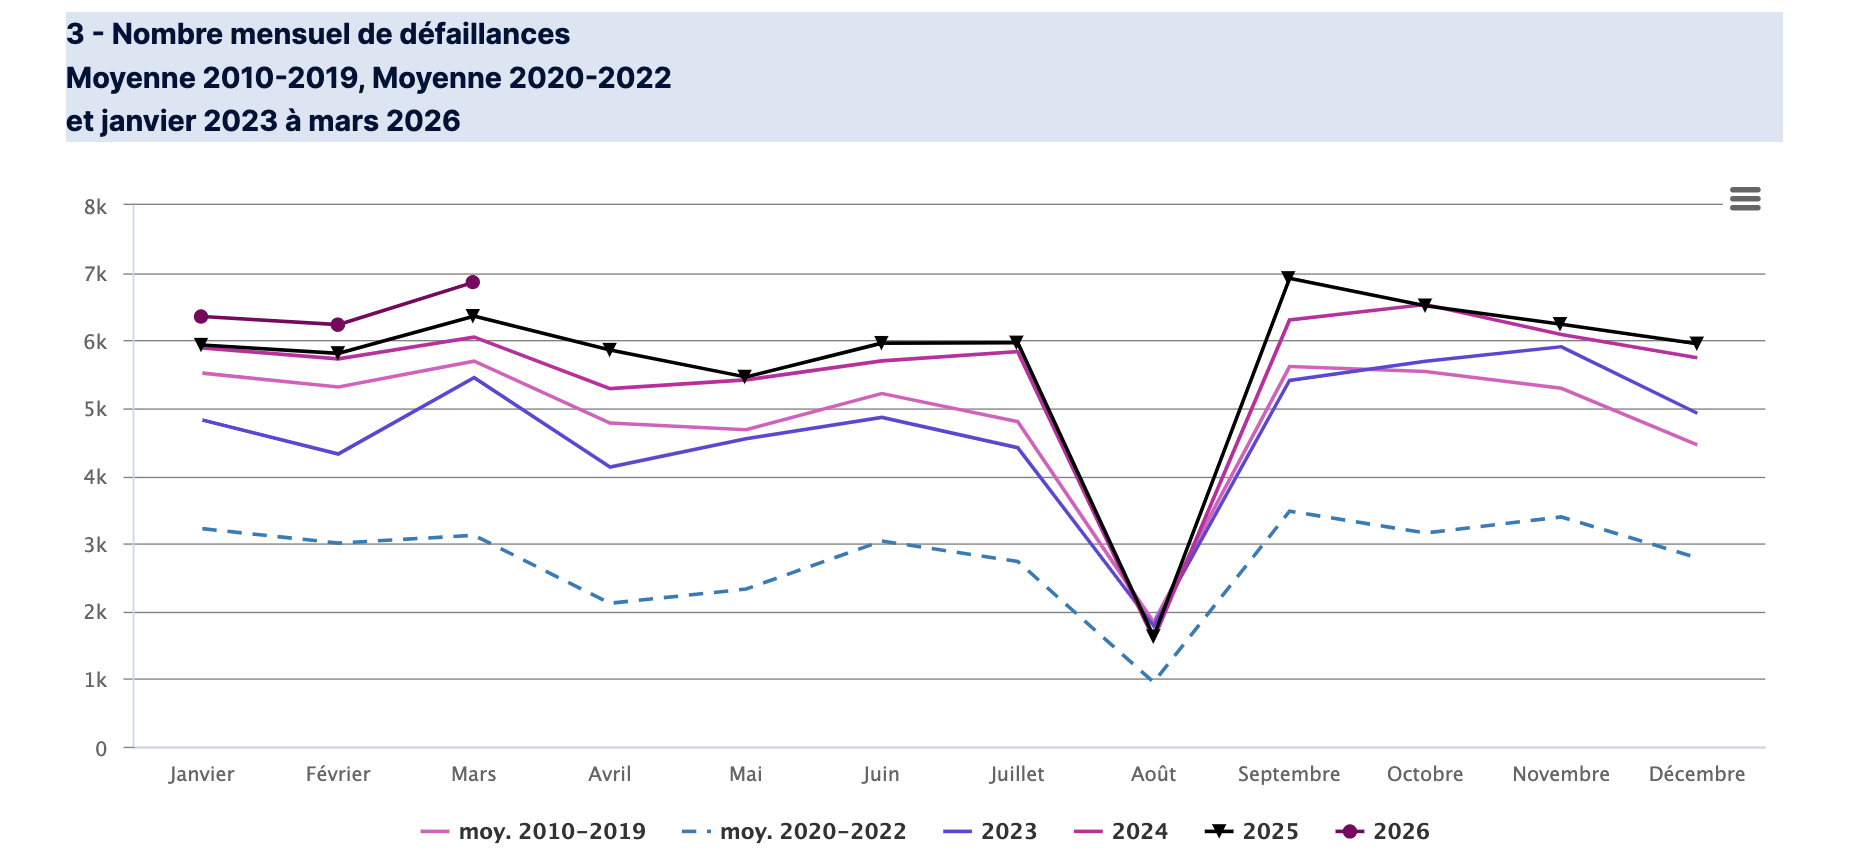
Réflexe de credit management : Big is not beautiful - même un grand groupe peut faillir. Pour autant, attention à l’effet loupe : 92% des défaillances concernent les micro-entreprises. Small is weak.
On l’aurait presque oubliée après ses 2 années de concertation : la loi de simplification de la vie économique vient d’être définitivement adoptée. Elle a pour objectif de réduire les contraintes administratives, redonner de la trésorerie et faciliter la conduite des projets économiques en France.
Ce qui devrait changer pour les entreprises :
(1) l'allégement des contraintes administratives (notamment dans les marchés publics, en facilitant l’accès à la commande publique) ;
(2) l'amélioration de la trésorerie des entreprises (mais les commerçants uniquement) ;
et (3) l'accélération les projets industriels et numériques : via des mesures dérogatoires (si sont concernées antennes-relais, biodiversité, procédures d’aménagement) ou via la qualification PINM (projets d’intérêt national majeur) pour des datacenters notamment.
Simplifier la vie quotidienne des entreprises était l’objectif de cette loi. On saluera l’effort salutaire mais, pardon, pour l’effet ‘Wow !’ il faudra repasser.
Réflexe de credit management : Le diable se cachant dans le détail, vérifier si cette loi et ses mesures concernent vos secteurs clients ou votre activité.
Depuis le 24 avril est désormais instaurée une nouvelle procédure simplifiée de recouvrement des créances commerciales incontestées : elle complète donc le trio d’outils judiciaires classiques (injonction de payer, référé-provision, assignation au fond), souvent jugés trop lents ou trop coûteux pour des créances commerciales standards (10 000 € à 200 000 €).
En cas de créance B2B incontestable (nota: sans plafond de montant !), le créancier, sans passer par la case Tribunal, peut mandater un commissaire de justice (ex-huissier) pour signifier au débiteur le commandement de payer dans un délai d’un mois (à noter: aux frais du mauvais payeur !). Sans règlement ou contestation de sa part, un procès-verbal est alors dressé puis adressé au greffier du Tribunal compétent qui le transforme en titre exécutoire judiciaire.
A surveiller : Le décret d’application (pas encore paru pour l’heure)
Réflexe de credit management : Surveiller le cadre légal qui peut créer ou simplifier de nouveaux outils pour récupérer son dû.
Le cabinet a publié son enquête pour le 1er trimestre 2026. Selon eux, le seuil des 70 000 a été franchi en rythme annuel.
Parmi les bonnes nouvelles : une certaine résilience des TPE et du secteur de la construction, une dynamique des PME et enfin des espoirs d’accalmie pour la restauration.
Mais l’étude reconnaît que le climat géopolitique instable et le lot de perturbations engendrées n’arrangera sans doute pas les comportements de paiement…
Réflexe de credit management : Plus le contexte est perturbé, plus fréquente sera l’analyse… et l’écoute du terrain (notamment par les commerciaux) car la situation des clients bouge vite !
Le patron choc de la compagnie RyanAir a “lâché” fin avril une déclaration choc lors d’une interview, annonçant que deux compagnies aériennes européennes (une lettone, une hongroise) pourraient mettre la clé sous la porte si la guerre en Iran devait se poursuivre.
Et d’ajouter, toujours perfidement, que sa propre compagnie était couverte à 80% par contrat fixé avant le conflit sur les fluctuations de prix sur son carburant kérosène.
Pour l'instant, il se trompe de continent : c’est la compagnie Spirit Airline aux USA qui stoppe son activité, avec la flambée du kérosène (17 000 emplois menacés…)
Réflexe de credit management : (1) La rumeur fait partie des outils du Credit Manager (il n’y a pas de fumée sans feu)... à manier cependant avec prudence (les concurrents bien intentionnés sont légions !). (2) La couverture du risque, même rassurante, impose une analyse fine car elle atteint rarement 100%
On se pince d’abord en lisant cette phrase d’un syndicaliste d’un site chimique rhodanien, Polytechnyl, après que le Tribunal compétent ait accepté une offre de reprise maintenant 72 emplois au lieu de prononcer la mise en faillite.
Mais dans le détail on voit alors que le plan du repreneur supprime près de 480 emplois et que seuls les brevets, la marque (Technyl), et les activités de recherche et commerciales seraient repris, pour une durée maximale d’un an.
A suivre : Vers un pillage des actifs ou un rebond ?
Réflexe de credit management : “créance recouvrée” ne rime pas avec “faillite évitée” mais plutôt avec “client en difficulté : à gérer !”. Donc : réduire l'encours, exiger des garanties, activer l'assurance-crédit, sans attendre le dénouement judiciaire !
Et pour rappel, cf. Coin Conseil de la Lettre CODINF d'avril 2026 “Ne sous-estimez pas le risque de la reprise d'entreprise”
L’opérateur satellitaire européen Eutelsat vient de confirmer ses perspectives 2025-2026 : CA stable et dépenses doublées (à 900 M€). Son activité ? La connectivité en orbite basse (LEO - Low Earth Orbit), comme le réseau Starlink d’Elon Musk. Son réseau constellation OneWeb pèse beaucoup moins que son concurrent (650 satellites LEO, plus de 8.000 pour Starlink), mais la demande est soutenue (notamment en Ukraine et aussi des administrations gouvernementales autres que celles des USA).
A ceux qui ricaneront du nain européen face au géant américain, rappelons que dans les années 2000 le lanceur de satellite était parvenu à détenir 50% du marché et que dans l’aéronautique Airbus avait su progressivement s’imposer face à un trio de 3 constructeurs, dont Boeing.
Réflexe de credit management : Être prêt à donner sa chance à un petit client qui deviendra grand, via un plafond d’encours judicieusement calculé.
Dans la lettre CODINF de février 2026 (“Le luxe perd de son lustre”) nous évoquions la faillite de Saks, le grand magasin new-yorkais de luxe.
Les chiffres de sa situation sont tombés. Qui sont ses plus gros créanciers ? n°1 Chanel (136 M$ d’impayés), n°2 Kering (Gucci, Saint Laurent, Balenciaga, Bottega Veneta,.. 60 M$), n°3 la marque chinoise Rosen-X (41 M$).
Sans doute leurs Credits Managers étaient-ils aveuglés par les paillettes ou l’apparence rassurante d’un magasin respirant l’opulence…
Réflexe de credit management : Même le client/secteur le plus spectaculaire mérite une analyse d’encours. Le Credit Management, c’est pas du luxe !
VRAI ou FAUX : Marchés publics : pour les marchés de fournitures et services, l’acheteur public est dispensé de publier cette offre si le montant du marché ne dépasse pas 40.000 euros.
REPONSE: FAUX désormais !
Comme évoqué plus haut, l’accès à la commande publique se veut plus facile :
Le seuil de dispense en vigueur depuis le 1er avril 2026 est désormais à 60 000 € HT sur les marchés de fournitures et services.
Et pour rappel : pour les marchés de travaux, il est désormais pérennisé à 100 000 € HT.
Pour les marchés innovants, il est également de 100 000 € HT. Et pour les marchés innovants de défense et sécurité, il est même de 300 000 € HT !
Réflexe de credit management : Reconsidérer la position de son entreprise face aux marchés publics (pourtant si décriés) ? Et rappeler cette opportunité aux commerciaux !
L'essentiel de l'actualité et des bonnes pratiques en gestion du crédit client. Déjà +6 000 décideurs incrits.
Décryptages juridiques, cas pratiques du poste client, fiches outils et conseils directement applicables : recevez chaque mois l'expertise d'Alain Wolgensinger dans votre boîte mail.
D'autres ressources
Lettre CODINF

Prévention
16 min.
10 avr. 2026
Note CODINF
Juridique
12 min.
15 juin 2026
Fiche mémo
Recouvrement
7 min.
20 juin 2026