Retour
Les procédures collectives vues du créancier : Ce que le credit manager doit faire, décider et éviter, avant qu'il soit trop tard
0min.
Quand un client bascule en procédure collective, le credit manager entre dans un univers régi par des règles qu'il ne maîtrise pas, avec des délais qu'il ne connaît pas, face à des professionnels dont le rôle légal n'est pas de défendre ses intérêts. La plupart des erreurs qui coûtent des créances se font dans les six premières semaines. Après, il est trop tard pour les corriger.
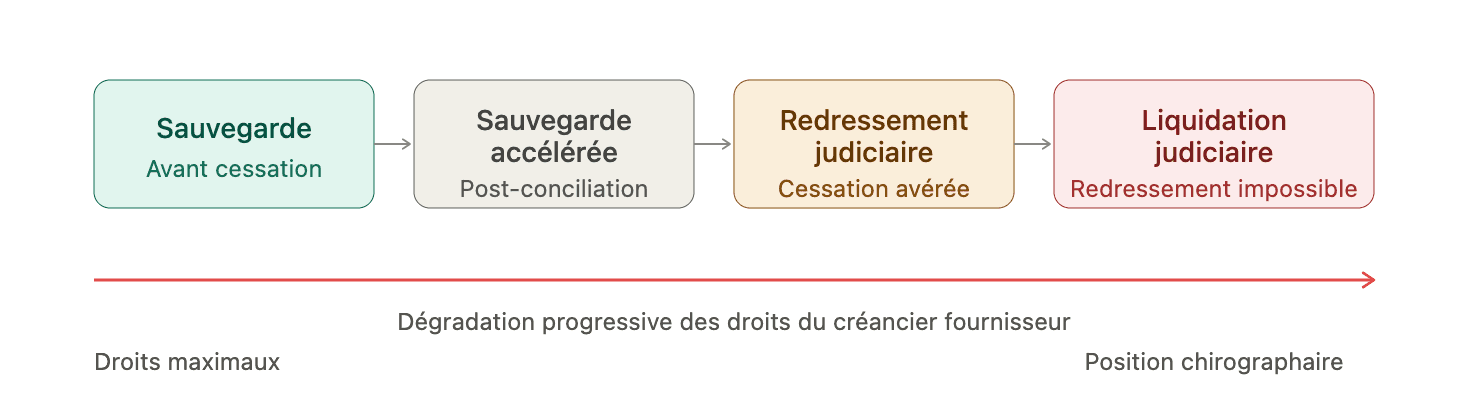
Cette note décrit ce que le créancier fournisseur doit faire, décider et éviter, à chaque stade en partant d'une hypothèse réaliste : il l'apprend par le BODACC ou par le silence soudain de son client, pas en avant-première. Le fil conducteur est celui de la dégradation progressive des droits du créancier à mesure que la procédure s'alourdit. Plus on avance dans le spectre, de la sauvegarde vers la liquidation, moins la marge de manœuvre est grande.
1. La sauvegarde : la procédure qui surprend le plus
La sauvegarde s'ouvre avant la cessation des paiements, sur initiative exclusive du débiteur. Le créancier n'est pas averti à l'avance. Le dirigeant a organisé sa procédure, souvent avec un avocat spécialisé ou son expert-comptable, avant que ses fournisseurs en aient la moindre idée. La première information concrète que reçoit le créancier, c'est la publication au BODACC.
Et le délai de déclaration de créance court à compter de cette publication, pas à compter du jour où vous l'avez lue.
Le délai de forclusion : règle absolue, avec une seule exception
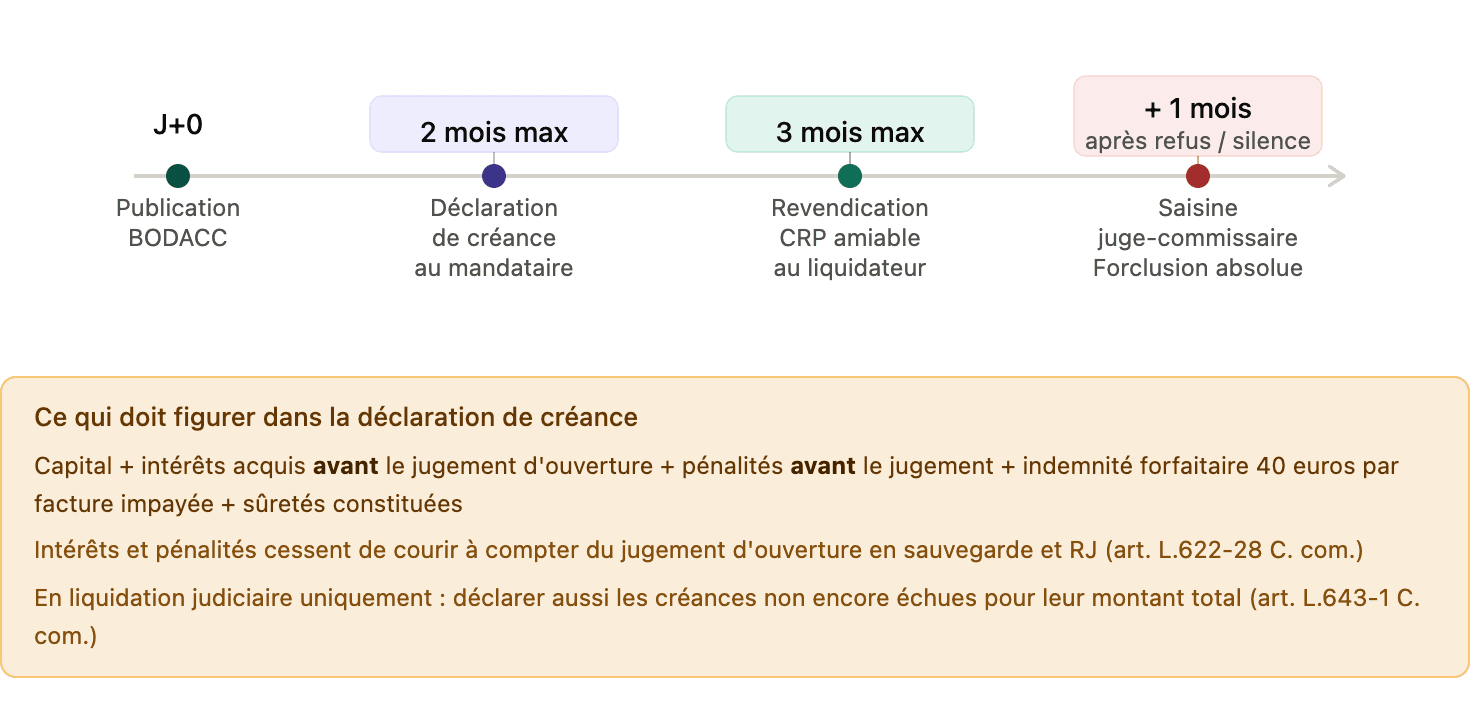
En tant que fournisseur, vous disposez de 2 mois à compter de la publication BODACC pour déclarer votre créance au mandataire judiciaire. Ce délai est porté à 4 mois pour les créanciers domiciliés hors de France métropolitaine.
Pas au tribunal, pas à l'administrateur : au mandataire judiciaire. En pratique, envoyer à la mauvaise adresse expose le créancier à une irrecevabilité que le mandataire peut soulever. La jurisprudence fait parfois preuve de souplesse si la pièce a effectivement été transmise et réceptionnée, mais il serait imprudent de s'y fier : adresser la déclaration directement au mandataire judiciaire est la seule pratique sûre.
La forclusion n'a presque aucune excuse légale, sous réserve du relevé de forclusion prévu à l'article L.622-26 du Code de commerce. Le juge-commissaire peut l'accorder si le créancier prouve que sa défaillance n'est pas de son fait ou résulte d'une omission volontaire du débiteur dans l'établissement de la liste des créanciers. Ce recours doit être exercé dans les 6 mois de la publication BODACC. C'est une voie étroite, incertaine, et qui ne dispense pas d'agir dans les délais ordinaires.
Ce délai est mal compris dans ses conséquences. Il ne suffit pas de "déclarer", il faut déclarer le bon montant. Une créance sous-déclarée ne peut être relevée à la hausse que sous conditions très strictes. Le créancier qui omet les pénalités de retard acquises avant le jugement d'ouverture, l'indemnité forfaitaire légale de 40 euros par facture impayée, ou les intérêts de retard antérieurs au jugement, perd ces sommes définitivement.
Point critique à ne pas ignorer : en sauvegarde et en redressement judiciaire, les intérêts et pénalités de retard cessent de courir à compter du jugement d'ouverture (art. L.622-28 C. com.). Seuls les montants acquis antérieurement au jugement peuvent être déclarés. Un créancier qui calculerait des pénalités jusqu'à la date de sa déclaration commettrait une erreur de déclaration susceptible de lui nuire.
Les régimes de sauvegarde et leurs pièges spécifiques
La sauvegarde n'est pas une procédure unique. Il existe depuis la réforme du 15 septembre 2021 (ordonnance n°2021-1193, entrée en vigueur le 1er octobre 2021) deux régimes distincts, et la confusion entre eux est source d'erreurs graves pour le créancier fournisseur.
La sauvegarde classique gèle toutes les créances antérieures pendant la période d'observation (12 mois maximum). Le fournisseur ne peut pas poursuivre son client pour les dettes antérieures. Il peut en revanche continuer à livrer et générer des créances postérieures qui bénéficient du statut prioritaire de l'article L.622-17 du Code de commerce. Le jugement d'ouverture ne rend pas exigibles les créances non échues à la date de son prononcé, toute clause contractuelle prévoyant une déchéance du terme du seul fait de l'ouverture d'une procédure de sauvegarde est réputée non écrite (art. L.622-29 C. com.). Les créances non échues doivent néanmoins être déclarées pour leur montant total.
La sauvegarde accélérée, issue de la fusion des anciennes procédures de sauvegarde accélérée (PSA) et de sauvegarde financière accélérée (SFA) par l'ordonnance du 15 septembre 2021, n'intervient qu'après l'échec d'une conciliation. Elle vise à faire adopter un plan rapidement par les classes de parties affectées, terme qui a remplacé les anciens "comités de créanciers" depuis la réforme de 2021. Sa durée est limitée à 4 mois. L'ouverture d'une procédure de sauvegarde accélérée ne produit d'effet qu'à l'égard des parties directement affectées par le projet de plan. Selon la nature de l'endettement, la procédure peut être limitée aux créanciers financiers, auquel cas les fournisseurs ne participent pas aux classes, ne votent pas, mais leurs créances antérieures sont néanmoins gelées.
Ce dernier point surprend : des fournisseurs ont découvert en cours de procédure qu'ils ne pouvaient plus réclamer leurs impayés alors même qu'ils n'avaient pas été conviés. Face à une sauvegarde accélérée limitée aux créanciers financiers, le réflexe immédiat est de vérifier si un contrat cadre est en cours, l'administrateur peut en exiger la continuation (art. L.622-13 C. com.), et de déclarer la créance sans attendre, même si le fournisseur n'est pas convoqué. La sauvegarde accélérée est de plus en plus utilisée par les groupes de taille intermédiaire.
2. Le redressement judiciaire : la vraie question n'est pas juridique
Le redressement judiciaire (RJ) s'ouvre sur cessation des paiements avec une perspective de redressement jugée possible par le tribunal. La question que pose systématiquement le credit manager, "dois-je continuer à livrer ?", n'a pas de réponse juridique universelle. Elle a une réponse stratégique qui dépend de quatre variables concrètes.
Variable 1 : y a-t-il un administrateur judiciaire ?
En dessous de certains seuils (moins de 20 salariés et moins de 3 millions d'euros de chiffre d'affaires), le tribunal n'est pas obligé de nommer un administrateur. Sans administrateur, c'est le dirigeant qui pilote l'entreprise sous le regard du mandataire judiciaire. En pratique, les décisions opérationnelles restent dans les mains de la personne qui a conduit l'entreprise à la cessation des paiements. Travailler à crédit avec une entreprise en RJ sans administrateur, c'est travailler avec un débiteur en difficulté sans supervision effective sur ses engagements.
Variable 2 : la catégorie de la créance générée
Les créances nées après le jugement d'ouverture, pour les besoins de l'activité en cours, bénéficient du privilège de l'article L.622-17 du Code de commerce : elles sont payées en priorité avant les créances antérieures. Livrer à un client en RJ avec un administrateur actif, sur des conditions de paiement courtes, génère des créances postérieures au statut protégé, à condition que les factures postérieures soient tracées avec précision et datées après le jugement d'ouverture.
Ce privilège postérieur reste soumis à une hiérarchie. En cas de liquidation ultérieure, il passe après les frais de justice de la procédure et le superprivilège des salaires. La protection est réelle mais non absolue.
Variable 3 : la réalité statistique
Les liquidations, directes et après conversion, représentent près de 90 % des décisions rendues en matière de procédures collectives (Ministère de la Justice, Références Statistiques Justice 2024). Le credit manager qui continue à livrer à crédit un client en RJ prend un pari sur une minorité de cas. Ce pari peut être rationnel, si l'encours postérieur est maîtrisé, si l'administrateur est actif et crédible, si le secteur est viable, mais il doit être fait consciemment, avec une limite d'encours postérieur définie en amont, pas par inertie.
Le credit manager en RJ est souvent pris entre trois injonctions contradictoires :
Le commercial : "Ce client représente 8 % de notre CA, il faut maintenir la relation."
La direction : "On stoppe tout, on ne veut pas d'exposition supplémentaire."
Le juriste : "Arrêter les livraisons peut exposer la société à une action en responsabilité si un contrat cadre est en cours."
La sortie de ce triangle n'est pas juridique, elle est politique. Elle suppose une décision formalisée, datée, tracée, qui documente le choix et ses motifs. En cas de liquidation ultérieure, cette trace est la seule protection du credit manager si sa décision est remise en cause.
Variable 4 : le risque contractuel souvent ignoré, et le droit du fournisseur à exiger le comptant
L'article L.622-13 du Code de commerce permet à l'administrateur judiciaire d'exiger la continuation des contrats en cours. Si un contrat cadre lie le fournisseur à ce client, l'administrateur peut en imposer la continuation. Toute clause résolutoire activée pour le seul motif de l'ouverture du RJ est nulle de plein droit. Avant de stopper les livraisons, vérifier si un contrat cadre est en cours n'est pas une précaution accessoire. C'est une obligation.
Ce que la note doit également dire : le fournisseur n'est pas démuni face à cette exigence de continuation. En redressement judiciaire, lorsque l'administrateur exige la continuation du contrat et que la prestation du débiteur porte sur le paiement d'une somme d'argent, ce paiement doit intervenir au comptant (art. L.631-14 al. 4 C. com.), sauf accord du fournisseur pour accorder des délais. Le fournisseur peut donc subordonner la reprise des livraisons à un paiement comptant des nouvelles prestations, et refuser de livrer si ce paiement comptant n'est pas assuré, sans que cela constitue une faute de sa part.
En sauvegarde, en revanche, l'obligation de paiement au comptant ne s'impose pas : les délais de paiement contractuels antérieurs continuent de s'appliquer pour les nouvelles prestations.
3. La liquidation judiciaire : récupérer ce qui peut l'être
La liquidation judiciaire signifie que le redressement est jugé impossible. L'activité s'arrête, les actifs sont vendus, les créanciers sont payés selon un ordre de priorité que le créancier fournisseur sans garantie réelle occupe en avant-dernière position.
La liquidation judiciaire a un effet que la sauvegarde et le RJ n'ont pas : elle rend exigibles les créances non échues à la date du jugement (art. L.643-1 C. com.). Le fournisseur déclare donc l'intégralité de ses créances, y compris celles dont l'échéance n'est pas encore arrivée, contrairement à ce qui s'applique en sauvegarde et RJ.
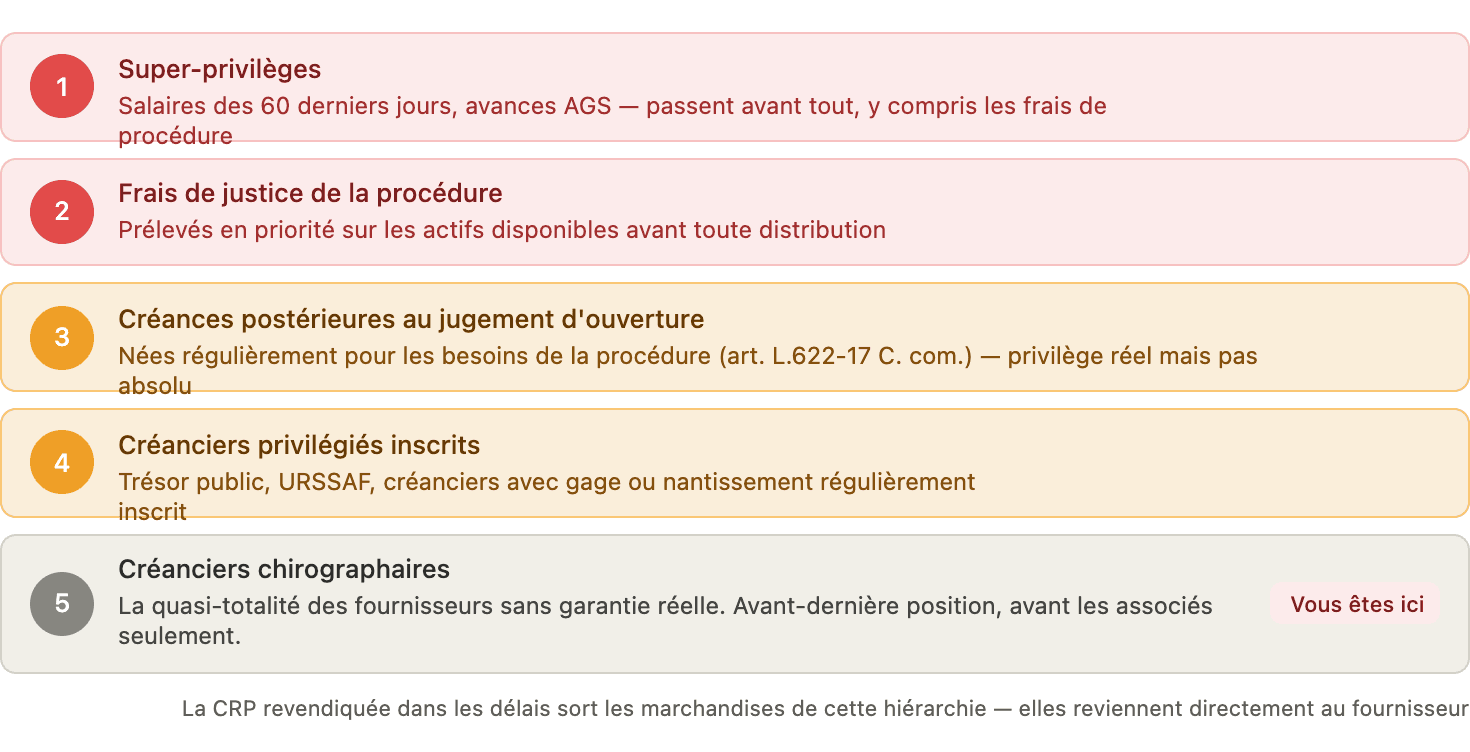
L'ordre réel de priorité
En pratique, dans les liquidations de PME :
Les super-privilèges, salaires des 60 derniers jours, avances AGS, passent avant tout, y compris avant les frais de procédure.
Les frais de justice de la procédure elle-même sont prélevés en priorité sur les actifs disponibles.
Les créances postérieures au jugement d'ouverture non payées à l'échéance passent avant les créanciers antérieurs privilégiés, mais après les frais de justice et le super-privilège des salaires.
Les créanciers privilégiés inscrits : Trésor public, URSSAF, créanciers ayant un gage ou nantissement régulièrement inscrit.
Les créanciers chirographaires, la quasi-totalité des fournisseurs sans garantie réelle, en avant-dernière position, avant les associés.
Dans ce classement, le fournisseur sans garantie réelle se retrouve le plus souvent avec une récupération symbolique sur sa créance déclarée. Ce n'est pas une projection pessimiste : c'est la conséquence mécanique de l'ordre légal de priorité appliqué à des actifs souvent insuffisants.
Les leviers qui subsistent
Ils sont peu nombreux mais réels, et souvent mal activés.
La CRP revendiquée dans les délais sort les marchandises de l'actif de la procédure. Le délai est de trois mois à compter de la publication du jugement d'ouverture au BODACC (art. L.624-9 C. com.), ce délai court à compter du jugement d'ouverture initial, y compris en cas de conversion ultérieure d'un RJ en liquidation. La procédure comporte deux temps : demande amiable au liquidateur dans ce délai de trois mois, puis saisine du juge-commissaire dans le délai d'un mois suivant le refus ou le silence du liquidateur (art. R.624-13 C. com.). Ce second délai est de forclusion absolue, c'est lui qui piège le plus souvent les credit managers (voir Note CODINF n°1, Sûrtetés et garanties B2B, pour le détail des conditions de la CRP).
La récupération de la TVA (art. 272 du CGI) est possible dès le prononcé du jugement de liquidation, sans attendre la clôture, disposition en vigueur depuis 2007 et encore trop souvent méconnue. Sur une créance de 100 000 euros TTC, c'est 16 667 euros récupérés auprès du Trésor, sous condition de conservation des justificatifs et de respect des délais déclaratifs (jusqu'au 31 décembre de la deuxième année suivant celle du prononcé du jugement de liquidation judiciaire). C'est systématiquement la première action à déclencher, avant même de savoir ce que la procédure distribuera.
Le signalement aux commissaires aux comptes, lorsque le débiteur est soumis à un audit légal, constitue avant tout une bonne pratique d'archivage. Si le fournisseur a formalisé des alertes écrites sur des retards significatifs sans obtenir de réponse, et que le CAC n'a pas déclenché la procédure d'alerte prévue à l'article L.234-1 du Code de commerce, une voie de recours peut exister dans des cas exceptionnels. Elle exige la preuve d'une faute du CAC, d'un préjudice direct et d'un lien de causalité entre cette faute et le préjudice subi, conditions difficiles à réunir en pratique. La valeur principale de cette démarche est documentaire : adresser au CAC, par lettre recommandée avec AR, un courrier documentant les retards de paiement et leur ancienneté avant l'ouverture de la procédure collective. Ce courrier crée une traçabilité utile, pas une garantie de recours effectif.
4. Ce que le credit manager doit mettre en place avant que ça arrive
À près de 70 000 défaillances ouvertes sur l'année 2025, niveau inédit depuis vingt ans (Altares, Bilan des procédures collectives 2025), le risque n'est pas exceptionnel. Il est structurel. La gestion des procédures collectives commence avant que le client soit en difficulté.
LE COIN CONSEIL
Les 5 éléments de préparation indispensables
1. Alerte BODACC automatique sur toutes les raisons sociales des clients au-dessus du seuil d'encours défini. Elle garantit que le délai de 2 mois court à partir de sa date réelle, pas à partir du jour où quelqu'un dans l'entreprise tombe par hasard sur l'information.
2. Modèle de déclaration de créance pré-rempli avec toutes les rubriques : capital, intérêts de retard acquis avant le jugement d'ouverture, pénalités de retard acquises avant le jugement d'ouverture, indemnité forfaitaire de 40 euros par facture impayée, sûretés constituées. Rappel : les intérêts et pénalités cessent de courir à compter du jugement d'ouverture en sauvegarde et RJ, seuls les montants acquis antérieurement sont déclarables. En liquidation judiciaire, déclarer également les créances non encore échues à leur montant total.
3. Registre des garanties par client, accessible immédiatement et tenu à jour : CRP acceptée (date, document), cautionnement solidaire (caution identifiée, patrimoine), gage inscrit (référence d'inscription). En procédure collective, la garantie qui n'est pas dans le registre n'existe pas.
4. Procédure de décision formalisée pour la continuation des livraisons en RJ : qui décide, selon quels critères, avec quelle limite d'encours postérieur, et comment la décision est tracée. En RJ avec administrateur, documenter systématiquement l'exigence de paiement comptant pour les nouvelles prestations. Sans cette procédure, la décision se prend par inertie, et c'est toujours la mauvaise réponse.
5. Procédure de récupération TVA déclenchée systématiquement dès le prononcé du jugement de liquidation, sans attendre les premières distributions. Le délai et les justificatifs requis ne souffrent pas l'improvisation.