
Retour
Recouvrement sur personne publique : délais, intérêts moratoires, cession de créance et recours contentieux
12 min.
Vendre à une personne publique, c'est s'assurer de travailler avec un client qui ne peut pas faire faillite. C'est un avantage décisif sur n'importe quel client privé, et il ne faut pas le minimiser. Mais la sécurité du débiteur ne dit rien de la vitesse du paiement ni de la complexité du circuit pour obtenir ce qui est dû. Un fournisseur qui découvre la comptabilité publique au moment où son premier impayé public traîne depuis 60 jours part avec un sérieux handicap.
Cette note traite le marché public du point de vue du créancier fournisseur, pas de l'acheteur public. Elle suit le même fil que les autres notes de la collection : ce que les textes ne disent pas, ce que les praticiens découvrent trop tard, et ce qu'on peut faire concrètement.
1. Le circuit de paiement public : deux acteurs, pas un
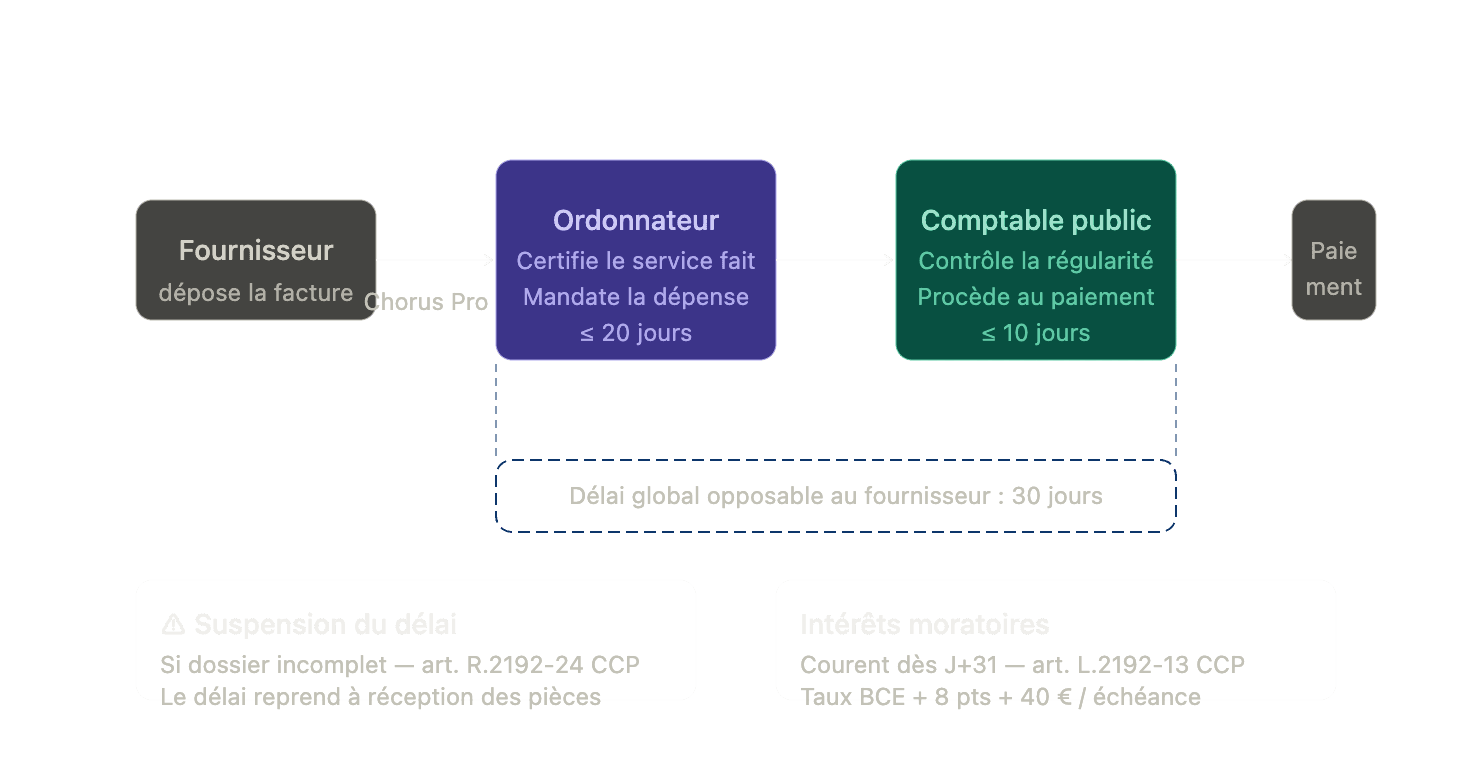
La première chose qui surprend le fournisseur habitué aux clients privés est que la personne publique ne paie pas elle-même. Le paiement d'une créance sur marché public implique deux acteurs distincts aux rôles séparés par la loi.
L'ordonnateur est l'acheteur public, la collectivité, le ministère, l'hôpital. C'est lui qui reçoit la facture, constate le service fait, liquide la dépense (vérifier la réalité de la dette et calculer le montant à payer) et émet le mandat de paiement.
Le comptable public (Direction Générale des Finances Publiques, DGFiP) est l'agent qui procède au paiement effectif. Il reçoit le mandat de l'ordonnateur, effectue ses propres contrôles réglementaires sur la régularité de la dépense, et procède au règlement.
Le délai légal global est de 30 jours pour l'État et les collectivités locales (art. R.2192-10 CCP), et de 50 jours pour les établissements publics de santé (art. R.2192-11 CCP). Ce délai global court à compter de la réception de la facture par l'ordonnateur.
En pratique, ce délai global se répartit entre ordonnateur et comptable selon les règles de gestion budgétaire et comptable publique (décret GBCP n°2012-1246 du 7 novembre 2012, art. 19 et 20) : 20 jours pour l'ordonnateur et 10 jours pour le comptable en règle générale. Cette répartition interne est une règle de fonctionnement entre les deux acteurs publics, pas une règle opposable directement au fournisseur. Ce qui s'impose au fournisseur est le délai global de 30 jours. Cette précision est opérationnellement utile : elle permet d'identifier quel acteur est à l'origine du retard et d'adresser la relance au bon interlocuteur.
En 2024, dans le rapport de l'Observatoire des Délais de Paiement (dont CODINF est membre) indiquait que le délai du comptable public local en métropole atteignait 3,7 jours en moyenne. Les délais de l'ordonnateur concentrent donc l'essentiel des retards. Les établissements publics de santé affichaient un délai global moyen de 63,4 jours, soit au-dessus du délai légal de 50 jours.

2. Le délai de paiement : ce qui le déclenche, ce qui le suspend
Le délai légal de 30 jours commence à courir dès la réception de la demande de paiement par l'acheteur public. Depuis la généralisation de la facturation électronique, la date de réception est celle de la notification à l'acheteur du message l'informant de la mise à disposition de la facture sur le portail public de facturation (art. R.2192-15 CCP) et non la date de dépôt par le fournisseur.
Exception importante pour les marchés de travaux : dans les marchés soumis au CCAG Travaux, le délai de paiement du solde ne court pas à compter d'une simple facture mais à compter de la notification du Décompte Général et Définitif (DGD). Le fournisseur qui n'a pas respecté la procédure d'établissement du décompte final s'expose à une contestation du point de départ des intérêts moratoires.
Suspension légale du délai : si le dossier de facturation est incomplet ou comporte des erreurs formelles, l'acheteur public peut légalement suspendre le délai de paiement en notifiant au fournisseur les pièces manquantes (art. R.2192-24 CCP). Le délai reprend à compter de la réception des pièces complètes. Cette suspension est de droit : elle n'exige pas de litige sur le fond. Un fournisseur dont le dossier de facturation est incomplet peut donc attendre longtemps sans que les intérêts moratoires courent.
Le vrai piège est l'ordonnateur silencieux qui ne mandate pas et ne notifie pas non plus de suspension formelle. S'il reste silencieux sans notifier de suspension, les intérêts moratoires courent. Mais si la facture est objectivement incomplète, l'administration peut contester a posteriori le point de départ du calcul. La règle opérationnelle : s'assurer que le dossier de facturation est complet dès le dépôt, surveiller le statut sur le portail, et réclamer les intérêts par écrit dès le premier jour de dépassement du délai légal sans suspension notifiée.
3. Les intérêts moratoires et l'indemnité forfaitaire : automatiques mais pas spontanés
C'est l'un des droits les plus sous-exploités du credit management sur marchés publics. Dès le lendemain de l'expiration du délai de paiement, le retard fait courir de plein droit et sans autre formalité des intérêts moratoires (art. L.2192-13 CCP). Le fournisseur n'a pas à les demander pour qu'ils soient dus. Mais en pratique leur versement nécessite un mandatement de l'ordonnateur : ils ne sont pas versés automatiquement.
Le taux applicable est le taux de la Banque Centrale Européenne à son opération de refinancement du début du semestre, majoré de 8 points (art. R.2192-31 CCP, décret n°2013-269 du 29 mars 2013).
L'administration propose un simulateur officiel —> simulateur/calcul/interets-moratoires
L'indemnité forfaitaire est fixée à 40 euros par échéance de paiement (art. D.2192-35 CCP). Si les frais de recouvrement exposés sont supérieurs à 40 euros, le créancier peut demander une indemnisation complémentaire sur justification (art. L.2192-13 CCP).
Les intérêts moratoires sont mandatés et payés par l'ordonnateur sur le budget de la personne publique contractante, quelle que soit l'origine interne du retard. Si l'ordonnateur ne les mandate pas spontanément, le fournisseur doit les réclamer par écrit avec le calcul correspondant.
4. La cession de créance sur marché public : plus lourde que le droit commun
La cession de créance est utilisable sur les marchés publics, mais avec des contraintes spécifiques que le praticien habitué aux marchés privés ne connaît pas (art. R.2191-45 et suivants du CCP).
L'exemplaire unique ou le certificat de cessibilité : la pièce indispensable. Avant toute cession, le fournisseur doit demander à l'acheteur public soit l'exemplaire unique du marché (copie de l'original revêtue d'une mention signée par l'acheteur), soit un certificat de cessibilité conforme au modèle de l'arrêté du 28 juillet 2020 (annexe 14 du CCP). Ce document est délivré en un seul exemplaire sur demande du titulaire, lors de la notification du marché ou ultérieurement. Il est la pièce que le titulaire remet au cessionnaire (banque ou factor). Sans lui, la cession ne peut pas être matérialisée (art. R.2191-46 CCP). Si un exemplaire unique a déjà été remis pour une cession antérieure sur le même périmètre, une nouvelle cession est impossible.
La notification au bon destinataire. Elle doit être adressée au comptable public assignataire de la dépense, et non simplement à l'ordonnateur ou au service des marchés.
Trois vérifications indispensables : vérifier que l'exemplaire unique ou le certificat n'a pas déjà été remis à un autre cessionnaire ; s'assurer qu'il s'agit d'un moyen de paiement prévu dans le marché ; exclure des termes qui rendraient la cession contestable (litiges en cours, pénalités, retenues de garantie non levées).
Marchés de travaux : la mobilisation est structurellement plus difficile. Les situations de travaux sont soumises à validation par le maître d'oeuvre et l'ordonnateur avant paiement, ce qui crée une incertitude sur le montant cessible à chaque stade d'avancement.
5. Trois pièges que le praticien ne voit pas
Piège 1 : le dossier incomplet qui suspend le délai sans que personne ne le dise
Le délai court dès réception de la facture. Mais si le dossier de facturation est incomplet, l'acheteur public peut suspendre légalement le délai (art. R.2192-24 CCP) et les intérêts moratoires ne courent pas pendant la suspension. Le fournisseur qui attend sans avoir vérifié que son dossier était complet peut se retrouver sans droit aux intérêts moratoires alors qu'il croit en bénéficier.
Ce risque se distingue du piège de l'ordonnateur silencieux : si l'ordonnateur ne notifie aucune suspension et que le dossier est complet, les intérêts courent. Si le dossier est objectivement incomplet, même sans notification formelle, l'administration peut contester le point de départ a posteriori.
Règle opérationnelle : déposer des dossiers de facturation complets dès le premier envoi, conserver la preuve de complétude, et en cas de silence de l'ordonnateur au-delà du délai légal, réclamer les intérêts par écrit en documentant la date de dépôt et le contenu du dossier.
Piège 2 : la Saisie Administrative à Tiers Détenteur peut bloquer votre paiement sans préavis
Un fournisseur qui a des dettes fiscales ou sociales impayées peut se trouver dans la situation suivante : le comptable public assignataire de la collectivité cliente reçoit une Saisie Administrative à Tiers Détenteur (SATD) émise par l'administration fiscale ou par l'URSSAF. A compter de cette réception, l'effet d'attribution immédiate rend indisponibles les sommes dues au fournisseur. Le paiement attendu sur le marché public est bloqué et versé directement au créancier public ayant émis la SATD (art. L.262 du Livre des Procédures Fiscales, BOFiP BOI-REC-FORCE-30-10).
La SATD produit son effet dès sa réception par le tiers saisi, sans notification préalable au débiteur. Le fournisseur apprend le blocage après coup, par l'avis qui lui est simultanément notifié.
Il n'existe pas de voie de recours à effet suspensif automatique. Une contestation est possible auprès du directeur des finances publiques puis du juge, mais sans suspendre le paiement au créancier : seul le paiement direct de la dette fiscale ou sociale, ou l'octroi d'un sursis d'exécution assorti de garanties, débloque la situation.
Conséquence opérationnelle : un fournisseur qui a des dettes fiscales ou sociales en instance et qui attend un paiement significatif sur marché public doit anticiper ce risque. La régularisation avant l'échéance de paiement est la seule protection efficace.
Piège 3 : le recours contentieux est administratif, et une demande préalable est obligatoire
Un fournisseur habitué aux marchés privés qui saisit un tribunal de commerce pour un impayé sur marché public est irrecevable. La juridiction compétente est le tribunal administratif.
L'outil d'urgence est le référé-provision devant le tribunal administratif (art. R.541-1 du Code de justice administrative). Depuis le 1er janvier 2017, l'article R.421-1 du CJA impose d'adresser une demande préalable de paiement à l'ordonnateur avant ou simultanément à la saisine du juge. Sans cette demande préalable, le référé-provision est irrecevable (CAA Marseille, 18 mai 2018, n°18MA02160).
Nuance issue de l'avis du Conseil d'État du 27 mars 2019 (n°426472) : la demande préalable peut être lancée en même temps que la saisine du juge, à condition que l'administration ait répondu ou que le silence de 2 mois valant rejet implicite ait couru avant l'audience. Il n'est donc pas nécessaire d'attendre le rejet formel avant de saisir le juge, mais la demande préalable doit impérativement avoir été lancée.
La condition d'obtention est que l'obligation ne soit pas "sérieusement contestable". Elle est remplie quand la créance est liquide, documentée, et que le service fait est constaté sans litige sur le fond. En revanche, si l'administration invoque des pénalités de retard, une inexécution partielle ou des malfaçons, la créance devient sérieusement contestable et le juge des référés renvoie au juge du fond. Le référé-provision n'est donc pas un outil universel : il suppose une créance indiscutable.
Si le marché fait référence à un CCAG, la procédure de réclamation préalable contractuelle est plus stricte et suit un calendrier obligatoire sous peine de déchéance des droits.

6. Cas concret : quand tout est correct et rien ne vient
Les éléments qui suivent sont illustratifs, construits sur la base de situations terrain observées par CODINF.
Un fournisseur de pièces mécaniques industrielles exécute en janvier 2025 un marché public de 180 000 € HT auprès d'une communauté d'agglomération, sur 12 mois, et émet 8 factures de 22 500 € chacune. Les paiements arrivent, mais irrégulièrement. Cinq factures sur huit sont payées en retard.
Ce que le fournisseur n'a pas réclamé
Au taux applicable au S1 2025 (BCE 3,15 % + 8 points = 11,15 %), les 5 factures en retard de 14 à 31 jours, génèrent 769 € d'intérêts moratoires et 200 € d'indemnités forfaitaires (5 × 40 €). Soit 969 € non réclamés sur ce seul marché. Sur un portefeuille de dix marchés similaires sur trois ans, le manque à gagner dépasse 9 000 €.
Erreur 1 : mauvais interlocuteur. Les relances partent au chargé de commande, qui n'est ni l'ordonnateur ni le comptable assignataire. Elles n'arrivent jamais au bon endroit. Le paiement finit par tomber, en retard, sans que personne n'ait identifié le blocage.
Erreur 2 : intérêts non réclamés. Le fournisseur ne connaît pas ce droit, ou le juge trop faible pour valoir une démarche. L'ordonnateur ne mandate rien spontanément. 969 € restent dans les caisses de la collectivité.
Erreur 3 : la SATD qui surprend. En octobre, deux factures sont en attente (45 000 €). Le fournisseur a une dette de TVA de 8 500 € en cours de régularisation. Sans avertissement, le comptable reçoit une SATD de la DGFiP : 8 500 € sont prélevés avant que le fournisseur ne soit crédité. Il reçoit 36 500 € au lieu de 45 000 €, et l'apprend par l'avis de notification. Aucun recours à effet suspensif n'est possible.
Les trois erreurs sont structurelles, pas exceptionnelles. Un marché public s'outille dès la notification, pas à la première difficulté.
7. Les 5 règles opérationnelles
1. Identifier dès la signature du marché les deux interlocuteurs : l'ordonnateur (service des marchés, direction des finances) et le comptable public assignataire (DGFiP). Les relances s'adressent à l'un ou l'autre selon l'étape du circuit, pas à "la collectivité" en général.
2. Déposer des dossiers de facturation complets dès le premier envoi et conserver la preuve de complétude. Surveiller le statut sur le portail public de facturation. Si aucune suspension formelle n'est notifiée et que le délai légal est dépassé, réclamer les intérêts moratoires par écrit dès le premier jour de dépassement, avec le calcul correspondant.
3. Avant toute cession de créance sur marché public, obtenir l'exemplaire unique ou le certificat de cessibilité auprès de l'acheteur public (art. R.2191-46 CCP). Sans ce document, la cession ne peut pas être matérialisée. Pour les marchés de travaux soumis au CCAG, tenir compte des spécificités du DGD sur le délai de paiement du solde.
4. Anticiper le risque de SATD si des dettes fiscales ou sociales sont en cours. Régulariser les situations fiscales et sociales en amont d'un paiement public significatif : une fois la SATD reçue par le comptable public, le blocage est immédiat et sans recours à effet suspensif automatique.
5. En cas d'impayé persistant, adresser une demande préalable de paiement écrite à l'ordonnateur avant ou simultanément à la saisine du tribunal administratif. Le référé-provision (art. R.541-1 CJA) est l'outil d'urgence adapté quand la créance est indiscutable. Si l'administration invoque des pénalités ou une mauvaise exécution, la créance devient sérieusement contestable et le référé échoue : le recours au fond devient alors la seule voie. Si le marché fait référence à un CCAG, respecter impérativement la procédure de réclamation contractuelle sous peine de déchéance.
D'autres ressources
Note CODINF

Recouvrement
12 min.
12 sept. 2026
Modèle

Recouvrement
2 min.
3 févr. 2026
Fiche mémo
Prévention
5 min.
20 avr. 2026