

Retour
La Lettre CODINF de novembre
Analyse des défaillances d'entreprises (seuil des 71 000), baromètre des délais de paiement, hausse des taux de la BCE : l'actualité du credit management.
16 min.
Novembre : le brouillard s’installe et les bilans de fin d’année pointent déjà le bout de leur nez. Côté entreprises, la brume s’épaissit aussi : enseignes iconiques comme le BHV ou GiFi sous la protection du tribunal, défaillances toujours à un niveau record malgré quelques éclaircies, retards de paiement qui étranglent les plus petits, et même des cordonniers mal chaussés.
Mais les compagnies Sabena et Swissair nous l’ont appris : crash, oui ; fin du monde, non.
Les chiffres montrent un début d’accalmie et les outils existent : sauvegarde, médiation, prérelance, veille.
Alors allumez vos phares : la visibilité reviendra, et l’armistice du 11 novembre nous rappelle que même les plus longues batailles s’achèvent.
Bonne lecture, et que vos seules brumes soient celles du petit matin !
Alain Wolgensinger
Credit Manager Conseil, CODINF
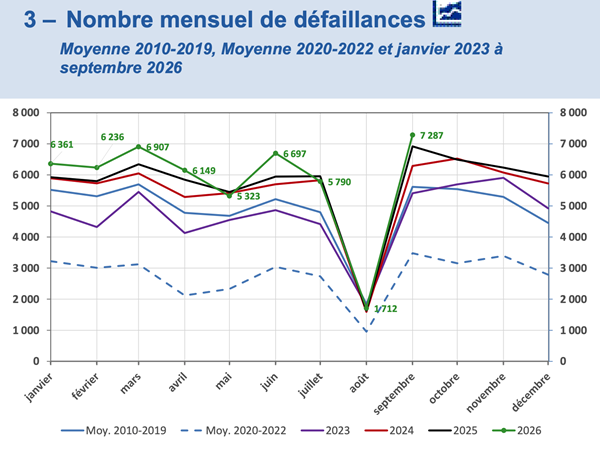
Les statistiques de la Banque de France (BDF) sur les défaillances d’entreprises en septembre 2026 viennent de tomber (cf. graphe ci-dessus) : double record avec 7287 défaillances et le seuil des 71 000 sur les 12 derniers mois nettement franchi (71 139, soit +4,4%).
Le cabinet Altarès dans sa dernière étude (3ème trimestre 2026) recense quelques indices de (léger) mieux, observe que “l’emballement des défauts se calme” : la meilleure performance trimestrielle depuis 2022 [NDLR: nous avions effectivement remarqué des résultats moins brutaux].
Avec, encore et toujours, cette nette amélioration dans les secteurs de l’industrie (-5,5% entre T3-2025 et T3-2026), de la construction (-3,1%) et, enfin, une décrue dans les services aux entreprises (-1,7%) et même le transport-logistique (-1,6%) ! Et dans le commerce, notons la quasi-stagnation (+0,3%), grâce notamment au commerce de détail [NDLR: 58% de tout le commerce], et en particulier habillement (-25,2% !), sport et loisirs (-10,5%) et bricolage (-3,1%). La purge (sévère) dans ces activités serait-elle enfin achevée ?
Bien trop tôt pour l’affirmer car d’autres tombent encore : hébergement-restauration-débit de boissons (+11,0%) et surtout la restauration rapide (+15,8 %).
L’armistice n’est pas encore déclaré en ce mois de novembre.
Rassurante a priori, en fait une moyenne qui se stabilise ne dit rien de votre client. Donc (1) repérer les secteurs fragiles (ex: restauration, hôtellerie,..), (2) revoir ses encours dès qu’un client y est exposé et (3) surveiller les plus petits (selon Altarès, sur le trimestre écoulé, près de 9 défaillances sur 10 sont des micro-entreprises - maxi 5 personnes) et les plus jeunes (mêmes sources : plus de 30% des entreprises sautent à la case liquidation judiciaire avant leurs 5 ans).
Début novembre, deux enseignes très connues passent par la case tribunal. D’abord le BHV (Bazar de l’Hôtel de Ville, 170 ans, 700 salariés) est placé en redressement judiciaire : collaboration chaotique - et dévastatrice - avec Shein, symbole e-commerce de l’ultra-fast fashion, manque de trésorerie, différend avec le propriétaire des murs, fournisseurs qui ne seraient plus réglés. Puis GiFi (plus de 500 magasins, 6 000 emplois en France) demande à son tour son redressement, après un changement de système informatique raté en 2023 (gestion des stocks) et face à la concurrence sur les petit prix des magasins physiques (Action,..) ou sur Internet (Temu, AliExpress,..). Dans les deux cas, la période d’observation est de 6 mois.
NDLR : dans “Au Bonheur des Dames” (1883), Zola racontait déjà l’essor des grands magasins, qui écrasaient le petit commerce. Les voilà rattrapés à leur tour par plus rapide et moins cher. Les noms changent, les cycles demeurent.
Une enseigne célèbre n’est pas un client solide. Guetter les signaux faibles (retards qui s’allongent, demandes de report) et vite déclarer sa créance auprès du mandataire judiciaire, dans les 2 mois suivant la publication au BODACC par le greffe du Tribunal.
Symbole du retournement dans la restauration rapide ? : ProNoïa, franchisé KFC (fast food spécialisé sur le poulet) d’une quarantaine de restaurants (900 salariés), a obtenu fin septembre l’ouverture d’une procédure de sauvegarde au tribunal de commerce de Bordeaux, rendue publique fin octobre (audience le 2 décembre ; les créanciers ont jusqu’au 31 décembre pour déclarer).
Rappel sur cette procédure collective unique en son genre car préventive (parfois comptée - à tort juridiquement - comme défaillance dans les statistiques) : La sauvegarde se demande tant qu’il n’y a pas de cessation des paiements : les dettes sont gelées, l’activité continue, et un plan sollicitant le soutien des créanciers peut courir (jusqu’à 10 ans). Elle reste rare (données Conseil National des Greffiers des Tribunaux de Commerce : 666 ouvertures au 1er semestre 2026, quasi autant que sur la même période 2025, soit environ 2% des procédures) mais gagne du terrain (surtout chez les plus grandes entreprisesAltarès).(audience le 2 décembre ; les créanciers ont jusqu’au 31 décembre pour déclarer).
Rappel sur cette procédure collective unique en son genre car préventive (parfois comptée - à tort juridiquement - comme défaillance dans les statistiques) : La sauvegarde se demande tant qu’il n’y a pas de cessation des paiements : les dettes sont gelées, l’activité continue, et un plan sollicitant le soutien des créanciers peut courir (jusqu’à 10 ans). Elle reste rare (données Conseil National des Greffiers des Tribunaux de Commerce : 666 ouvertures au 1er semestre 2026, quasi autant que sur la même période 2025, soit environ 2% des procédures) mais gagne du terrain (surtout chez les plus grandes entreprises Altarès).
Un client en sauvegarde n’est pas forcément perdu : il anticipe. Déclarez votre créance dans les délais, et gardez la relation si le plan paraît crédible.
Deux anniversaires mémorables :
Il y a 25 ans, 2 grandes compagnies aériennes que l’on croyait indestructibles s’écrasaient à quelques mois d’intervalle dans ce secteur que l’on croyait pourtant épargné.
Le 2 octobre 2001, Swissair, l’une des compagnies aériennes les plus réputées au monde, clouait ses avions au sol, faute de liquidités pour le kérosène et les taxes d’aéroport, laissant 39 000 passagers sur le carreau et un trou de 17 milliards de francs suisses, après une expansion par participations dans des compagnies déficitaires, dont la compagnie belge Sabena.
Celle-ci faisait faillite après, son trafic à Bruxelles étant tombé de 21,6 à 14,4 millions de passagers entre 2000 et 2002, les attentats du 11 septembre ayant précipité sa chute.
Ce pas de recul nous rappelle plusieurs faits : (1) les faillites - parfois retentissantes - ont eu lieu de tout temps, laissant croire à un secteur définitivement condamné ; (2) la taille ne fait pas la rentabilité, surtout si (3) le partenariat stratégique s’accompagne de lourds frais (ex: Swissair avait imposé à sa filiale Sabena un programme de renouvellement de flotte particulièrement coûteux, la fragilisant et, par ricochet, se fragilisant elle-même) ; et (4) d’autres compagnies ont survécu (comme la polonaise LOT et la portugaise TAP, également filiales de Swissair) ou suivi ces géants (parfois en reprenant une partie de leurs actifs comme la Swiss, rachetée ensuite par Lufthansa en 2005).
Crash ? Oui. Fin du monde ? Non.
Aucun secteur n’est “too big to fail” (« trop gros pour tomber »). À l’export, ne pas se fier pas à la notoriété : limiter l’encours et surtout le sécuriser (assurance-crédit, crédit documentaire, voire paiement d’avance) car “loin des yeux, loin du cœur”.
L’expert US de la restructuration Weil, Gotshal & Manges, géant new-yorkais (1 200 avocats, plus de 2 Md$ de chiffre d’affaires en 2025), fondé en 1931, conseiller de General Motors, Enron ou la banque Lehman dans leurs faillites, vient de déposer une demande de « liquidation ordonnée » du cabinet, [hors procédure de faillite. En cause : plus de 30 associés partis cette année et une fusion échouée avec Willkie Farr & Gallagher. Pour un cabinet, l’actif se compte en talents : quand les associés partent, les clients suivent, les charges fixes restent et la confiance s’évapore plus vite que les honoraires.
Surveiller le départ d’un talent-clé chez son client. Il s’agit d’un signal d’alerte (surtout si le poste peine à être réoccupé !).
Baromètre ARC/IFOP (500 entreprises de 50 salariés et plus, septembre) : 82 % jugent leur situation dégradée (+11 points sur 2025) et 83 % allongent les délais de paiement de leurs fournisseurs pour soulager leur trésorerie. Et en sus ces TPE/PME ressentent un désengagement des assureurs-crédit (54% des répondants) et surtout des banques (73% des répondants) si l’entreprise a un PGE non remboursé.
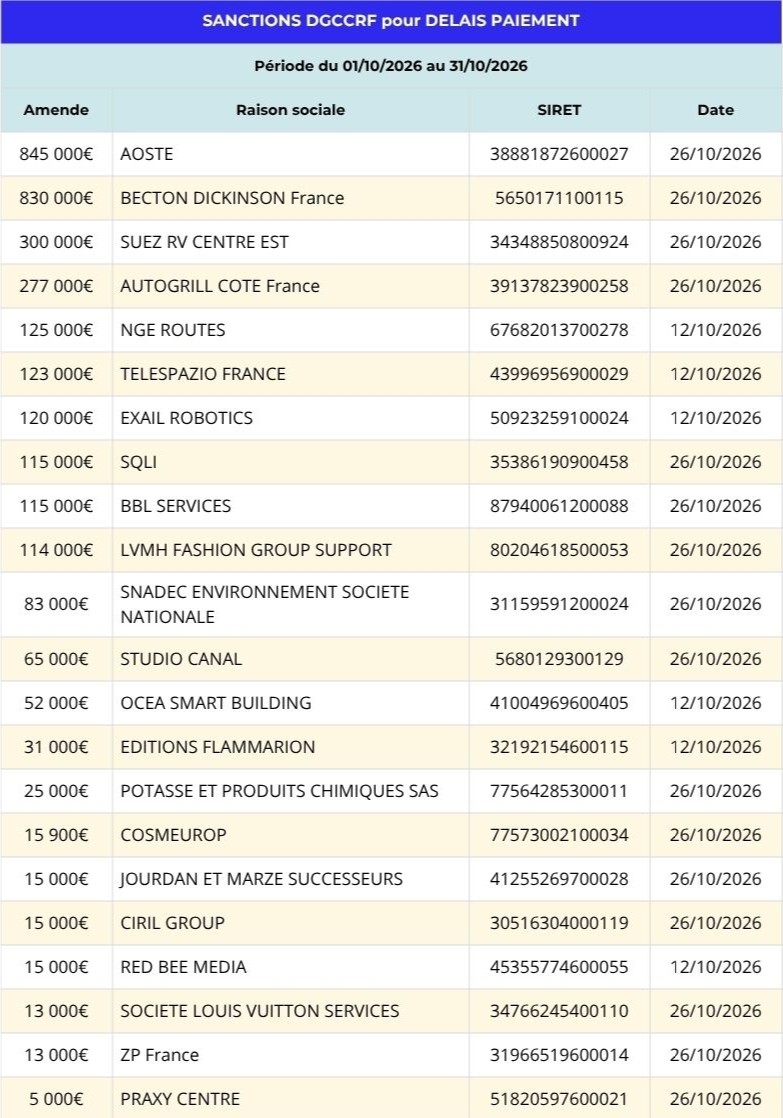
Face à cette situation tendue, le vote de la proposition de loi du sénateur Olivier Rietmann pour lutter contre les retards, pourtant adoptée à l’unanimité par le Sénat en début d’année (cf. Lettre CODINF 03-2026), attend toujours que l’Assemblée nationale la vote pour pouvoir sanctionner les délinquants : amendes plafonds (2 M€ ou 1% du CA mondial du groupe s’il est supérieur), pénalités et intérêts moratoires rendus systématiques, pression sur les délais de paiement du secteur public.
Enjeu : 17 Md€ de trésorerie immobilisée (12 Md€ côté privé, 5 Md€ côté public).
(1) Surveiller le cadre légal, bon moyen de passer outre les manoeuvres dilatoires des clients ; (2) Calculer les pénalités, pour les réclamer ou au moins pour les négocier ; et (3) Pratiquer la prérelance (cf. lettre CODINF 10-2026).
La BDF - encore elle - vient de publier son rapport “Accès des entreprises au crédit - 2026-Q3” qui mesure les prêts bancaires aux entreprises pour financer soit leurs investissements, soit leur trésorerie.
Donnée intéressante (cf. schéma ci-dessus) : les PME ont plus de difficulté à obtenir un crédit de trésorerie : 1 sur 5 se voit retoquée. Et derrière ce taux d’obtention, impossible de savoir combien d’entreprises renoncent même à une telle demande, soit par crainte du refus, soit par découragement face au coût.
Le court terme (trésorerie) reste plus difficile à financer que le moyen-long terme (l'investissement).
Règle d’airain, c’est la trésorerie durablement déficitaire qui mène à la cessation de paiement. Paradoxalement, un client qui voit loin et calcule (large) ses investissements peut être plus solide que le client rivé sur le court terme : son fonds de roulement est plus stable.
Faut-il épargner aux TPE cette contrainte administrative ?
L’Assemblée Nationale semble dire oui : elle a voté ce 3 novembre un amendement I-3426 pour son Projet de Loi de Finances (PLF) 2027 : moratoire sans limite de durée pour les PME, microentreprises et exploitants agricoles. Motif : l’État avait promis un portail public de facturation gratuit, finalement abandonné, ce qui force ces TPE à recourir aux plateformes privées payantes.
Le PLF vient d’être rejeté (nouvel épisode du budget impossible à trouver sans majorité). Mais les TPE tenteront de se faire entendre à nouveau. Pour l’heure, le gouvernement s’est engagé à ne pas sanctionner d’ici fin d’année (en théorie, l’amende est de 50 € par facture, plafonnée à 15 000 € par an).
Avis contraire de Pierre Pelouzet, Médiateur des entreprises lors d’une interview par Le Monde du Chiffres (replay) : la facture électronique améliorera les délais à terme (traçabilité, bonne adresse, bon libellé). Complexe au départ, elle pousse à s’y mettre tôt, même les petites entreprises.
Faire de la contrainte une opportunité ? Choisir une plateforme agréée et la tester sur quelques factures : si ça aide à être payé plus vite, dommage de s’en passer.
OMBUDSMAN, mot d’origine suédoise, désigne un médiateur indépendant qui aide à régler un différend sans passer par le tribunal. En France, c’est typiquement le rôle du Médiateur des entreprises (cf. supra).
Et il ne chôme pas ! : +10% des saisines en 2025, +20 % depuis le début de 2026.
Thèmes abordés très variés : conditions de paiement, retards, incompréhensions de facture, loyers, énergie.
La médiation est gratuite, confidentielle, avec de bons résultats (7 cas sur 10 aboutissent à une solution), obtenus en quelques mois. Plus d’une centaine de médiateurs (agents du ministère et bénévoles : retraités, anciens chefs d’entreprise, anciens juges) sont mobilisables, véritables leviers face à un client en position de force.
Last but not least, elle préserve souvent la relation commerciale, car c’est la solution trouvée par les parties en présence (le Médiateur n’a aucun pouvoir de contraindre !).
(1) demander de l’aide avant la mise en demeure par le créancier n’est pas un aveu de faiblesse, (2) mieux vaut venir tôt, et (3) solliciter la couverture de son organisation professionnelle si l’on souhaite garder l’anonymat.
BHV, GiFi, ProNoïa : 3 procédures collectives, 3 annonces publiques. Toutes passent par le BODACC (Bulletin officiel des annonces civiles et commerciales) en consultation gratuite.
Chaque semaine/mois, surtout pour vos plus gros clients, tapez leur nom ou leur numéro SIREN et vérifiez qu’ils n’y figurent pas.
Pourquoi c’est utile ? Parce que le délai pour déclarer sa créance est court : deux mois à compter de la publication au BODACC pour un créancier établi en métropole. Passé ce délai, la créance risque de ne plus être admise. Et dès l’ouverture d’une procédure, ne livrez plus à crédit sans avoir pris conseil.
Un contrôle de quelques minutes sur vos principaux clients coûte moins cher qu’une créance perdue.
VRAI ou FAUX : “Une inscription de privilège de la Sécurité sociale est un indicateur fiable. Je consulte le BODACC : pas d’inscription, mon client est à jour ; une inscription, il est en difficulté.”
REPONSE : FAUX
(1) Ces privilèges sont inscrits au greffe du tribunal de commerce, pas au BODACC (état des privilèges et nantissements via Infogreffe).
(2) Même le bon registre ne dit pas tout :
Pas d’inscription ≠ client à jour. L’inscription est parfois trop récente pour avoir eu le temps d’être incluse.
Une inscription ≠ client en difficulté aujourd’hui. La dette a pu être payée sans que l’inscription soit radiée, et le délai de radiation par le greffe n’est pas garanti. Une entreprise qui a payé peut donc rester « marquée » quelque temps.
Ce que le client peut vous donner :
L’attestation de vigilance de l’URSSAF : elle prouve qu’il est à jour de ses cotisations, ou qu’il respecte un échéancier. Ce document est souvent demandé à un sous-traitant ou à un fournisseur.
Une copie de son échéancier : seulement s’il accepte de la fournir. Mais un échéancier signale aussi un retard passé.
Le registre est un signal, pas un verdict. Vérifiez la date et le montant de l’inscription, et abonnez-vous à un service de veille !
L'essentiel de l'actualité et des bonnes pratiques en gestion du crédit client. Déjà +6 000 décideurs incrits.
Décryptages juridiques, cas pratiques du poste client, fiches outils et conseils directement applicables : recevez chaque mois l'expertise d'Alain Wolgensinger dans votre boîte mail.
Ressource liée
Lettre complète
Téléchargez l'intégralité de la lettre CODINF en PDF
D'autres ressources
Fiche mémo
Prévention
6 min.
12 oct. 2026
Fiche mémo
Prévention
5 min.
23 mai 2026
Modèle

Prévention
2 min.
11 janv. 2026