
Retour
La Lettre CODINF de septembre 2026
16 min.
La chaleur désormais historique enregistrée sur les mois de juillet et août 2026 a paradoxalement provoqué également des sueurs froides.
D'un côté, le baromètre des défaillances s’est emballé avant un spectaculaire retournement en juillet. De l'autre, les incendies qui ont ravagé le Sud-Ouest ont rappelé que la météo n'est plus une anecdote de conversation mais bien un facteur de risque à part entière pour la trésorerie de nos clients, au point de mobiliser le Médiateur des entreprises sur tous les fronts.
Pendant ce temps, la rentrée administrative n'a pas ménagé les nerfs non plus : le 1er septembre a sonné l'heure de la facturation électronique obligatoire, avec une entreprise sur deux qui serait un cancre en la matière. Et pour couronner le tout, la France est distancée par la Grèce qui emprunte désormais à des taux plus favorables qu’elle ! Bref, le tableau estival vire vite au sauna sous tension.
Et pourtant, il ne faudrait pas jeter le thermomètre avec l'eau du bain. Derrière les vapeurs déformantes de la surchauffe se cachent des signaux plus rassurants : la construction et l'industrie qui retrouvent des niveaux de défaillances "normaux", un nombre record de créations d'entreprises en un an, et certaines belles histoires de PME liquidées mais qui renaissent, tel le phénix.
L'été 2026 aura donc été chaud, brûlant même par endroits et l'automne ne s'annonce pas franchement tempéré, entre défaillances qui rôdent toujours près des 71 000 et réformes mal digérées. Mais gardons en tête cette évidence de credit manager aguerri : après la canicule vient toujours la moisson, même amoindrie.
Bonne lecture, et bonne rentrée à tous !
Alain Wolgensinger
Credit Manager Conseil, CODINF
Les chiffres de la Banque de France pour juin puis juillet 2026 sont tombés cet été.
En juin, violent coup de soleil : 6 666 défaillances, bien au-dessus du chiffre - déjà record - de l’an dernier. Mais en juillet, spectaculaire retournement : avec 5 749 on repasse (légèrement) sous les chiffres 2024 et 2025.
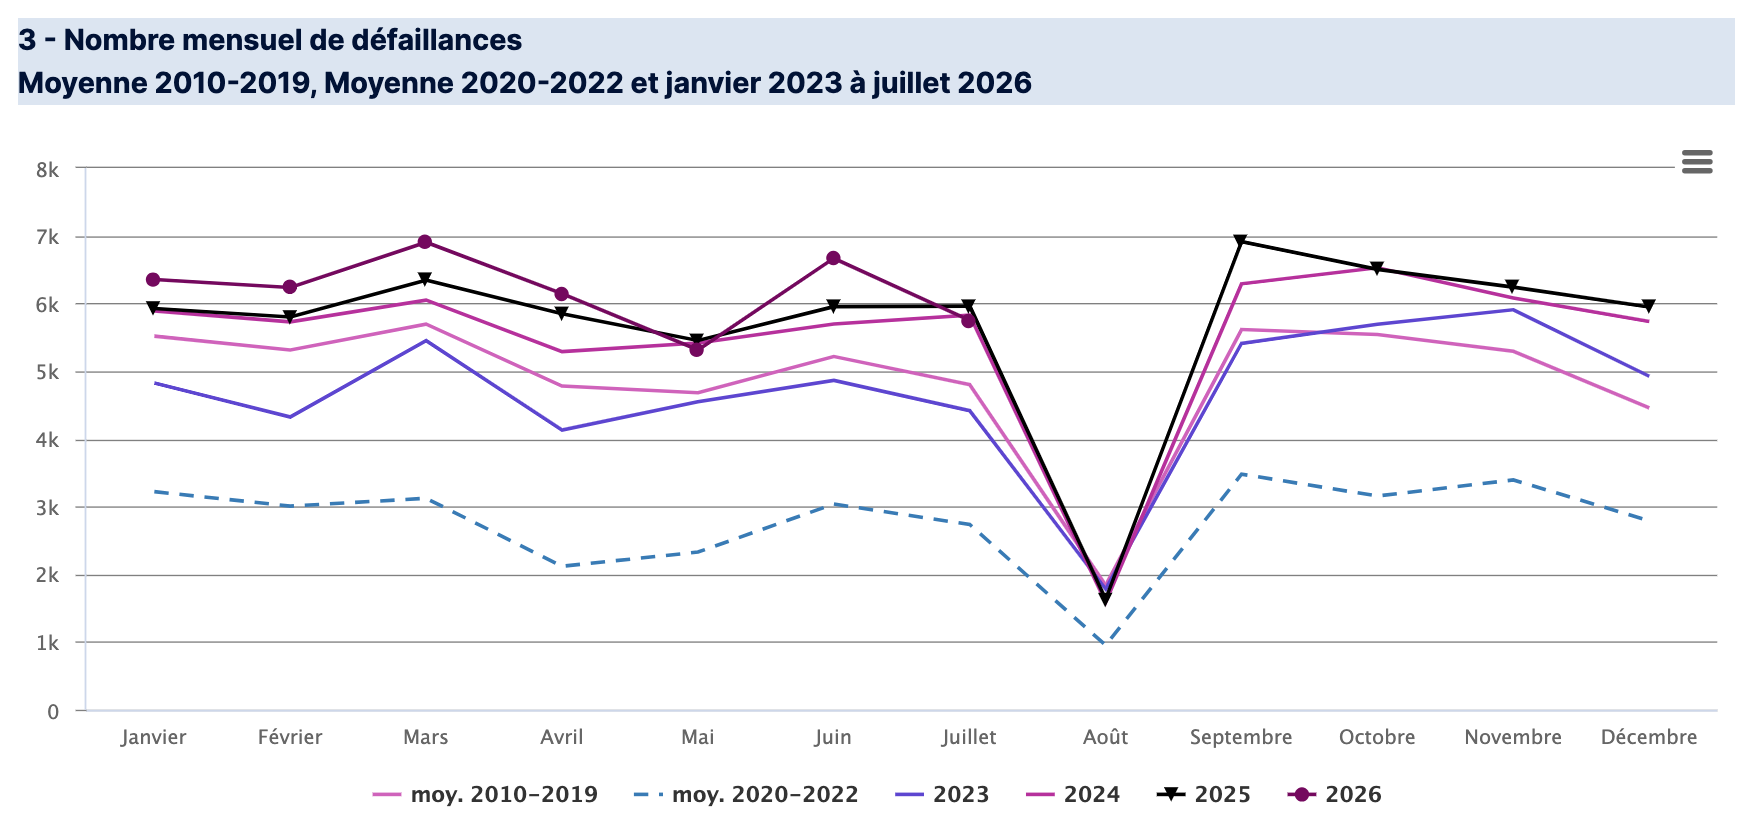
Trop tôt pour arrêter la clim’ sans doute : le nombre de défaillances se rapproche notablement du seuil des 71 000 (70 605) sur les 12 derniers mois. Et on imagine aisément que les incendies de cet été finiront par frapper certains secteurs (agricole, notamment).
Mais gardons en tête aussi ces quelques points positifs :
(1) la nette décrue dans le secteur de la construction : depuis 2025 et désormais les chiffres sont meilleurs que pendant la période 2010-2019 (période pré-Covid “normale”).
(2) idem pour le secteur de l’industrie qui retrouve une moyenne “normale” : 4 442 (celle de la période 2010-2019).
(3) une population d’entreprises qui s’accroît clairement : selon l’INSEE plus de 1,2 million d’entreprises créées à fin juillet 2026, en hausse de 10,8 % sur les 12 mois.
Ces quelques brises font du bien quand on brûle sur pied.
Réflexe de credit management : idéalement, toujours croiser la moyenne nationale avec le secteur et la taille de notre client avant de conclure sur son risque réel.
Le compte à rebours touchait à sa fin : au 1er septembre 2026, la facturation électronique devenait obligatoire pour toutes les entreprises assujetties à la TVA. Fin juillet, l'Urssaf a rappelé l'échéance et publié, à la suite de la DGFiP, la liste des plateformes agréées permettant d'émettre et de recevoir des factures conformes à la nouvelle réglementation.
Pour autant la communication complexe voire confuse sur ce sujet (qui est concerné ? quand ? comment procéder ? que faire ? sans oublier les irritants : pourquoi faire ? et surtout : combien ça coûte ?) ont pu entraîner une certaine lenteur, d’après les dernières statistiques.
Vous trouverez donc ci-dessous un guide qui nous semble des plus pratiques pour se lancer : la check-list de démarrage FNFE, sortie en juillet dernier, ventilé en 3 sections : volet A- Réception et traitement / volet B-Plateformes Agréées / Volet C / Émission et e-reporting).
Utile aussi le guide DGFIP (Direction Générale des Finances Publiques) pour ses situations concrètes.
Réflexe de credit management : toute modification dans la relation fournisseur-client doit/devrait être amenée clairement et sur la base d’éléments incontestables.
Cela sonne comme en écho à l’article précédent : selon une enquête relayée par le journal Le Monde fin août, près d'une entreprise concernée sur deux n'avait pas encore entrepris les démarches nécessaires pour faire basculer son système !
Encore une fois, ce retard collectif interroge sur ce qui a péché dans cette réforme, sans doute moins vécue comme une promesse que comme une potion amère voire un “flicage” [NDLR: d’autant que le système Chorus Pro, plateforme de l’Etat, centralisera toujours les factures émises/reçues par la sphère publique].
Au moins une bonne nouvelle relative pour les retardataires : les pouvoirs publics ont annoncé une période de tolérance jusqu'à la fin de l'année 2026, sans application de sanctions pour les entreprises rencontrant des difficultés de mise en œuvre.
Réflexe de credit management : ce chiffre est un signal d'alerte à double titre : 1- vérifiez dès maintenant que votre propre facturation électronique est opérationnelle, et 2- anticipez les retards possibles chez des clients encore mal préparés.
Image : L'art du retard - Leo Farceur, Septembre 2024
Plutôt que de subir, connaître et anticiper : c'est l'esprit du nouveau guide pratique réalisé cet été par le Comité de crise BTP rattaché au Médiateur des entreprises, en partenariat avec la Fédération nationale des travaux publics (FNTP).
Objectif affiché : soutenir concrètement la trésorerie des entreprises dans les marchés privés de travaux, segment historiquement moins protégé que la commande publique en matière de délais et de pénalités de retard.
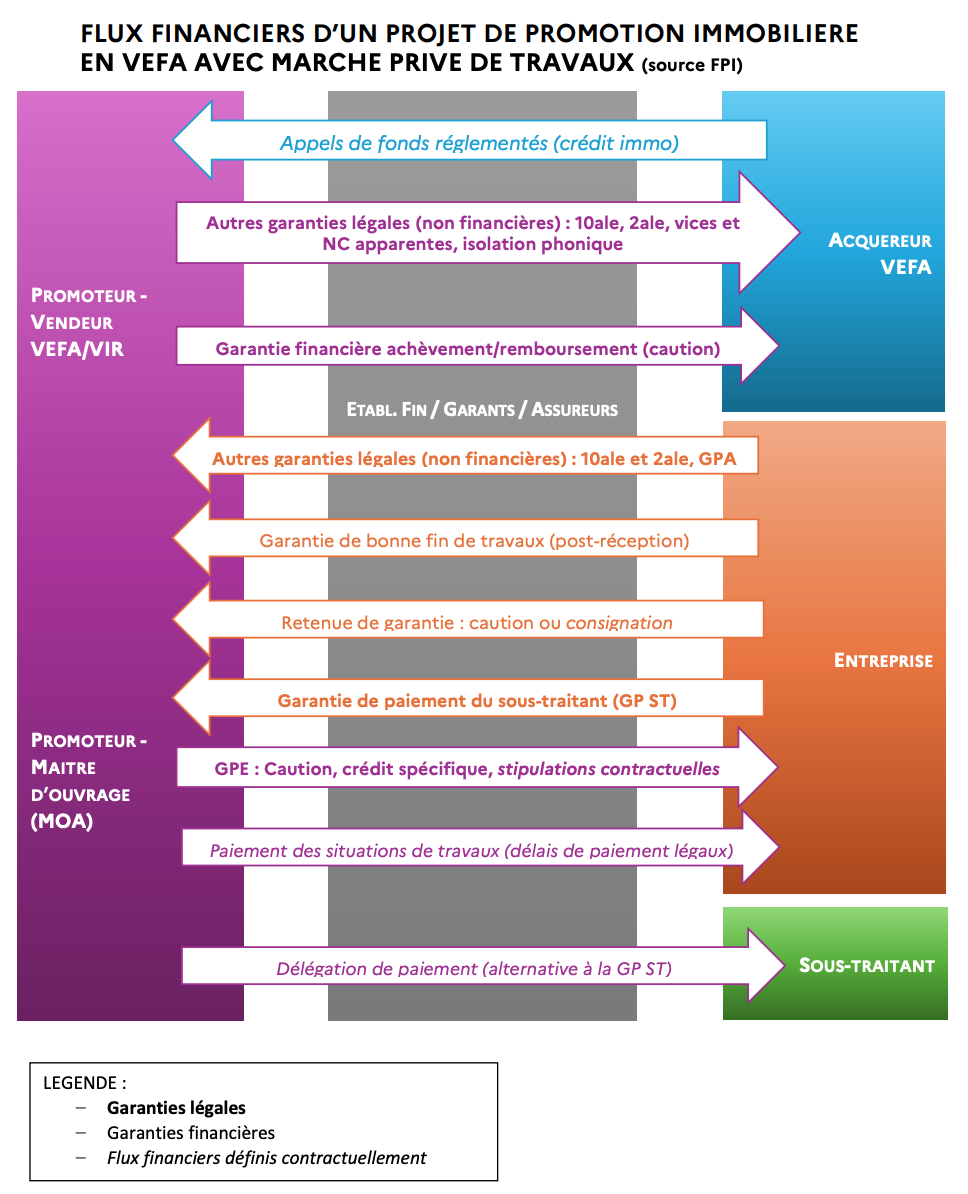
Notre avis : Très utile pour faire un point ou une piqûre de rappel.
Ce guide de 51 pages (dont la moitié d’annexes, essentiellement composées d’exemples de courriers) a le grand mérite de faire un point clair, détaillé et concret sur les flux financiers classiques (acomptes, avances, révisions des prix,..) mais aussi sur les nombreuses garanties (cf. schéma ci-dessus), souvent mal connues ou objets de confusion même pour les acteurs du secteur.
Réflexe de credit management : si vous suivez un client du BTP, lui demander son état des garanties (cautions, retenues) à jour : c'est souvent là que se joue la vraie protection contre l'impayé (en évitant l’effet cascade sur les chaînes de sous-traitance).
A force de parler de défaillances, on en oublierait qu’il y a parfois (1) des cessions d’entreprises (parfois même rachetées par leurs salariés - cf. le cas Duralex) et (2) des renaissances après liquidation. C’est cette seconde vie que traite Challenges dans un article publié en août consacré à une PME liquidée, Studiel, puis reprise par un concurrent, Arial.
“L’autre visage des défaillances d’entreprises” comme dit l’article illustre ce mécanisme de rachat d'actifs, de fonds de commerce, de compétences ou de portefeuilles clients par un acteur du même secteur, qui permet de préserver une partie de l'activité et de l'emploi tout en assainissant la structure financière.
Pour rappel, l’histoire nous en a donné un exemple fameux : l’entreprise Citroën, innovante mais trop dépensière (notamment en raison de sa gestion des stocks), qui fut rachetée par son concurrent …Peugeot.
Réflexe de credit management : belle histoire mais attention ! une liquidation, même avec reprise, c’est assurément une “ardoise” pour les fournisseurs. Tout mouvement d’entreprises met en alerte le Credit Manager !
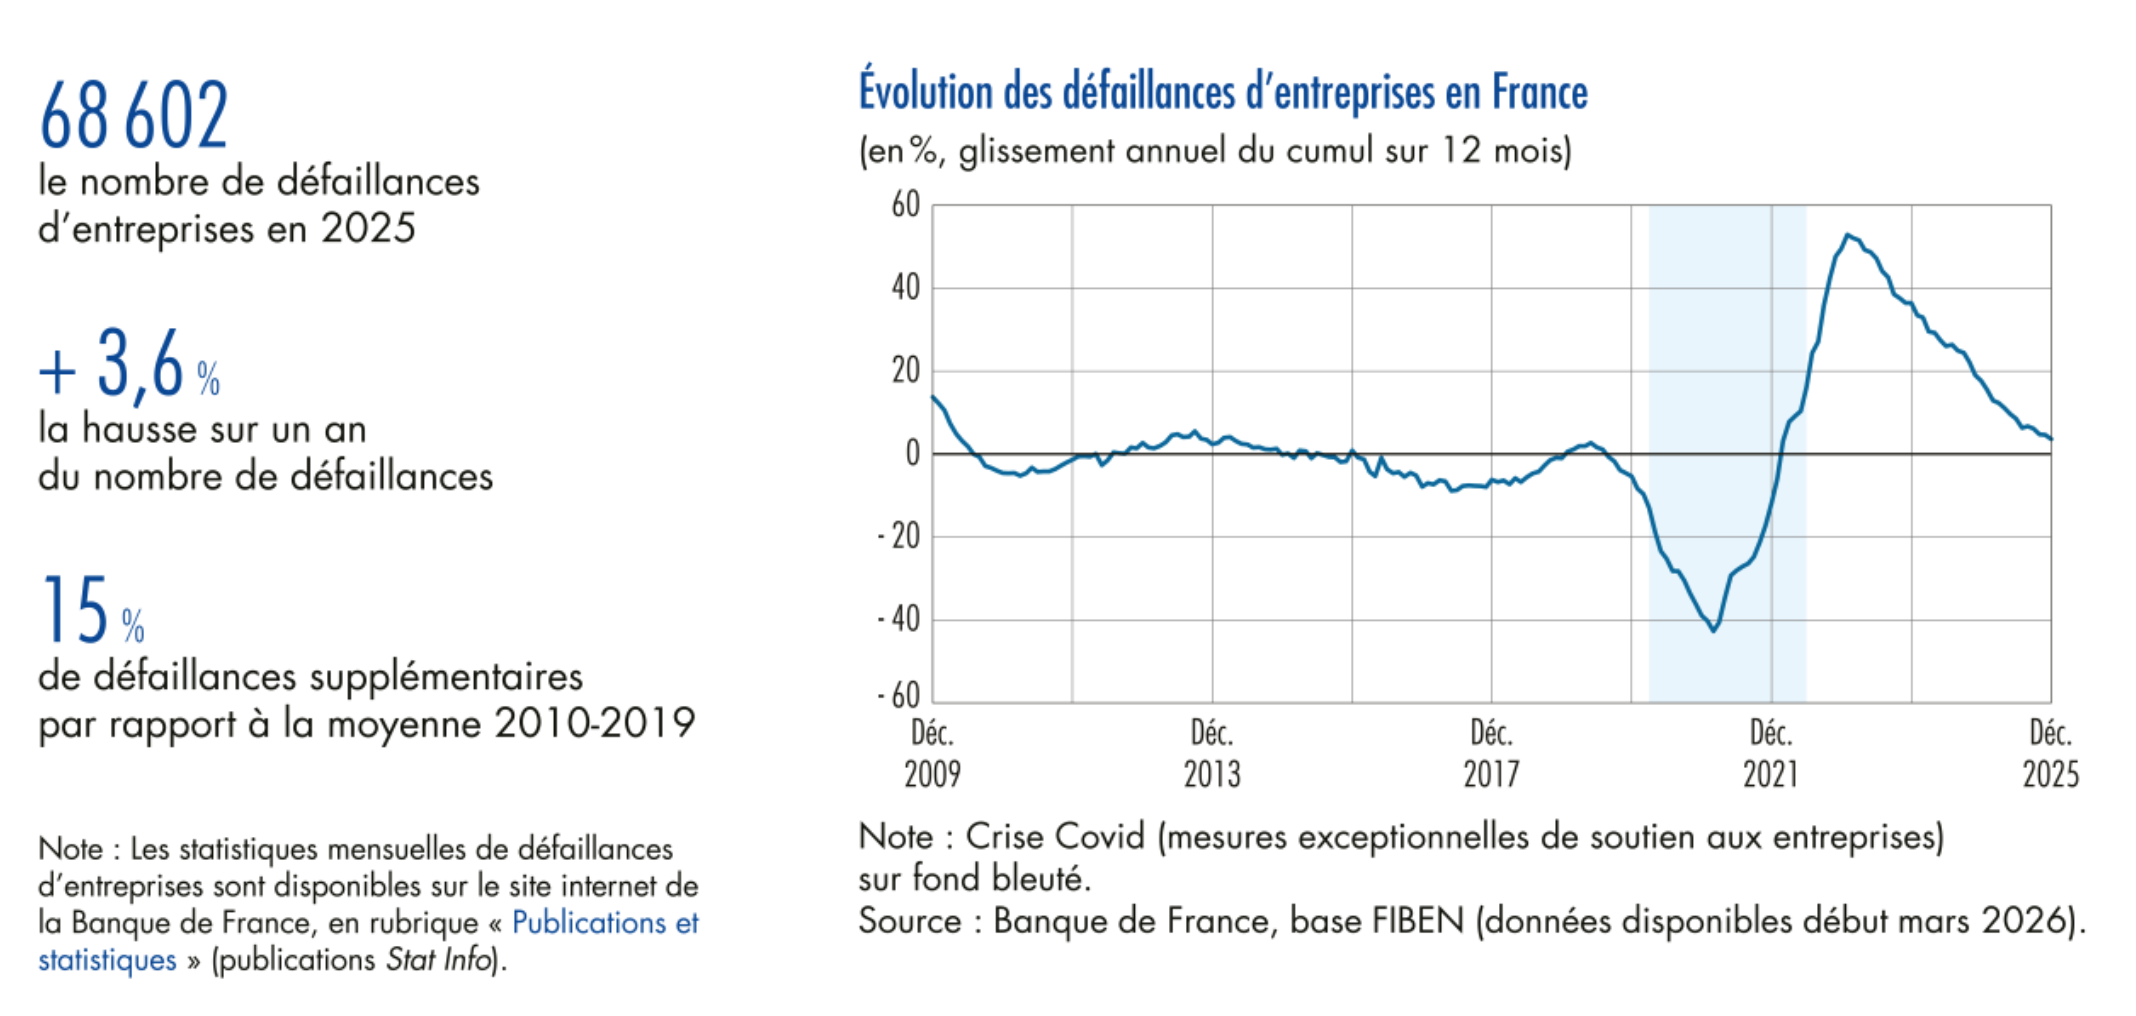
C'est l'analyse la plus structurante publiée cet été sur le sujet : dans son Bulletin n°265, la Banque de France dresse le bilan de 6 années de dynamiques de défaillances marquées par la crise sanitaire.
Le constat est sans appel : avec 68 602 procédures ouvertes en 2025 (+3,6 % sur un an, contre +17,7 % en 2024), le niveau dépasse de 15 % la moyenne “normale” 2010-2019.
Mais l’étude appuie sur un point douloureux, à savoir la composition de cette hausse : pour les PME, ETI et grandes entreprises, le niveau de défaillance dépasse de 68 % sa moyenne d'avant-crise, contre seulement 12 % pour les microentreprises.
C’est donc bien la preuve qu’il ne s’agit pas/plus d’un simple rattrapage des faillites évitées grâce aux aides publiques de 2020-2021 : les entreprises concernées présentent désormais des fragilités financières structurelles.
Réflexe de credit management : changement de lecture, donc revoir ses grilles de scoring, même pour les PME et ETI dont le risque de défaillance - c’est désormais prouvé - reste structurellement plus élevé qu'avant la crise sanitaire.
L'entreprise britannique Welink Energy qui exploitait la plus grande centrale solaire du Portugal a été placée en faillite fin août. Rien à voir avec l’éclipse ;-) mais bien un cas symbolique qui rappelle qu'un secteur d’apparence porteur et en forte croissance - les énergies renouvelables - n'est pas pour autant à l'abri des tensions de trésorerie, des retards de mise en service, des difficultés techniques de production ou d'une structure de financement trop fragile face à la hausse des taux.
Peut-être un repreneur remettra-t-il la lumière ?
Réflexe de credit management : un secteur porteur ne garantit rien. La solidité financière individuelle de votre client reste le critère déterminant, indépendamment de l'attractivité de son marché.
Le track record c’est l'historique des performances passées (d'une entreprise voire d’une personne).
La France en fait l’amère expérience actuellement, ne parvenant plus à se financer aux excellents taux qui lui étaient accordés autrefois.
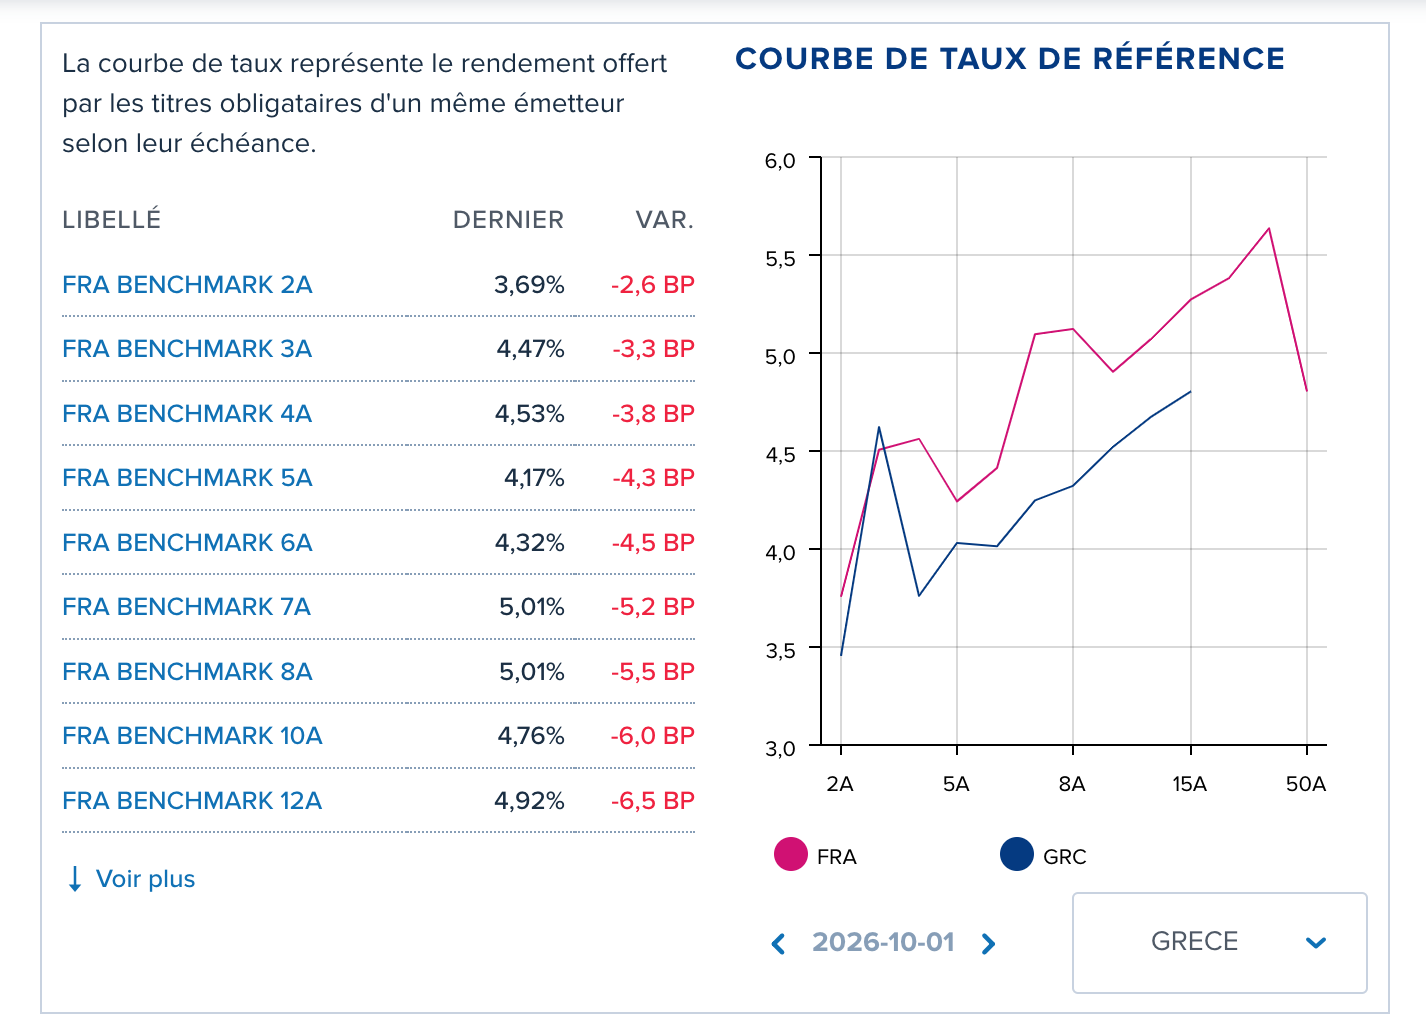
Source : Boursorama.com, octobre 2026
Désormais l’hexagone est jugé moins sûr que le risque hélène, sauf sur quelques échéances : incertitude politique, manque de capacité à engager les réformes nécessaires, vulnérabilités économiques sur certains secteurs, et au final déficit budgétaire récurrent (le dernier excédent remonte à … 1974 !) et chronique (tutoyant les 5%).
Dommage pour l’emprunteur car indépendamment de ses difficultés spécifiques, la situation se tend sur les marchés des capitaux : besoin d’investissements des Etats dans le monde, mais aussi énormes besoins d’argent des secteurs de la tech (notamment l’IA qui va même jusqu’à utiliser des techniques de financement peu orthodoxes : les Spécial purpose véhciule (SPV) - cf. Lettre CODINF de février 2026)
Selon une rumeur en Bourse cet été, le géant américain des puces NVIDIA aurait éliminé plus de la moitié de ses clients asiatiques !
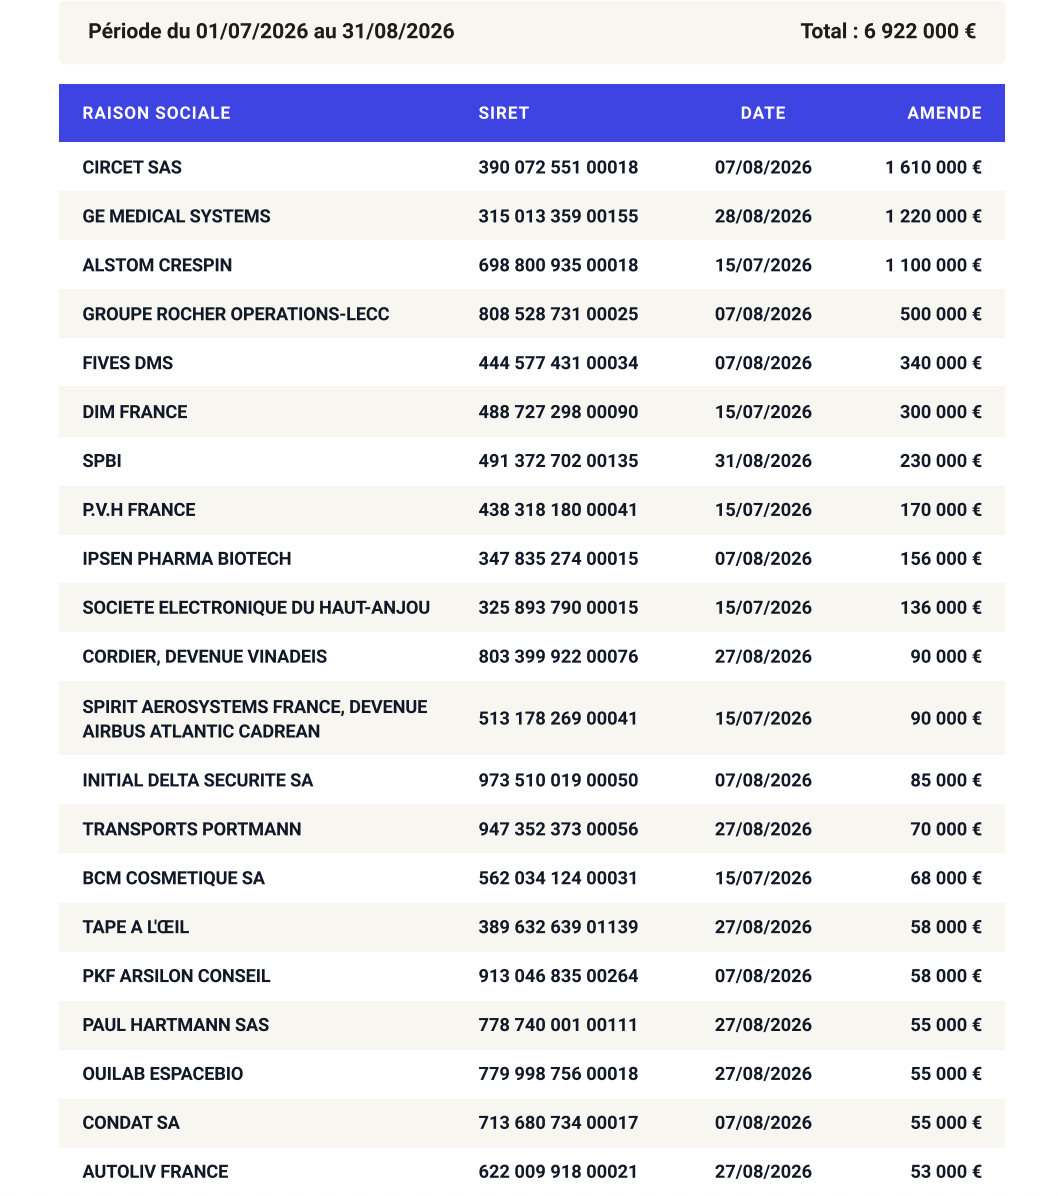
Pas pour leur faiblesse financière mais pour le risque de fraude : sous pression de l’administration américaine qui boycotte la Chine, le groupe a dû peaufiner ses procédures de contrôles à l'export pour que ses processeurs d'IA n'atteignent pas ce géant via des pays tiers. Nvidia souhaitait ainsi démanteler le marché noir des puces… et dissiper tout soupçon de complicité et les poursuites/amendes fatales qui suivent, lourdes voire fatales.
Quand le client étranger se doit d’être autorisé à vous acheter, le monde semble un peu … aux antipodes du business.
Réflexe de credit management : pour vos clients à l'export, vérifier aussi les risques souverains de sanctions internationales, pas seulement leur solvabilité financière. Car lourdes amendes voire empêchement d’exercer (!) sont possibles…
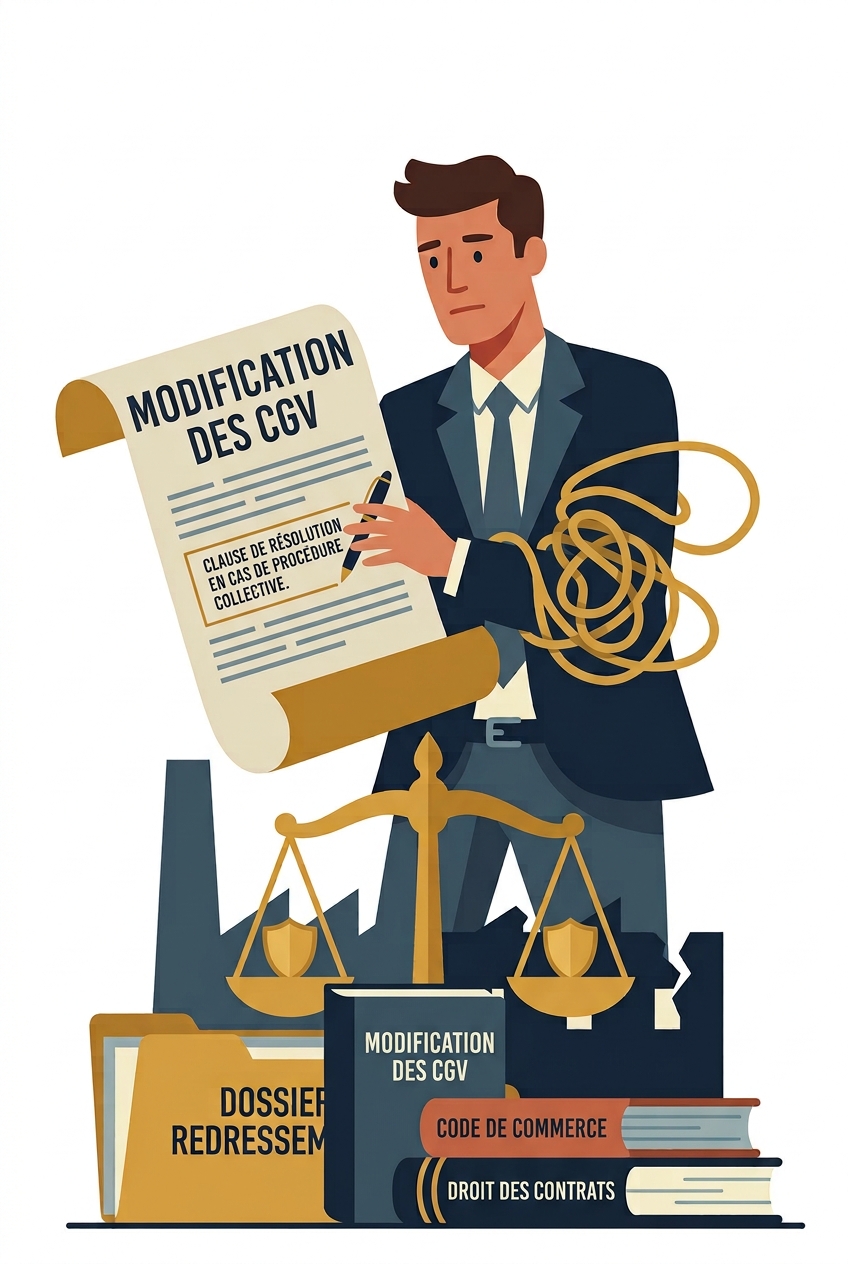
VRAI ou FAUX : Mon client me semble proche du redressement judiciaire. Heureusement, il m’est permis d'insérer dans le contrat une clause prévoyant que l'ouverture d'une procédure collective entraînera la résolution du contrat.
REPONSE : FAUX, hélas
Il est interdit d'insérer dans un contrat une clause prévoyant que l'ouverture d'une procédure collective entraînera la résolution du contrat. Même incluse dans le contrat, elle est réputée non écrite (Code du Commerce / Article L622-13).
Autrement dit, en tant que fournisseur, vous ne pourrez vous dérober à poursuivre vos fournitures (logique : il faut poursuivre l’activité tant que c’est possible)… MAIS l’administrateur judiciaire s’engage à ce que vous soyez réglé pour toutes vos nouvelles livraisons (logique : il faut prévenir un effet domino).
Réflexe de credit management : un bon contrat ne suffit pas. Surveiller ses clients de près pour pouvoir résilier avant l'ouverture d'une procédure collective. Après c’est trop tard.
D'autres ressources
Lettre CODINF

Prévention
16 min.
10 juil. 2026
Fiche mémo
Juridique
6 min.
12 sept. 2026
Checklist
Juridique
6 min.
25 mai 2026