
Retour
Lire un bilan pour évaluer le risque client : ce que les chiffres disent vraiment
0min.
Une entreprise peut être rentable et mourir de ses dettes. Elle peut afficher des fonds propres positifs et être en cessation de paiement dans 6 mois. Le bilan est une capture d'écran comptable avec 6 à 9 mois de décalage minimum par rapport à la date d'analyse, davantage quand l'analyse intervient en milieu d'exercice. Ce n'est pas un indicateur de solvabilité future. Savoir le lire pour évaluer un risque client, c'est savoir ce qu'il ne dit pas autant que ce qu'il dit. Et savoir quoi faire quand les chiffres et le terrain se contredisent.
1. Le paradoxe rentabilité / trésorerie : l'erreur d'analyse la plus fréquente
La première erreur est de s'arrêter au résultat net. Un résultat net positif signifie que l'entreprise a dégagé un bénéfice comptable. Il ne signifie pas qu'elle dispose de trésorerie pour payer ses fournisseurs dans 30 jours.
Le mécanisme est simple et contre-intuitif. Une entreprise qui vend à 60 jours et achète à 30 jours finance structurellement la différence. Si ses ventes augmentent de 20 %, bonne nouvelle commerciale, son BFR augmente proportionnellement, et sa trésorerie se dégrade. L'entreprise est plus rentable, plus grande, et plus à court de liquidités. C'est le piège de la croissance rapide, particulièrement fréquent dans la distributio, la sous-traitance industrielle, et les start-up à croissance rapide.
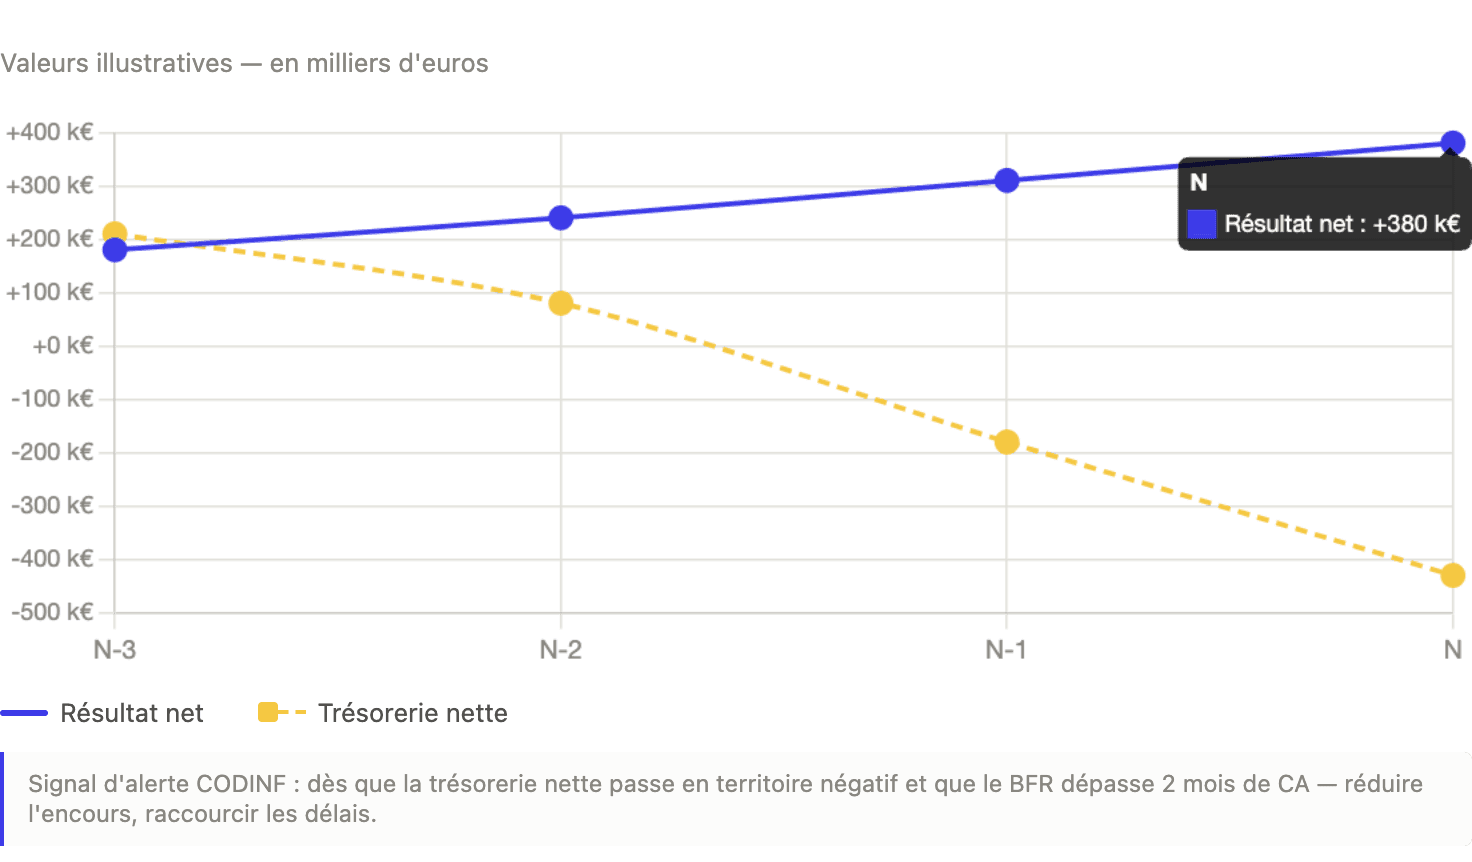
Cas concret illustratif.
Un fournisseur de composants électroniques analyse le bilan d'un client distributeur. Résultat net : positif. Fonds propres : solides. Chiffre d'affaires en hausse de 18 %. La décision de crédit semble évidente. Deux ans plus tard, le client est en redressement judiciaire. L'analyse avait négligé trois signaux présents dans le bilan : BFR en forte hausse sur un an, trésorerie nette passée en territoire négatif, recours aux découverts bancaires multiplié.
À quel moment fallait-il agir ? Dès que la trésorerie nette est passée en territoire négatif et que le BFR dépassait 2 mois de CA. À ce stade, la règle de vigilance CODINF est claire : réduction de l'encours, conditions de paiement ramenées à moins de 30 jours, demande de garantie. Pas attendre la confirmation.
2. Les indicateurs qui prédisent et leur hiérarchie réelle
Il existe des dizaines de ratios financiers. Tous ne se valent pas pour prédire un défaut de paiement à 12 à 18 mois. La hiérarchie présentée ici est issue des Observatoires économiques et financiers de filière que nous réalisons chaque année, et des retours terrain, pas de la théorie financière académique.
Cliquez sur un indicateur pour afficher les seuils de vigilance CODINF.
Source : CODINF retours terrain — Banque de France études de défaillances
Indicateur n°1 : la trajectoire de trésorerie nette (le plus prédictif)
Trésorerie nette = disponibilités + placements court terme moins dettes financières à court terme.
Une précision importante : les "dettes financières à court terme" incluent les concours bancaires courants (découverts, lignes de trésorerie) ainsi que la quote-part à moins d'un an des emprunts à moyen et long terme. Pour une lecture opérationnelle rapide, il est utile d'isoler les concours bancaires courants des dettes financières à terme, car leur nature est différente : les concours bancaires sont révocables à tout moment avec un préavis légal de 60 jours (art. L.313-12 du Code monétaire et financier), sans que le tireur puisse s'y opposer. Dans les secteurs où la trésorerie nette négative n'est pas structurelle (industrie, services), une dépendance aux lignes bancaires court terme est donc un risque réel et immédiat.
Une trésorerie nette négative n'est pas forcément critique — certaines entreprises fonctionnent structurellement avec des lignes de crédit court terme, comme la grande distribution. Ce qui prédit la défaillance, c'est la trajectoire : une trésorerie nette qui se dégrade d'exercice en exercice, même en partant d'un niveau positif, est le signal le plus fiable d'une fragilité en construction.
En pratique, le seuil qui déclenche une vigilance accrue selon les retours terrain CODINF : une trésorerie nette qui perd plus de 20 % par an pendant deux exercices consécutifs, indépendamment du résultat net. Ce n'est pas un seuil absolu, c'est un signal qui mérite d'ouvrir la question de la garantie ou du raccourcissement des délais.
Indicateur n°2 : le DSO du client sur ses propres créances (le plus négligé)
C'est l'indicateur que le credit manager consulte le moins souvent, et l'un des plus révélateurs. Le DSO d'un client se calcule à partir de son bilan :
(créances clients TTC / CA annuel TTC) × 365
Attention à la cohérence des bases : les créances clients au bilan sont exprimées TTC, le chiffre d'affaires au compte de résultat est exprimé HT. Diviser un numérateur TTC par un dénominateur HT fausse le DSO du taux de TVA par excès. Il faut donc soit convertir le CA HT en TTC (en appliquant le taux de TVA moyen applicable à l'activité), soit travailler en cohérence HT sur les deux termes si la décomposition TTC des créances est disponible. En pratique, la méthode la plus simple : multiplier le CA HT par 1,20 pour les activités au taux normal avant de diviser.
Formule : (Créances clients TTC / CA annuel TTC) × 365. Toujours en TTC/TTC — mélanger TTC et HT fausse le résultat de 20 %.
Poste 'clients et comptes rattachés' — toujours TTC par construction
Le CA au compte de résultat est HT — conversion nécessaire
CA TTC calculé : 960 000 €
DSO du client
57jours
Votre délai accordé
45jours
Écart de financement
+12jours
Jours financés par le fournisseur
Si votre client affiche un DSO de 75 jours sur ses propres créances et que ses fournisseurs, dont vous, sont à 45 jours, il finance structurellement 30 jours de différence. Tout retard dans ses propres encaissements se traduit mécaniquement en retard sur vos paiements. Ce n'est pas de la mauvaise volonté, c'est de la mécanique. Et cette mécanique est visible dans le bilan, deux ans avant que le retard n'apparaisse sur votre balance âgée.
Indicateur n°3 : l'évolution des capitaux propres sur 3 exercices
Un exercice déficitaire peut être accidentel. Deux exercices déficitaires consécutifs érodent les capitaux propres. Trois exercices peuvent les mettre en territoire négatif.
Deux mécanismes distincts entrent alors en jeu, que le credit manager doit savoir distinguer.
Le premier est la procédure d'alerte du commissaire aux comptes (art. L.234-1 C. com.), déclenchée dès lors que le CAC relève, à l'occasion de l'exercice de sa mission, tout fait de nature à compromettre la continuité de l'exploitation, indépendamment du niveau des capitaux propres ou du nombre d'exercices déficitaires. Cette procédure est discrétionnaire et repose sur l'appréciation globale de la situation.
Le second est la procédure obligatoire de reconstitution des fonds propres (art. L.223-42 C. com. pour les SARL, art. L.225-248 pour les SA), déclenchée automatiquement quand les fonds propres passent sous la moitié du capital social. Dans ce cas, les associés doivent se prononcer sur la dissolution ou la reconstitution des fonds propres dans un délai de deux exercices. Cette information est en général mentionnée dans l'annexe ou dans le rapport du commissaire aux comptes, quand il y en a un.
Pour le credit manager, ce second mécanisme est le plus visible et le plus actionnable : une entreprise dont les fonds propres sont inférieurs à la moitié du capital social est en situation légalement contrainte, et cette information est accessible dans les comptes publiés.
En pratique, le seuil de vigilance terrain CODINF : les fonds propres couvrent au moins deux fois l'encours envisagé. Ce n'est pas une règle universelle, pour les entreprises en forte croissance avec un modèle de financement externe structuré, elle peut être inadaptée. C'est un point de départ pour initier une discussion, demander des garanties, pas pour clore le dossier.
Indicateur n°4 : le BFR rapporté au CA
BFR = stocks + créances clients moins dettes fournisseurs, exprimé en jours de CA.
Cette formule simplifiée est la convention opérationnelle la plus répandue en credit management. Elle permet un diagnostic rapide avec les seules données du bilan. Une analyse financière plus fine rapprocherait les stocks des achats consommés et les dettes fournisseurs des achats TTC, mais pour un premier diagnostic de risque client, la formule simplifiée est suffisante et largement utilisée dans la pratique.
Un BFR de 45 jours est courant dans l'industrie. Un BFR de 90 jours dans la même activité signifie que l'entreprise finance deux fois plus longtemps son exploitation. Les trois causes ont des implications différentes : clients qui paient tard (risque de contagion sur votre propre paiement), fournisseurs imposant des conditions courtes (signal de perte de pouvoir de négociation), stocks excessifs (risque de dépréciation). La cause importe autant que le niveau.
Indicateur n°5 : le ratio d'endettement
Dettes financières nettes / fonds propres.
Utile mais à contextualiser : un ratio de 2 dans l'immobilier ou la grande distribution est normal ; le même ratio dans les services est un signal fort. Ce ratio est le moins prédictif des cinq pris isolément, il n'a de sens qu'en combinaison avec la trajectoire de trésorerie et le niveau de BFR.
3. Ce que le bilan ne dit pas : les angles morts à ne pas ignorer
Cliquez sur chaque angle mort pour afficher les points de vigilance opérationnels.
Les annexes que personne ne lit
Le compte de résultat et le bilan sont les documents que tout le monde consulte. Les annexes comptables sont celles que presque personne ne lit, et qui contiennent souvent les informations les plus importantes pour évaluer un risque.
Les engagements hors bilan : cautions données, garanties accordées, engagements de retraite non provisionnés, contrats de crédit-bail non capitalisés, ces éléments n'apparaissent pas dans le bilan mais dans les annexes. Une PME qui a accordé une caution solidaire à sa filiale déficitaire porte un risque invisible dans ses ratios principaux. Les annexes le mentionnent.
Les litiges en cours et les événements postérieurs : les annexes mentionnent les litiges significatifs identifiés par les commissaires aux comptes, et les événements intervenus entre la clôture et la date de publication. Un contentieux fiscal majeur, une procédure prud'homale collective, une restructuration engagée après la clôture, ces éléments peuvent modifier radicalement l'analyse de solvabilité. Ils sont accessibles gratuitement sur INPI.
Consolidé vs social : une confusion fréquente sur les groupes
Sur les groupes de sociétés, une vigilance particulière s'impose : la solidité financière du groupe consolidé ne garantit pas la solvabilité de l'entité juridique avec laquelle on contracte. C'est le bilan social de cette entité qui compte au premier chef, pas les comptes consolidés.
Nuance importante cependant : si une convention de trésorerie centralisée (cash pooling) est mentionnée dans l'annexe du bilan social, la trésorerie de la filiale peut être quotidiennement remontée vers la maison mère. Le bilan social peut alors afficher une trésorerie fictivement basse ou haute, rendant l'analyse du seul bilan social trompeuse. Dans ce cas, la lecture du consolidé et des engagements du groupe est indispensable pour compléter l'analyse. Cette convention est en général identifiable dans l'annexe des comptes sociaux.
L'absence de comptes publiés, un problème fréquent
L'absence de comptes publiés recouvre deux réalités bien distinctes que le credit manager doit savoir séparer.
La première est la confidentialité légale. Elle est strictement encadrée par l'article L.232-25 du Code de commerce : les micro-entreprises peuvent demander la confidentialité totale de leurs comptes annuels (bilan, compte de résultat, annexe) ; les petites entreprises peuvent demander la confidentialité du seul compte de résultat, le bilan restant public ; au-delà de ces seuils, aucune confidentialité n'est possible. La confidentialité légale ne signale pas une difficulté, elle est souvent stratégique.
La seconde est le non-dépôt illégal. Selon les données du Conseil national des Greffiers des Tribunaux de commerce (CNGTC), entre 780 000 et 980 000 entreprises théoriquement assujetties à l'obligation de dépôt ne la respectent pas. Cette situation touche souvent de très petites structures qui méconnaissent l'obligation, mais elle peut aussi signaler des difficultés financières : une entreprise en difficulté peut retarder ou éviter le dépôt pour ne pas exposer des comptes dégradés.
Ce cas se distingue des autres par la combinaison de signaux : retards de paiement récents, changement d'interlocuteur financier, réponses évasives aux demandes de documents. Dans tous les cas, la règle terrain CODINF est identique : absence d'information financière + encours au-dessus du seuil défini = garantie obligatoire. Ce n'est pas une sanction contre la confidentialité légale, c'est la conséquence logique de l'absence d'information.
4. L'arbitrage difficile : bilan correct, terrain dégradé
C'est la vraie décision difficile du credit manager. Les ratios financiers sont corrects, trésorerie positive, fonds propres suffisants, résultat net stable. Mais le comportement de paiement se dégrade depuis trois mois : retards qui passent de 15 à 35 jours, interlocuteur financier qui change, demandes de report répétées.
Chez CODINF, notre position est sans ambiguïté : les signaux terrain priment sur les ratios financiers dans la décision à court terme. Le bilan reflète la situation à la date de clôture, avec plusieurs mois de décalage. Le comportement de paiement est en temps réel. Quand les deux divergent, c'est le terrain qui dit la vérité sur ce qui se passe aujourd'hui.
L'inverse est aussi vrai mais moins fréquent : des ratios dégradés avec un comportement de paiement impeccable depuis cinq ans. Dans ce cas, le bilan dégrade la note interne mais le comportement maintient la relation, avec une vigilance accrue et un plafond d'encours maîtrisé. Refuser mécaniquement un client aux ratios intermédiaires qui paie parfaitement depuis cinq ans, au nom d'un seuil de règle, est une erreur commerciale et financière.
La règle de combinaison terrain / bilan
Règle de base : quand le bilan et le terrain divergent, le terrain dit la vérité sur ce qui se passe aujourd'hui. Le bilan a plusieurs mois de retard.
Signal prioritaire
Réduire l'encours
Raccourcir les délais, demander une garantie. Ne pas attendre la confirmation par le bilan suivant.
Maintenir avec plafond
Surveillance renforcée, révision dans 6 mois. Le bilan reflète peut-être une situation en cours de redressement.
Maintenir avec prudence
Le comportement prime. Plafond maîtrisé, revue trimestrielle.
Urgence absolue
Urgence — agir immédiatement
Stopper les livraisons au-delà de l'encours courant, activer les garanties, préparer la déclaration de créance.
Règle de combinaison terrain / bilan — CODINF
